猜你想问
F4Q26苹果应用商店营收增长情况如何?
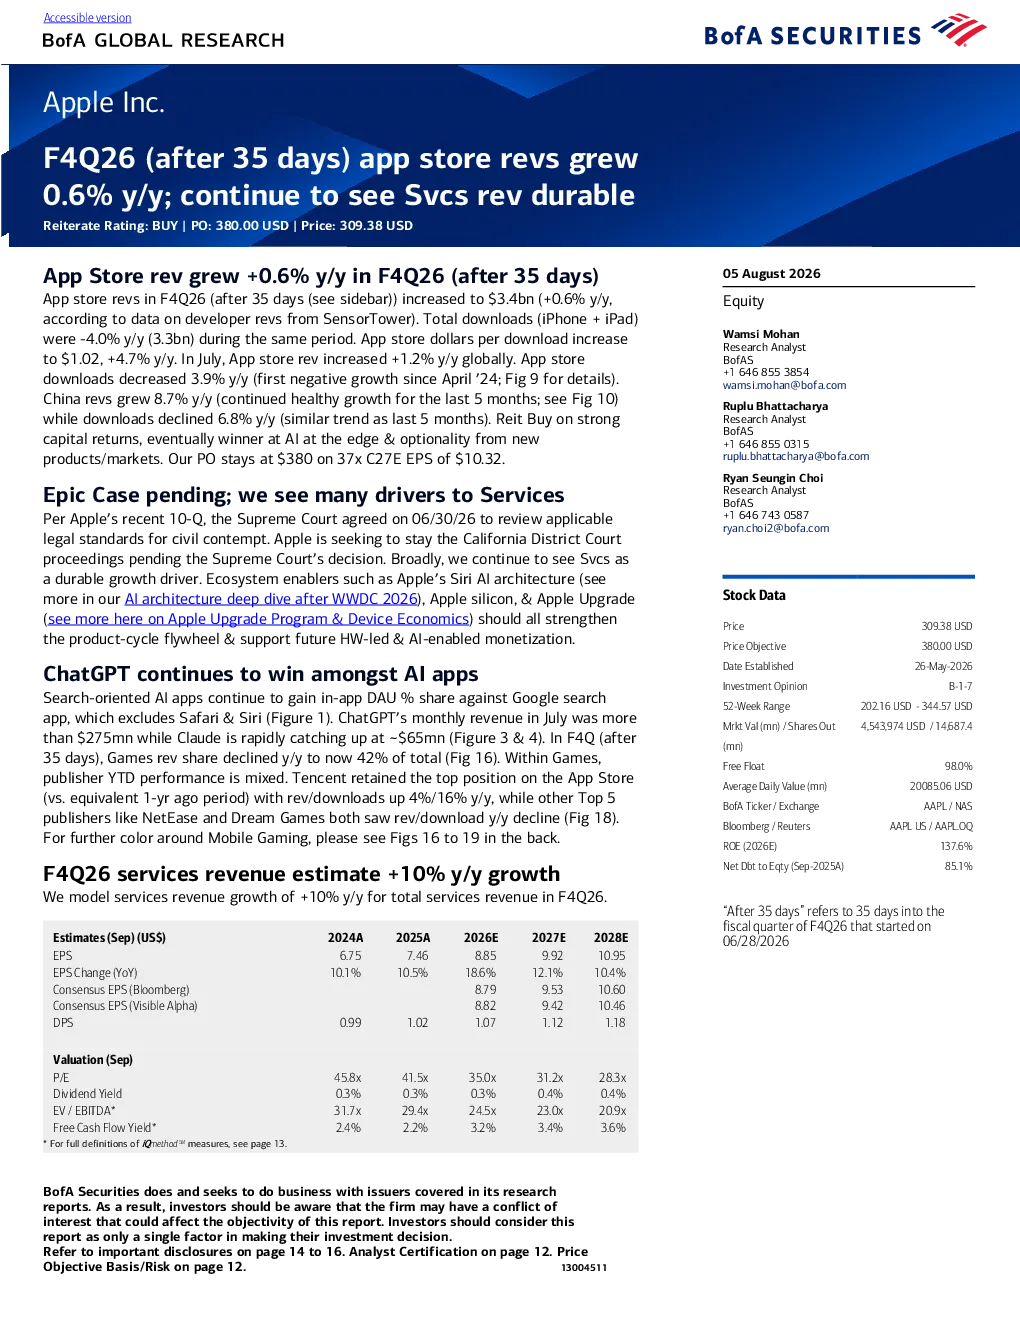
F4Q26苹果应用商店营收同比增长0.6%,达到340亿美元。尽管下载量同比下降4.0%,至33亿,但平均每下载收入提升4.7%,达到1.02美元。7月份全球App Store收入同比增长1.2%,下载量下降3.9%。中国App Store收入增长8.7%,下载量下降6.8%。这表明苹果应用商店在营收端保持稳定,但增长主要来自单点下载价值的提升。
苹果服务业务未来发展趋势?
研报预计F4Q26苹果服务业务收入同比增长10%,看好其在AI边缘领域的胜出及新产品市场潜力。苹果正积极拓展ChatGPT等AI应用,7月ChatGPT月收入超2.75亿美元,远超Claude的6500万美元。游戏收入占比下降至42%,但服务业务持续成为增长引擎,未来有望受益于AI集成和新服务(如广告)的拓展。
报告重点分析了哪些方面?
报告重点分析了苹果应用商店营收结构变化,包括下载量下降但单点收入提升的现象。同时关注服务业务增长,特别是ChatGPT等AI应用的表现。此外,报告还评估了苹果在AI边缘计算领域的竞争地位,以及新产品(AR/VR)和新市场(如广告)的期权价值。这些分析旨在揭示苹果长期增长动能。
当前苹果市场表现如何?
当前苹果市场表现呈现结构性分化:应用商店营收端稳定但增速放缓,下载量首次出现负增长;服务业务保持强劲增长,成为主要亮点。ChatGPT等AI应用表现突出,7月收入超2.75亿美元。但iPhone周期疲软、服务业务增长放缓等风险因素仍需关注。整体看,苹果在数字生态和AI领域仍具优势。
研报提示哪些风险因素?
研报提示的主要风险包括:iPhone周期性疲软可能拖累硬件销售;服务业务增长可能放缓,依赖AI应用变现存在不确定性;agentic Siri等AI项目执行效果不及预期;iPad/Mac产品线表现可能不及预期;美元走强影响海外收入;反垄断诉讼可能带来监管压力。这些因素需持续关注。
你可能感兴趣
苹果公司F4Q26(65天后)应用商店营收同比增长0.1%
美国银行证券2026-09-03
苹果公司F3Q26全季度应用商店营收同比增长3.2%;Epic案现已上诉至最高法院
美银证券2026-07-02
电报解读月之暗面预计最快六个月内在港IPO分析师看好随着高性能开源模型的商业化开放加入将进一步加快AI应用商业化变现看好优质内容营销等细分领域这家公司一季度相关业务营收同比增长超50pct20260720
未知机构2026-07-20
2Q25单季度营收创历史新高,海外业务同比增长35%-财报点评
国信证券2025-09-09
苹果:由于中国市场疲软,2012年第四季度全球应用商店营收同比下降
美国银行证券2022-09-02
1H25教育业务营收同比增长,AI+教育应用加速落地
国信证券2025-09-07
教育行业新东方二季报点评:Q2营收同比增长23%,净利润同比增长76%,K12课后辅导业务增势强劲,技术投入奠定长期发展基础
文化传媒国金证券2017-01-17
2023年营收同比增长35%,技术推进夯实长期竞争力
交通运输国信证券2024-04-01
北交所信息更新:色谱光谱系列营收与盈利能力双提升,2025H1营收同比增长35%
电子设备开源证券2025-08-15
金融服务业务快速增长,净利润同比增长35%
房地产群益证券2014-08-27