猜你想问
这份报告的核心内容是什么?
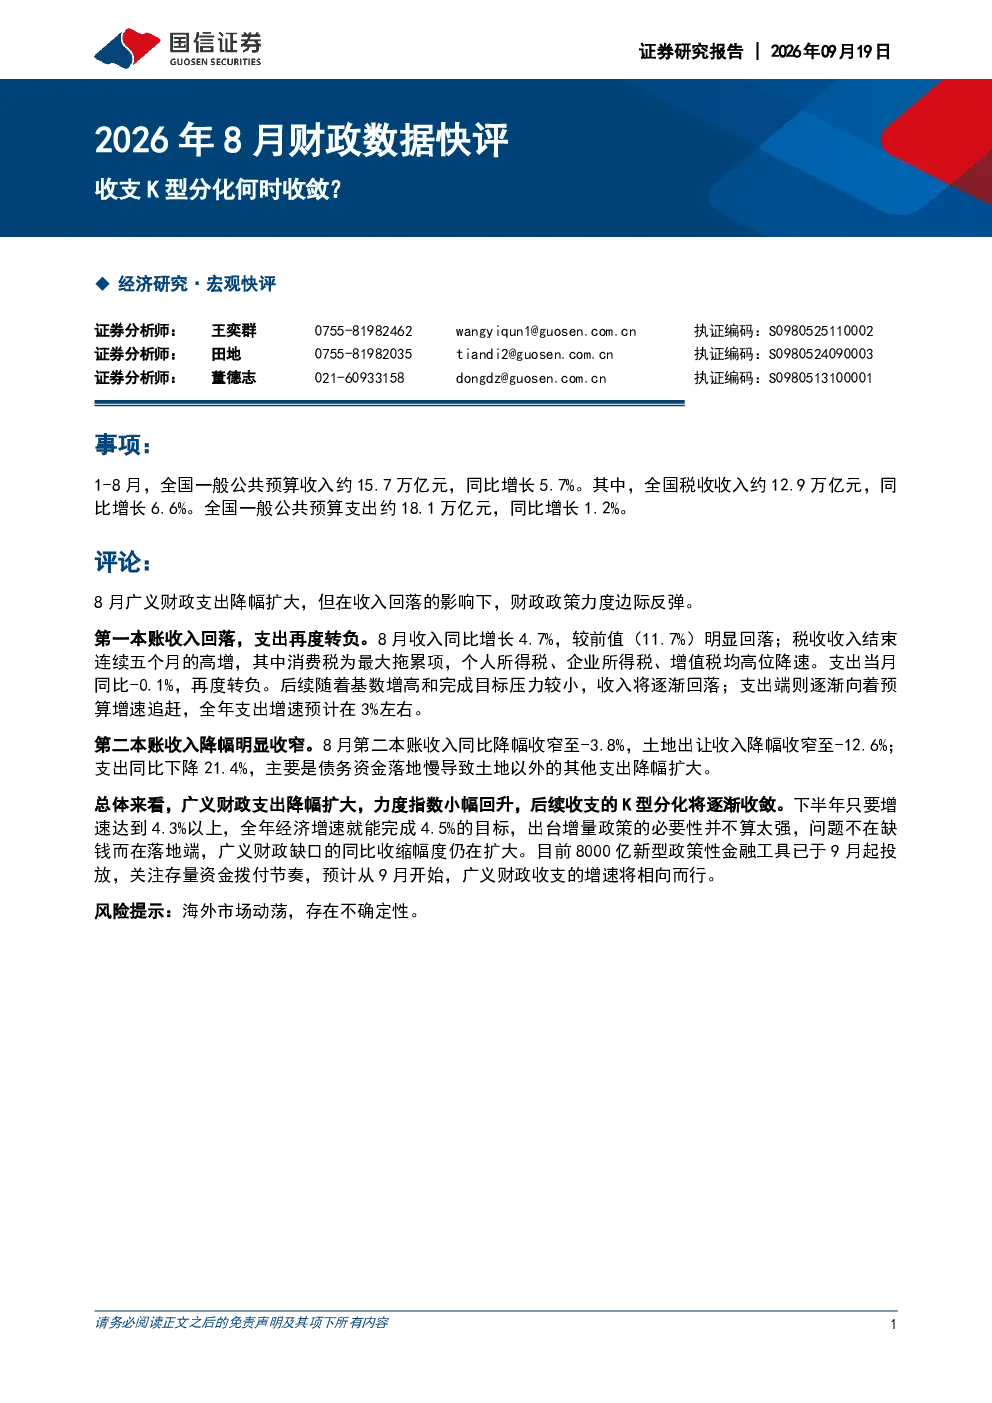
报告分析了2026年8月的财政数据,指出一般公共预算收入同比增长4.7%,税收收入增长5.6%但结束连续五个月高增,消费税拖累明显;支出同比-0.1%转负,累计支出增速1.2%,完成度60.5%;政府性基金预算收入同比降幅收窄至-3.8%,支出同比-21.4%降幅扩大,土地出让收入仍处深度负增长。总结显示广义财政支出降幅扩大但力度指数回升,缺口同比收缩,收支K型分化将逐渐收敛。
财政行业未来发展趋势如何?
未来财政行业发展趋势将关注新型政策性金融工具的投放效果,以及专项债和特别国债的发行使用情况。下半年若增速达4.3%以上,全年经济目标可完成,增量政策必要性不强,关键在于资金落地端。政府性基金预算中土地出让收入的恢复情况将是重要观察点,其拖累减轻对整体财政压力有所缓解,但深度负增长仍需持续关注。
报告重点分析了哪些方向?
报告重点分析了2026年8月一般公共预算和政府性基金预算的收入支出情况,特别是税收收入与非税收入的分化、民生支出与基建支出的对比,以及土地出让收入对政府性基金的影响。此外,报告还关注了广义财政支出与缺口的变化,以及新型政策性金融工具、专项债和特别国债的潜在作用,评估其对收支K型分化收敛的影响。
当前市场现状如何判断?
当前市场现状显示财政收支分化有所收敛,但财政压力依然存在。一般公共预算收入增长放缓,支出转负,政府性基金预算收入支出降幅均扩大,土地出让收入深度负增长。尽管广义财政缺口收缩,但支出降幅扩大对财政力度构成挑战。市场需关注后续增量政策的效果,尤其是资金落地端的执行情况,以及土地出让收入的恢复进程。
这份报告有哪些风险提示?
报告提示需关注财政收支K型分化收敛的可持续性,特别是新型政策性金融工具和专项债的投放规模与效率,以及资金落地端可能存在的时滞或错配风险。政府性基金预算中土地出让收入的恢复高度依赖房地产市场,其深度负增长可能持续影响财政收支平衡。此外,民生支出虽有小幅回升,但基建支出拖累明显,需警惕结构性财政压力的变化。