猜你想问
这份研报主要讲了什么内容?
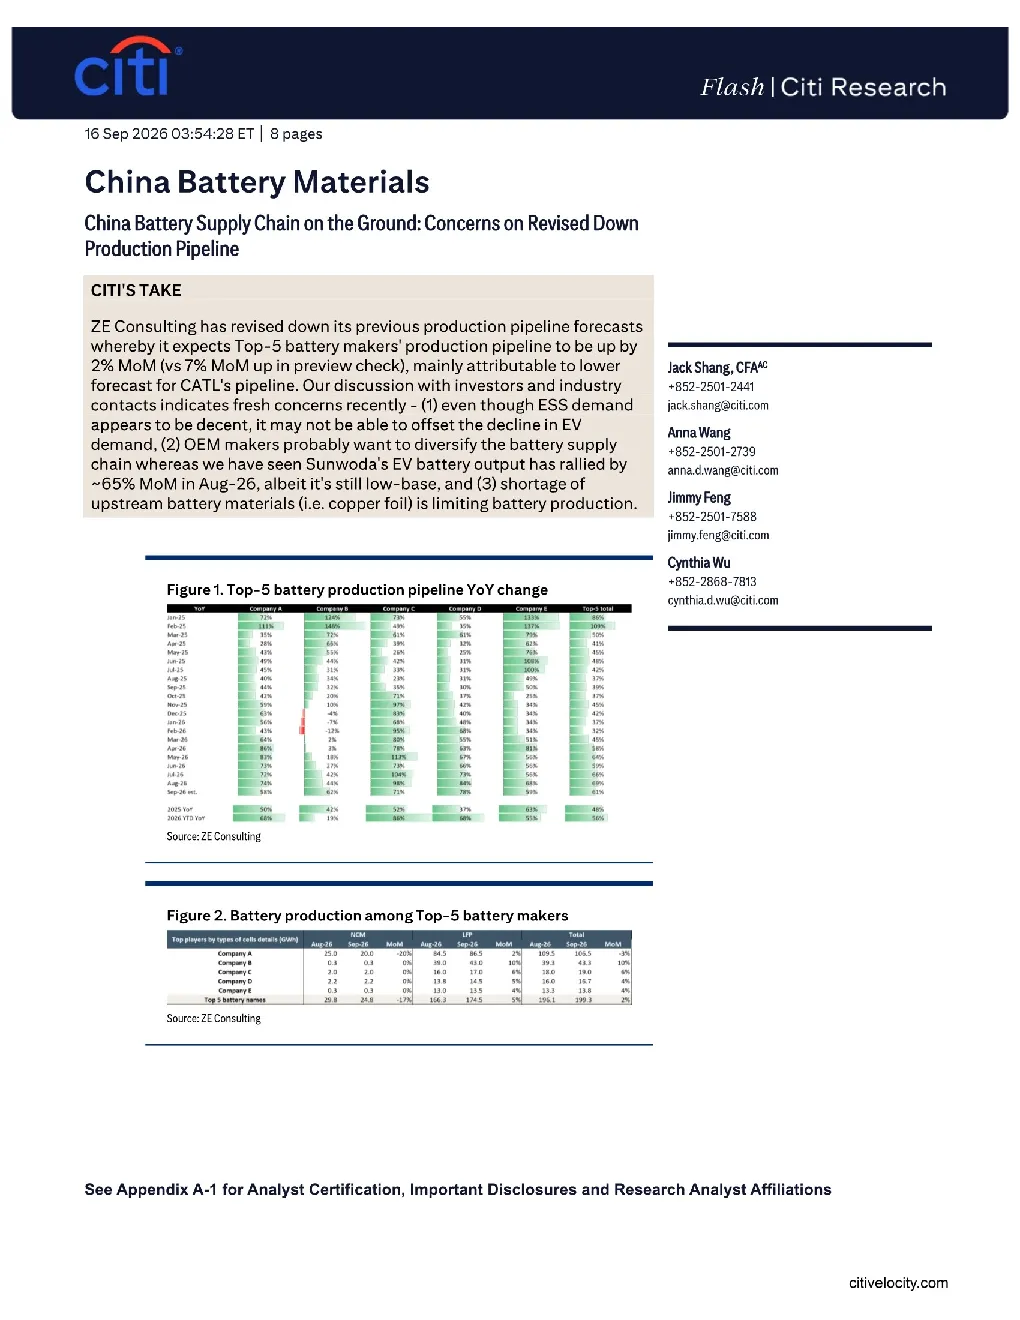
研报通过实地调研指出,中国动力电池材料供应链面临调整压力,核心担忧包括前五大电池制造商产量管道预期环比增长从7%下调至2%,主要受宁德时代产量预期下调影响;需求分化风险,欣旺达需求尚可但可能无法抵消电动汽车需求下滑影响;供应链多元化趋势,整车厂可能推动电池供应链多元化,如阳光电源电动汽车电池产量环比增长约65%;以及原材料短缺问题仍需关注。研报强调供应链调整压力加大,企业需应对需求波动和原材料短缺挑战。
中国动力电池行业未来发展趋势如何?
中国动力电池行业未来发展趋势呈现供应链调整压力加大、需求分化风险、供应链多元化及原材料短缺等特征。供应链调整压力主要源于产量管道预期下调,前五大电池制造商产量增速放缓;需求分化风险在于部分企业需求表现尚可,但整体电动汽车需求存在下滑可能;供应链多元化趋势明显,整车厂推动供应链多元化,如阳光电源电动汽车电池产量增长;原材料短缺问题依然严峻,需持续关注。这些趋势共同塑造了行业未来发展方向。
研报重点分析了哪些方向?
研报重点分析了产量管道预期下调、需求分化风险、供应链多元化趋势及原材料短缺四个方向。首先,产量管道预期环比增长从7%下调至2%,主要受宁德时代产量预期下调影响;其次,需求分化风险,尽管部分企业需求表现尚可,但整体电动汽车需求存在下滑可能;再次,供应链多元化趋势,整车厂推动电池供应链多元化,如阳光电源电动汽车电池产量增长;最后,原材料短缺问题依然严峻,需持续关注。这些分析共同揭示了行业面临的挑战与机遇。
当前中国动力电池市场现状如何?
当前中国动力电池市场现状呈现供应链调整压力加大、需求分化风险、供应链多元化及原材料短缺等特点。供应链调整压力主要源于产量管道预期环比增长从7%下调至2%,前五大电池制造商产量增速放缓;需求分化风险在于部分企业需求表现尚可,但整体电动汽车需求存在下滑可能;供应链多元化趋势明显,整车厂推动供应链多元化,如阳光电源电动汽车电池产量增长;原材料短缺问题依然严峻,需持续关注。这些现状共同构成了当前市场的复杂格局。
研报提示了哪些风险?
研报提示了供应链调整压力加大、需求分化风险、供应链多元化及原材料短缺等风险。供应链调整压力主要源于产量管道预期环比增长从7%下调至2%,前五大电池制造商产量增速放缓,可能导致行业竞争加剧;需求分化风险在于部分企业需求表现尚可,但整体电动汽车需求存在下滑可能,可能影响行业整体增长;供应链多元化趋势虽然有助于分散风险,但也可能带来新的整合挑战;原材料短缺问题依然严峻,可能影响电池生产成本和供应稳定性。这些风险需引起投资者高度关注。