猜你想问
贝泰妮2026年中报核心数据有哪些?
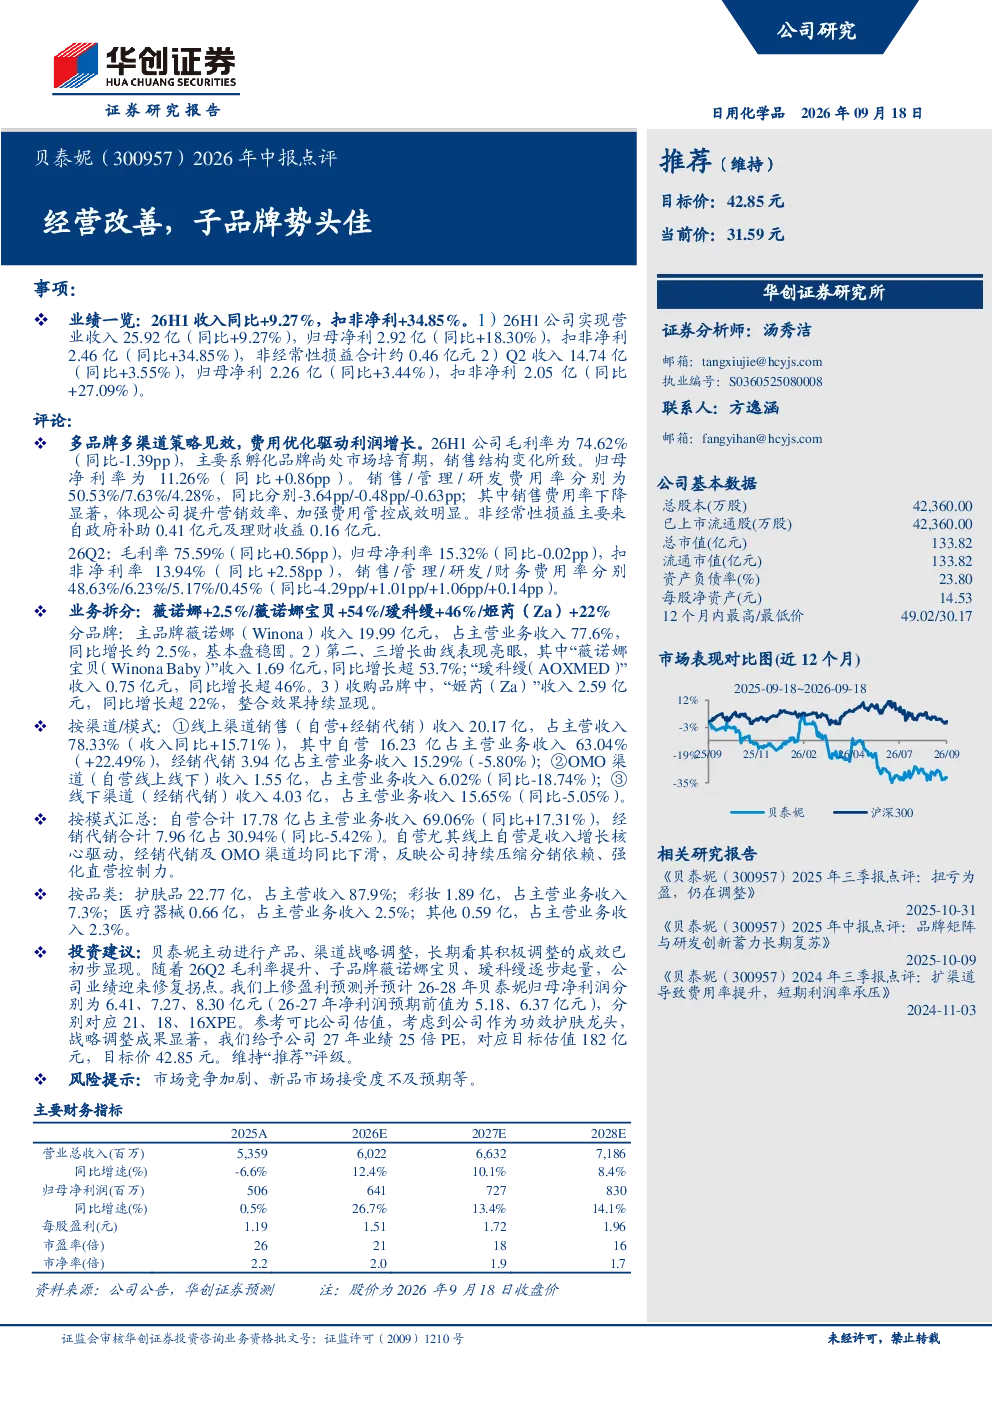
2026年上半年,贝泰妮实现营业收入25.92亿元,同比增长9.27%;归母净利润2.92亿元,同比增长18.30%;扣非净利润2.46亿元,同比增长34.85%。毛利率为74.62%,归母净利率为11.26%。主要品牌中,薇诺娜收入19.99亿元,同比增长约2.5%;薇诺娜宝贝收入1.69亿元,同比增长超53.7%;瑷科缦收入0.75亿元,同比增长超46%;姬芮收入2.59亿元,同比增长超22%。
报告对化妆品行业发展趋势有何分析?
报告显示,化妆品行业多品牌策略效果显著,子品牌逐步起量。护肤品仍是主要收入来源,占比87.9%。线上渠道(自营+经销代销)收入20.17亿元,同比增长15.71%,其中自营渠道增长强劲。行业竞争加剧,企业需持续优化费用结构,提升渠道效率。报告认为,品牌整合与渠道调整是行业发展趋势,有助于企业提升市场竞争力。
研报重点分析了贝泰妮的哪些方面?
研报重点分析了贝泰妮的费用优化、多品牌策略及渠道调整。费用方面,销售、管理、研发费用率分别下降3.64pp、0.48pp、0.63pp,尤其是销售费用率显著下降。品牌方面,主品牌薇诺娜基本盘稳固,新品牌如薇诺娜宝贝、瑷科缦、姬芮增长迅速。渠道方面,公司持续压缩分销依赖,强化直营控制力,线上渠道收入占比提升。这些措施推动业绩增长,业绩迎来修复拐点。
报告对当前市场有何判断?
报告认为,贝泰妮通过多品牌多渠道策略及费用优化,推动业绩增长,子品牌逐步起量,业绩迎来修复拐点。公司线上渠道收入占比提升,反映其渠道调整成效。但市场竞争加剧,新品市场接受度存在不确定性,这些因素可能影响公司未来业绩表现。报告建议关注公司品牌整合效果及渠道优化进展。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧、新品市场接受度不及预期等。化妆品行业竞争激烈,新品牌的市场拓展面临挑战。同时,原材料成本波动、消费者偏好变化等因素也可能影响公司业绩。此外,渠道调整过程中可能出现短期收入波动,需关注其可持续性。报告建议投资者关注公司品牌建设及市场拓展进展,以评估潜在风险。