猜你想问
这份研报的核心内容是什么?
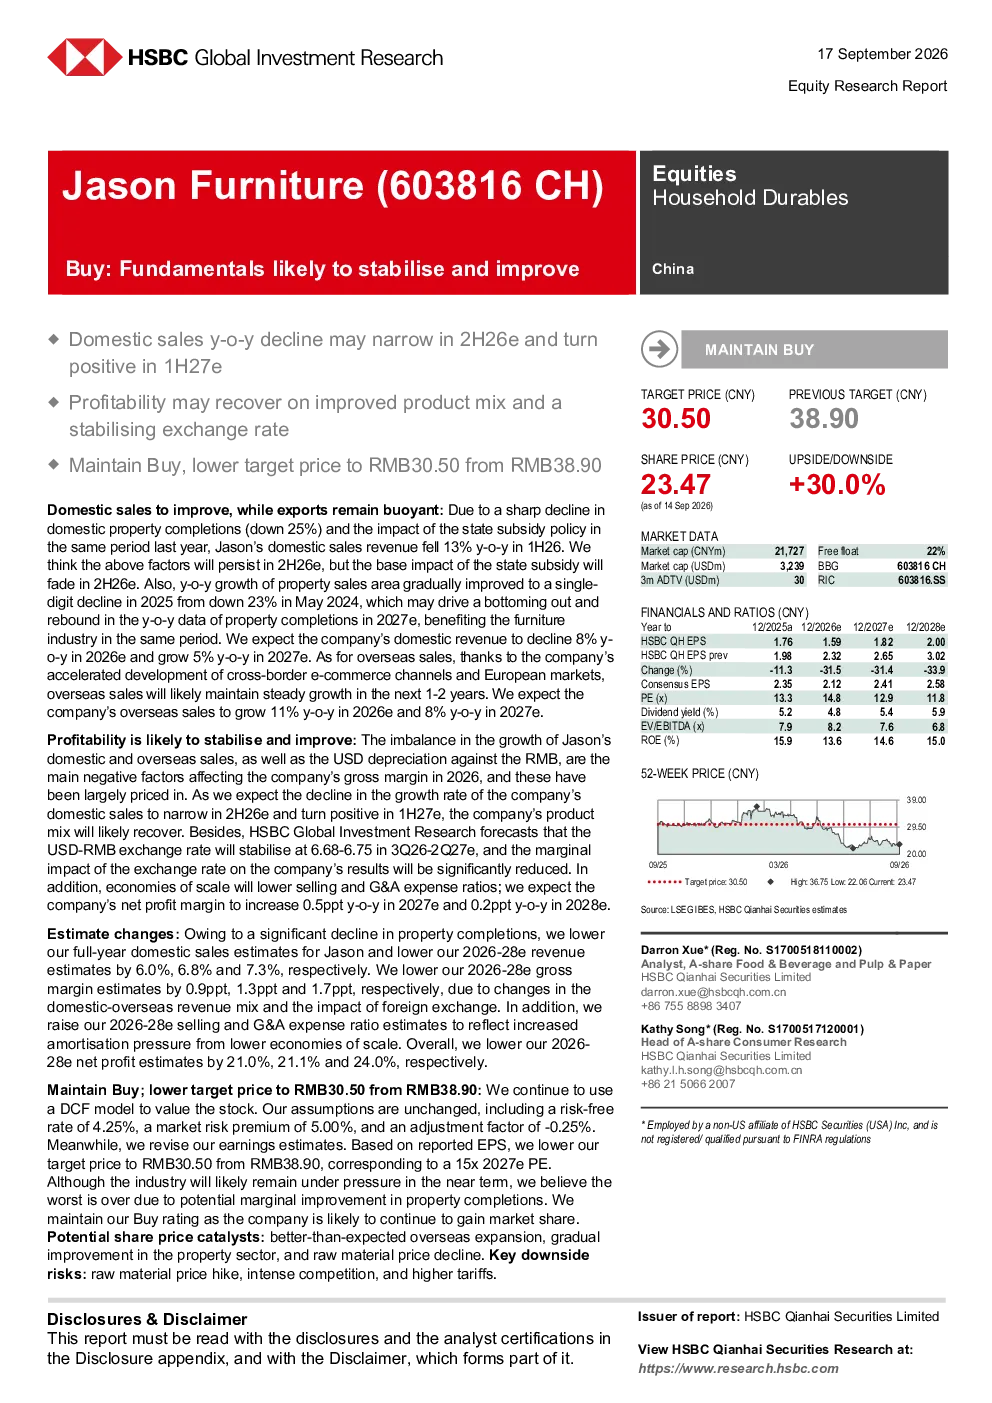
本报告指出顾家家居基本面有望企稳回升,预计2026年下半年国内销售额同比降幅可能收窄,并在2027年上半年转为正增长。海外销售得益于跨境电商和欧洲市场发展,未来1-2年有望保持稳定增长。盈利能力随着产品结构优化和汇率稳定有望恢复,2026年毛利率主要受国内销售增长不平衡和美元贬值影响,这些因素已反映在股价中。财务预测显示2026年国内收入同比下降8%,2027年同比增长5%;海外销售2026年同比增长11%,2027年同比增长8%。
家居行业发展趋势如何?
家居行业发展趋势显示,国内市场销售额在2026年下半年同比降幅可能收窄,2027年上半年有望转为正增长。海外销售方面,跨境电商和欧洲市场发展将推动销售稳定增长。产品结构优化和汇率稳定将有助于提升盈利能力。预计2026-2028年净利润复合年增长率为11%,高于同业平均。行业前景整体向好,但仍需关注国内外市场变化带来的挑战。
报告重点分析了哪些方向?
报告重点分析了顾家家居的国内外销售趋势、盈利能力恢复情况以及财务预测。国内销售方面,关注2026年下半年同比降幅收窄和2027年上半年转正增长的可能性。海外销售方面,跨境电商和欧洲市场发展是主要增长动力。盈利能力方面,产品结构优化和汇率稳定将推动恢复。财务预测显示2026年国内收入同比下降8%,2027年同比增长5%;海外销售2026年同比增长11%,2027年同比增长8%。
当前市场对顾家家居的估值如何?
当前顾家家居市盈率为11倍,低于同业平均市盈率(14倍),显示出一定的估值优势。预计2026-2028年净利润复合年增长率为11%,高于同业平均。报告维持买入评级,目标价下调至30.50元人民币(原38.90元人民币),对应2027年预期市盈率15倍。估值方面,需关注国内外市场变化、原材料价格波动等因素对股价的影响。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格上涨、竞争激烈和关税提高。原材料价格上涨将直接冲击盈利能力,竞争激烈可能导致市场份额下降,关税提高可能影响海外销售。此外,房地产市场波动也可能对家居行业产生影响。这些风险需持续关注,并做好应对准备。