猜你想问
这份研报主要讲了什么内容?
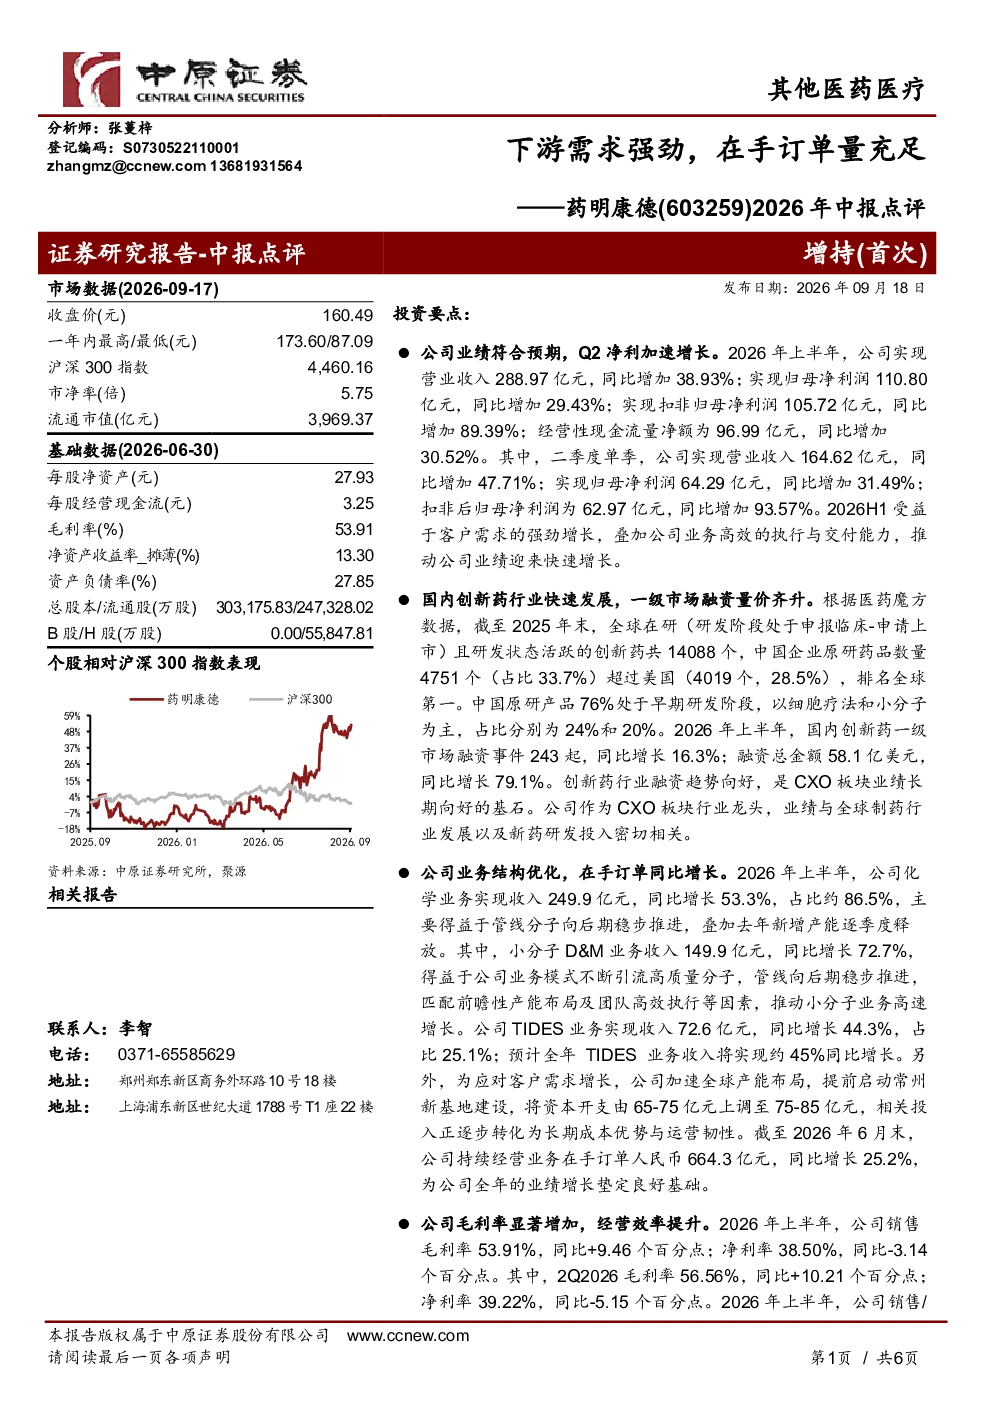
这份研报主要点评了药明康德2026年上半年的业绩表现。公司上半年实现营业收入288.97亿元,同比增长38.93%;归母净利润110.80亿元,同比增长29.43%。二季度单季表现更为强劲,营业收入164.62亿元,同比增长47.71%;归母净利润64.29亿元,同比增长31.49%。业绩增长主要得益于下游需求强劲和公司高效的执行与交付能力。此外,报告还分析了公司业务结构优化情况,化学业务收入占比约86.5%,TIDES业务预计全年同比增长约45%。公司毛利率显著提升,销售毛利率达到53.91%,但净利率略有下降至38.50%。报告首次覆盖给予公司“增持”投资评级,预计未来三年归母净利润将稳步增长。
创新药行业目前的发展趋势如何?
创新药行业目前呈现快速发展态势。截至2025年末,中国企业原研药品数量全球第一,占比33.7%。2026年上半年,国内创新药一级市场融资事件达243起,同比增长16.3%,融资总金额58.1亿美元,同比增长79.1%。行业政策支持力度加大,研发投入持续增加,创新药企竞争力提升。药明康德作为行业龙头,受益于行业高景气度,业绩表现亮眼。未来,随着技术进步和市场需求增长,创新药行业有望继续保持向好发展。
报告中重点分析了哪些业务方向?
报告中重点分析了药明康德的业务结构优化情况。公司化学业务收入占比约86.5%,其中小分子D&M业务收入149.9亿元,同比增长72.7%,是主要增长引擎。TIDES业务收入72.6亿元,预计全年同比增长约45%,显示出公司业务多元化布局的成效。此外,报告还关注到公司加速全球产能布局,资本开支上调至75-85亿元,以应对下游需求增长。公司在手订单664.3亿元,同比增长25.2%,表明市场对公司的服务需求旺盛。
当前市场对药明康德的整体评价如何?
当前市场对药明康德的整体评价积极。公司2026年上半年业绩超预期,展现出强劲的增长动力和行业领先地位。报告指出公司毛利率显著提升,销售毛利率达到53.91%,费用率管控成效显著,经营效率提升。首次覆盖给予公司“增持”投资评级,预计未来三年归母净利润将稳步增长至317.82亿元,对应EPS为7.63-10.48元。市场认为公司估值相对低位,未来仍有提升空间。
研报中提到了哪些风险因素?
研报中提示了几个主要风险因素。首先,行业政策变化可能对公司业务产生影响,如监管政策收紧或鼓励创新政策的调整。其次,市场需求可能不及预期,下游客户订单量下降或竞争加剧可能导致公司收入增长放缓。此外,产品研发及推广不及预期也是潜在风险,新项目进展不达预期或市场推广效果不佳可能影响公司长期业绩。最后,市场竞争加剧也可能对公司市场份额和盈利能力造成压力。这些风险因素需要持续关注。