猜你想问
大金重工2026上半年业绩表现如何?
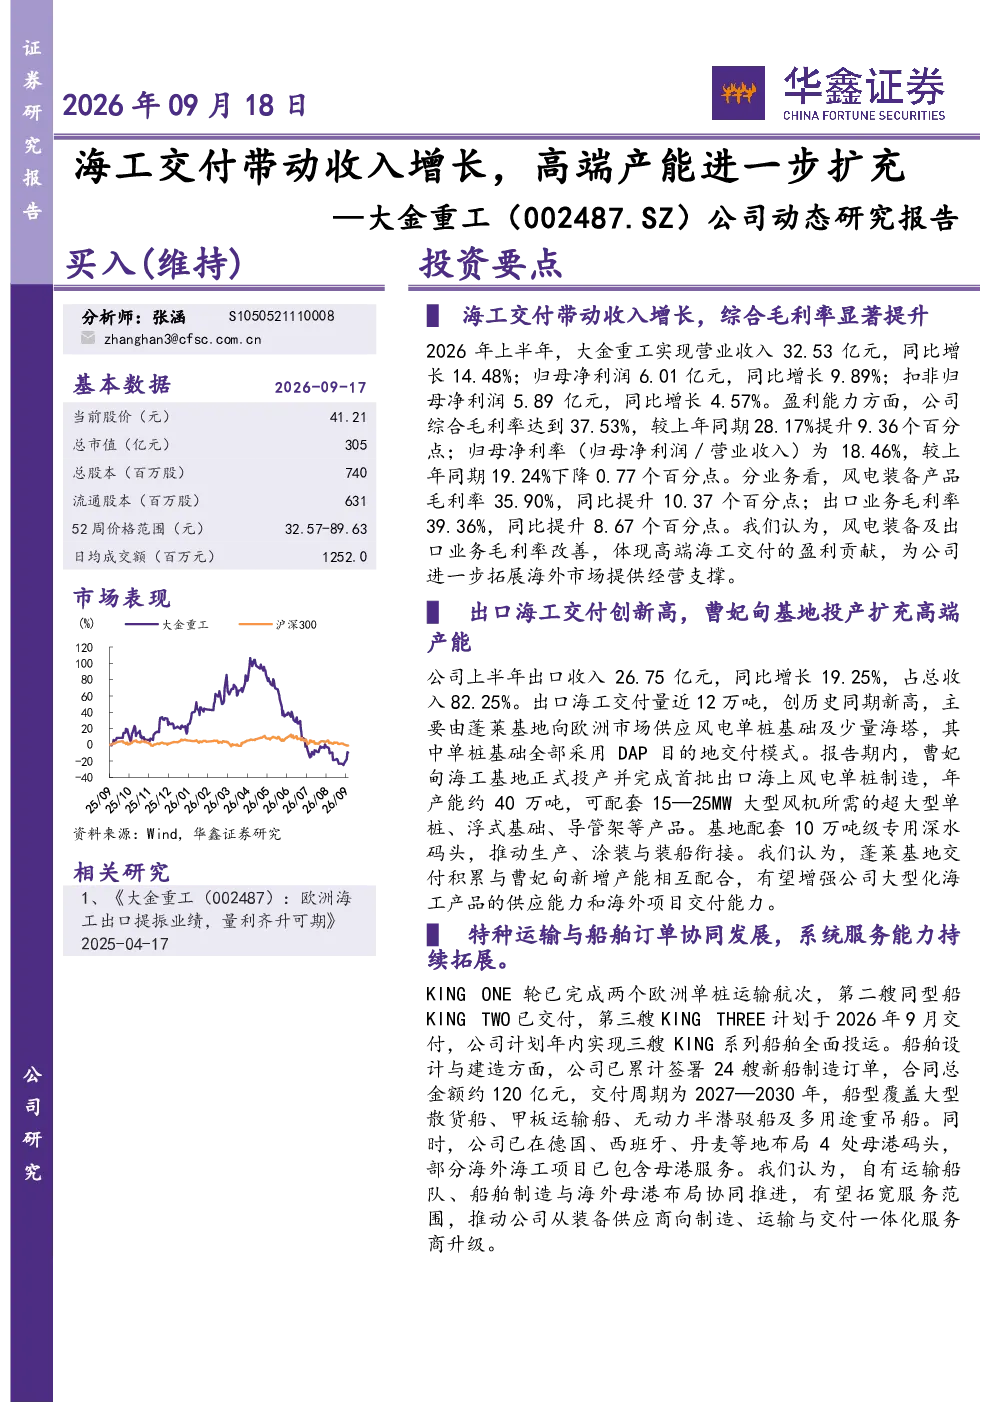
2026年上半年,大金重工实现营业收入32.53亿元,同比增长14.48%;归母净利润6.01亿元,同比增长9.89%。综合毛利率达到37.53%,较上年同期提升9.36个百分点,其中风电装备和出口业务毛利率分别提升10.37和8.67个百分点,体现高端海工交付的盈利贡献。出口收入26.75亿元,同比增长19.25%,占总收入82.25%,出口海工交付量近12万吨,创历史同期新高。
大金重工的出口业务发展情况怎样?
上半年出口收入26.75亿元,同比增长19.25%,占总收入82.25%。出口海工交付量近12万吨,创历史同期新高,主要由蓬莱基地向欧洲市场供应风电单桩基础及少量海塔,全部采用DAP目的地交付模式。公司已在德国、西班牙、丹麦等地布局4处母港码头,推动从装备供应商向制造、运输与交付一体化服务商升级。
曹妃甸基地对大金重工有何意义?
曹妃甸海工基地正式投产并完成首批出口海上风电单桩制造,年产能约40万吨,可配套15—25MW大型风机所需的超大型单桩、浮式基础、导管架等产品。基地配套10万吨级专用深水码头,推动生产、涂装与装船衔接,进一步扩充高端产能。
大金重工未来几年收入和盈利预测如何?
预测公司2026-2028年收入分别为77、100、126亿元,EPS分别为2.19、3.15、4.32元,当前股价对应PE分别为19、13、10倍。公司业务持续增长,盈利能力有望提升。
投资大金重工需注意哪些风险?
需注意订单交付不及预期风险;原材料价格大幅波动可能导致成本上升;汇率波动可能影响利润;大盘系统性风险也可能对股价造成影响。需密切关注公司订单执行情况、原材料价格走势及宏观经济环境变化。
你可能感兴趣
上半年业绩同比增长10%,海工一体化交付能力落地:大金重工(002487.SZ)
电气设备国信证券2026-08-24
大金重工(002487.SZ):出口海工交付盈利表现亮眼,造船协同航运打开新增长空间
长城证券2025-09-02
公司动态研究报告:定增大幅扩充产能,积极拓展光储业务
华鑫证券2022-12-28
公司动态研究报告:海工订单创历史高位、能源装备订单上行
轻工制造华鑫证券2026-09-02
公司动态研究报告:新业务高增对冲周期压力,能源与海工引领长期成长
机械设备华鑫证券2026-05-12
产能扩充带动业绩增长,看好公司长期业务发展
电子设备财通证券2018-10-15
公司动态研究报告:专注航空航天事业,产能释放有望带动营利快增
华鑫证券2023-10-12