猜你想问
大金重工上半年业绩增长的主要驱动因素是什么?
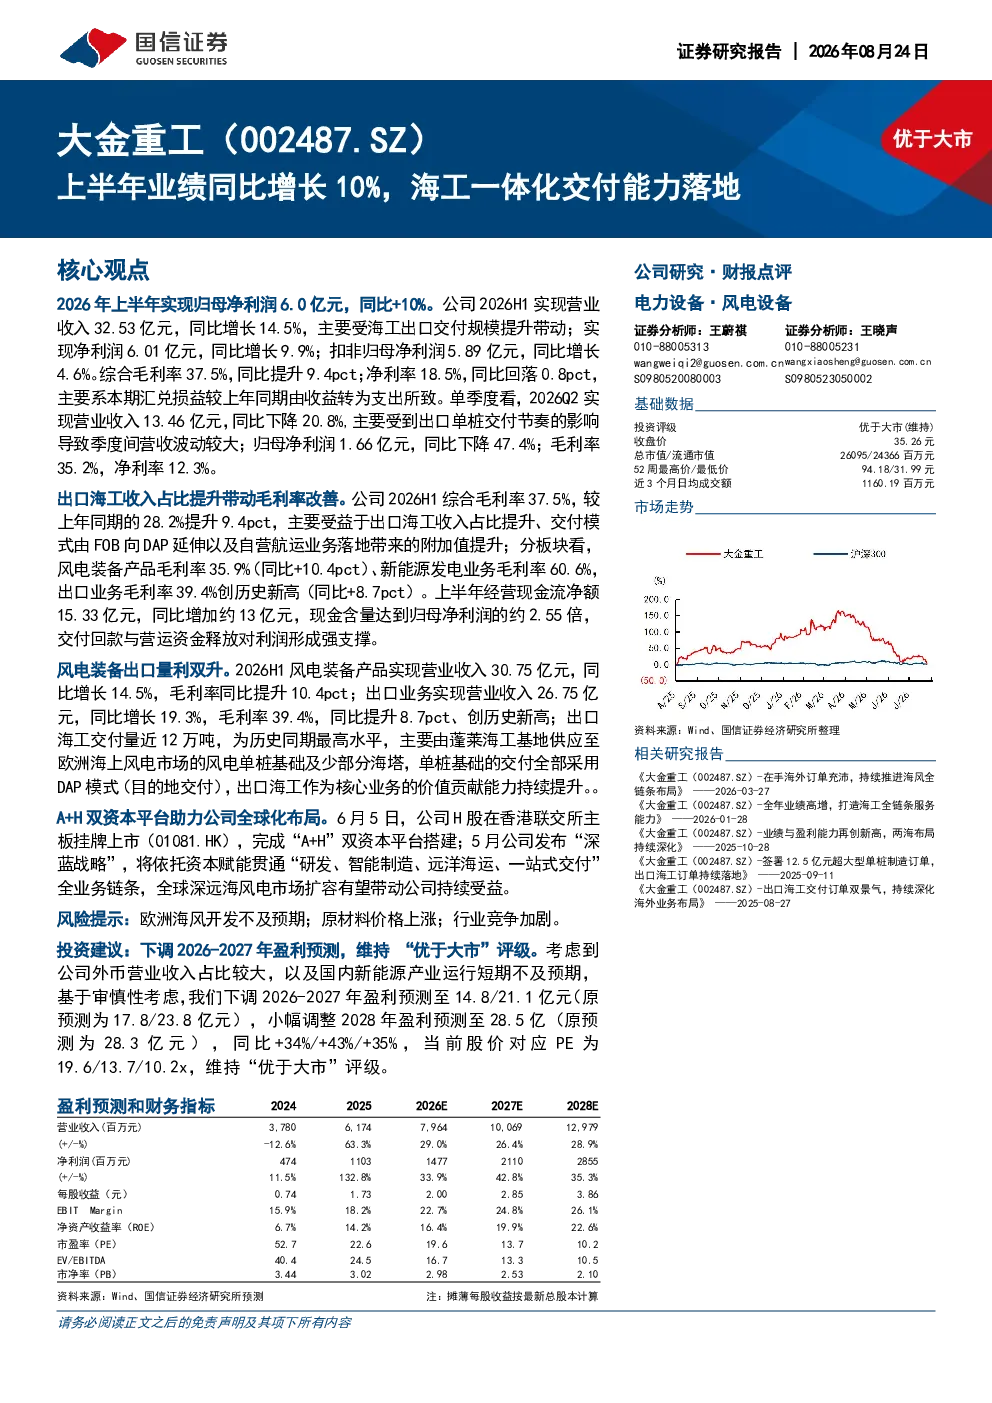
大金重工上半年业绩增长主要受海工出口交付规模提升带动。公司实现营业收入32.53亿元,同比增长14.5%;净利润6.01亿元,同比增长9.9%。主要得益于出口海工交付量近12万吨,为历史同期最高水平,推动公司营收和利润双增长。综合毛利率提升至37.5%,同比增加9.4个百分点,但净利率回落至18.5%,同比减少0.8个百分点,主要受汇兑损益影响。公司风电装备出口量利双升,出口业务毛利率创历史新高达39.4%
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,特别是海工装备和风电装备领域。随着全球能源转型加速,海上风电装机量持续提升,带动海工装备需求增长。同时,风电装备技术不断进步,产品竞争力增强,出口市场拓展迅速。企业通过“制造+运输+交付”一体化模式,提升交付效率,增强国际竞争力。未来,行业整合将加剧,具备全球化布局和核心技术优势的企业将脱颖而出。
大金重工报告重点分析了哪些方面?
大金重工报告重点分析了公司上半年业绩表现、海工一体化交付能力落地情况及未来发展战略。报告显示,公司营收净利创历史同期新高,主要得益于海工出口规模扩大。风电装备出口量利双升,毛利率显著提升。公司通过“制造+运输+交付”一体化转型,加速全球化布局,并完成“A+H”双资本平台搭建。报告还关注到公司研发投入持续加码,经营现金流改善,在手订单饱满,但需关注欧洲海风开发不及预期、原材料价格上涨及行业竞争加剧等风险。
当前电气设备市场现状如何?
当前电气设备市场呈现积极态势,海工装备和风电装备需求旺盛。全球能源转型推动海上风电装机量快速增长,带动海工装备需求提升。风电装备领域,技术进步和成本下降促进市场扩张,出口市场表现亮眼。企业竞争激烈,市场份额集中度提升,具备技术、资金和国际化能力的企业优势明显。同时,原材料价格波动、汇率变化及国际贸易环境等因素对行业影响较大,企业需加强风险管理。
大金重工报告提示了哪些风险?
大金重工报告提示了三方面主要风险:一是欧洲海风开发不及预期,可能导致海工装备出口订单减少;二是原材料价格上涨,可能压缩企业利润空间;三是行业竞争加剧,可能引发价格战,影响企业盈利能力。此外,汇率波动对净利润也有一定影响。公司需密切关注国际市场变化,加强成本控制,提升产品竞争力,以应对潜在风险。