猜你想问
美联储9月FOMC会议核心内容是什么?
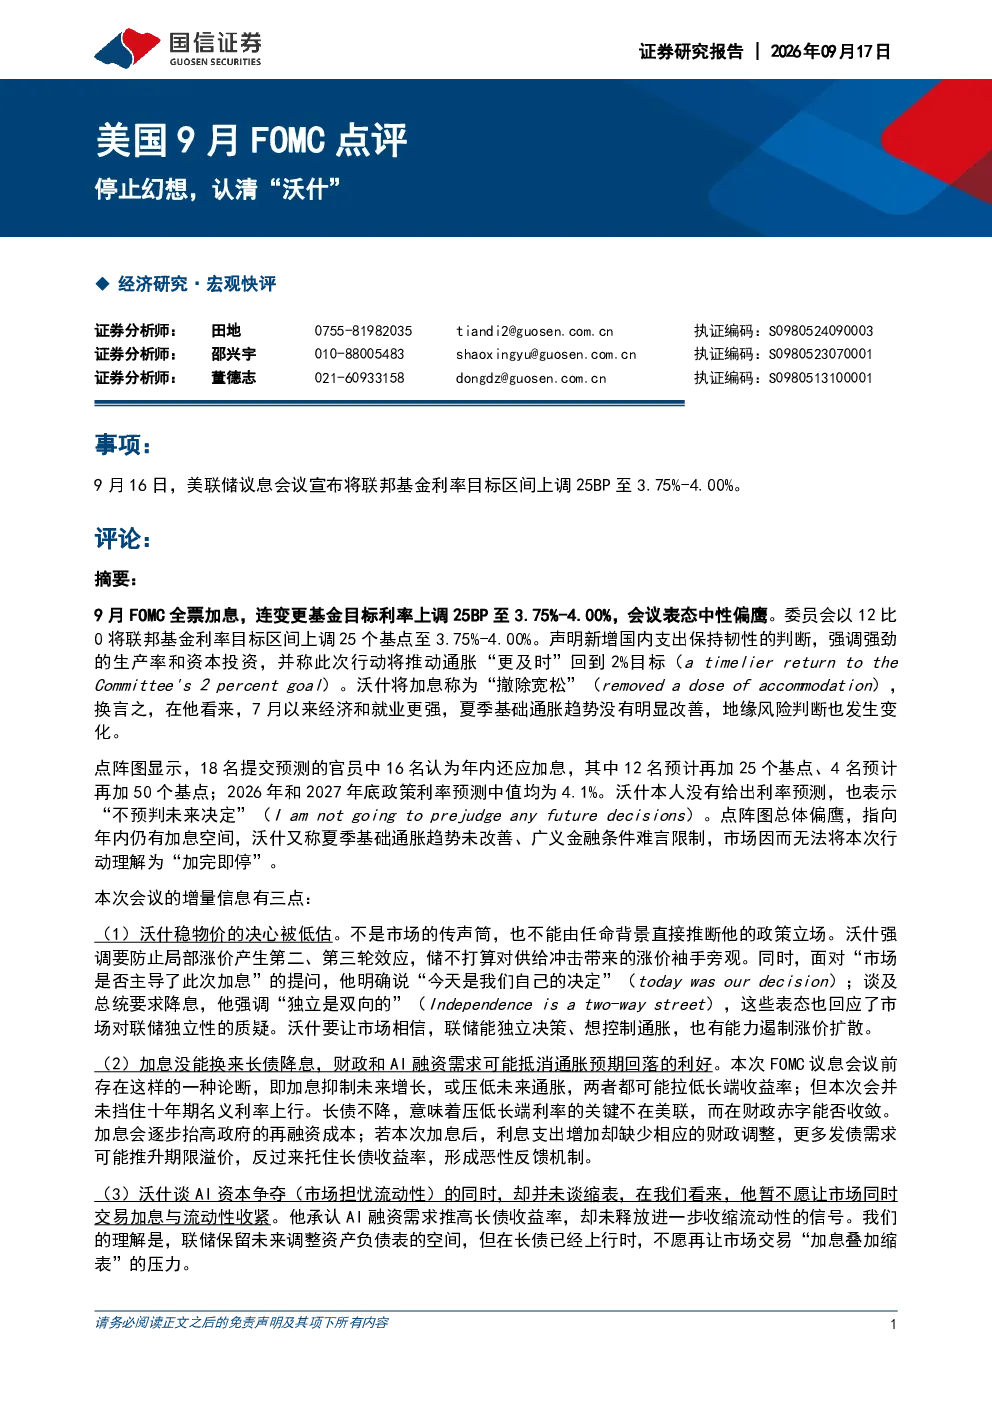
美联储9月议息会议全票加息25BP,将联邦基金利率目标区间上调至3.75%-4.00%。会议表态中性偏鹰,沃什强调联储稳物价决心,强调对局部通胀的遏制,并重申联储独立性。市场未充分预期本次加息,长债收益率未降反升,显示财政赤字和AI融资需求对利率的影响。沃什暂未释放缩表信号,保留未来调整资产负债表的空间。
本次加息对市场有何影响?
本次加息导致美债收益率变动:2年期上行约13BP,十年期上行约7BP,收益率曲线趋平。市场反应为美股下跌,美元指数上涨约0.6%,标普500和纳斯达克分别下跌约0.8%和0.7%。这反映了市场对美联储紧缩政策的预期调整,以及财政赤字和AI融资需求对利率的潜在影响。
未来美联储加息路径如何预测?
点阵图预测显示,16名官员认为年内还应加息,12名预计再加25BP,4名预计再加50BP。2026年和2027年底政策利率预测中值:4.1%。后续联储货币政策需权衡就业和通胀,需观察通胀趋势(PCE同比及细项涨幅占比)和增长代价(住房、零售、就业等先行指标)。若通胀广度继续扩大、就业稳固,年内可能再加一次息。
报告对当前市场有何判断?
报告指出市场需摆脱线性外推思维,关注政策两害相权取其轻的权衡。当前市场对美联储加息预期未充分反映,长债收益率未降反升,显示财政赤字和AI融资需求对利率的潜在影响。市场需关注通胀趋势和增长代价,以判断未来货币政策走向。
报告提示哪些风险?
报告提示需关注通胀趋势(PCE同比及细项涨幅占比)和增长代价(住房、零售、就业等先行指标)。若通胀广度继续扩大、就业稳固,年内可能再加一次息。此外,市场需警惕政策两害相权取其轻的权衡可能带来的不确定性,以及财政赤字和AI融资需求对利率的潜在影响。
你可能感兴趣
美国9月FOMC点评停止幻想,认清“沃什”
国信证券2026-09-17
沃什的鹰派叙事——2026年9月美联储FOMC会议点评
西部证券2026-09-17
6月美国FOMC点评:关注通胀,沃什鹰中略带鸽派
东兴证券2026-06-21
美国6月FOMC会议点评:沃什主席并不“鹰”
国信证券2026-06-18
美国6月FOMC会议点评:沃什主席并不“鹰”
国信证券2026-06-19
美联储系列三十三:沃什重塑货币纪律,9月FOMC成为试金石
华泰期货2026-08-31
海外观察:2026年6月美国FOMC会议 沃什首秀,点阵图抢戏
东海证券2026-06-18
策略点评报告:6月FOMC,沃什新政下的加息重启
华鑫证券2026-06-18
6月FOMC会议点评:沃什“首秀”放弃前瞻性指引,美联储态度更趋鹰派
开源证券2026-06-18
国海资产配置 7月FOMC点评 沃什以市场利率收紧换取观察时间
未知机构2026-07-30