猜你想问
美联储9月FOMC会议主要决定是什么?
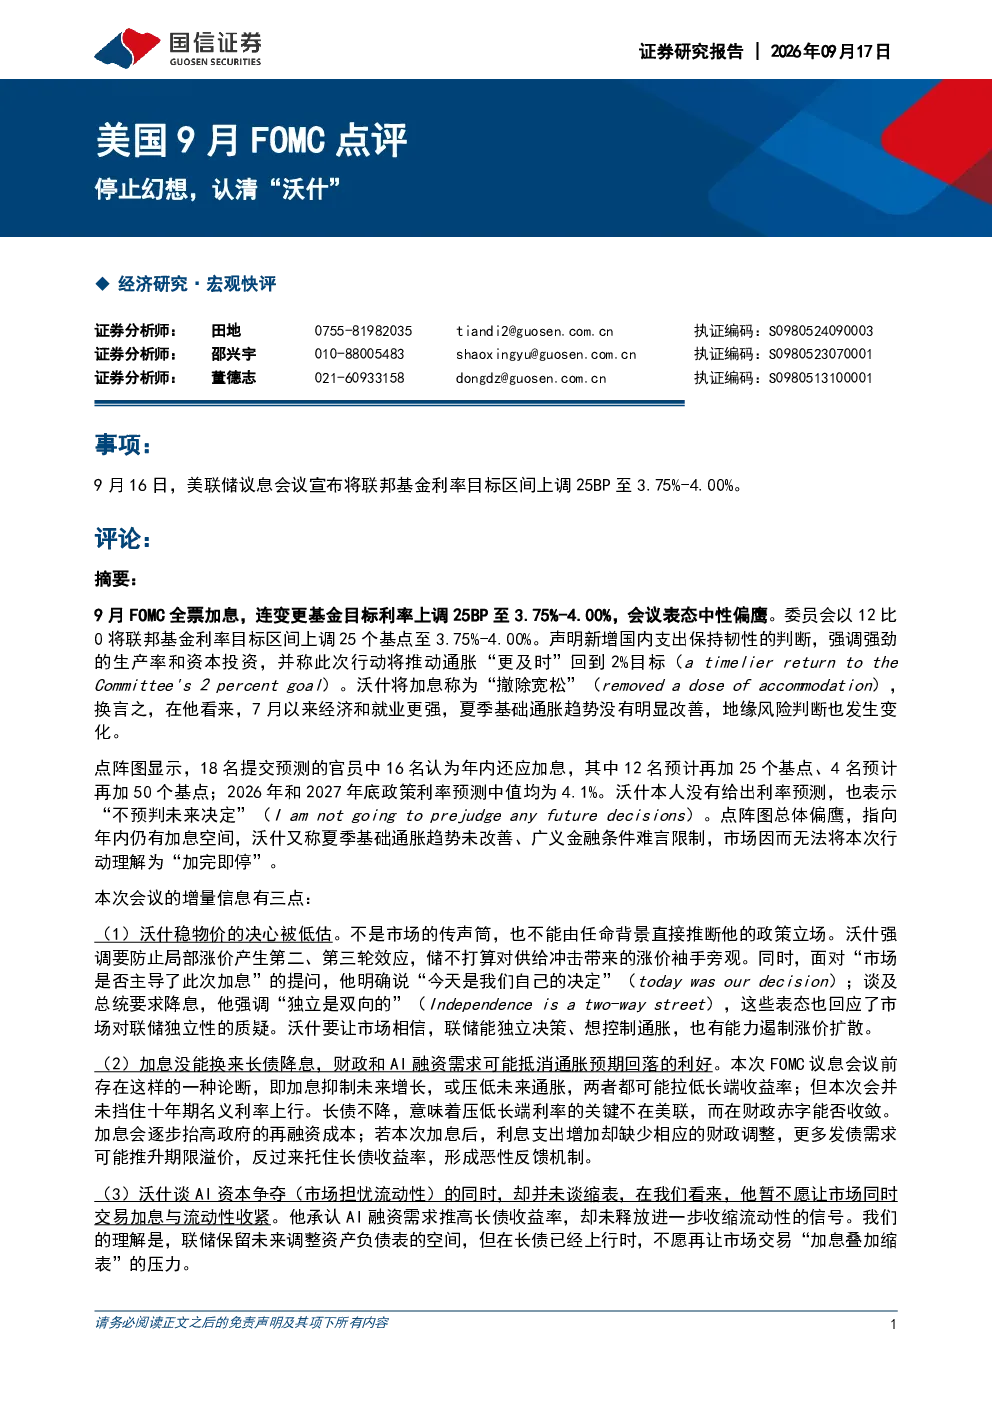
9月16日,美联储FOMC全票加息25BP,将联邦基金利率目标区间上调至3.75%-4.00%。会议声明中性偏鹰,强调经济韧性、生产率和资本投资,并称此次行动将推动通胀“更及时”回到2%目标。沃什将此次加息称为“撤除宽松”,强调联储稳物价的决心,回应市场对联储独立性的质疑,暗示年内仍有加息空间。点阵图预测显示,18名官员中16名预计年内还应加息,其中12名预计再加25BP、4名预计再加50BP;2026年和2027年底政策利率预测中值均为4.1%
报告如何分析美联储加息对长债收益率的影响?
加息未能压低十年期名义利率,财政赤字和AI融资需求可能抵消通胀预期回落的利好,形成恶性反馈机制。沃什承认AI融资需求推高长债收益率,但未释放进一步收缩流动性的信号,保留未来调整资产负债表的空间。这表明市场对美联储抑制通胀的信心并未因加息而增强,反而担忧长期利率可能持续承压
报告重点分析了哪些经济指标?
报告重点分析了通胀趋势和增长代价。通胀方面关注PCE同比及细项涨幅占比,判断通胀是否从局部转向广泛;增长代价方面关注住房、零售、就业和非AI投资走弱情况,评估加息对经济活动的实际影响。这些指标将帮助判断后续美联储的货币政策走向,以及年内是否还有进一步加息的可能
市场对9月FOMC会议有何反应?
美股下跌、美债上行,市场交易并非仅被预期的25BP加息,而是“鹰派发言”之下的隐忧。两年期美债收益率上行约13BP,十年期上行约7BP,美元指数上涨约0.6%,标普500和纳斯达克分别下跌约0.8%和0.7%。收益率曲线趋平,显示市场对未来加息预期增强,对经济增长存在担忧
报告提示了哪些风险?
后续联储货币政策需“两害相权取其轻”地看待就业和通胀两侧的政策代价。若通胀广度继续扩大、就业稳固,不能排除年内再加一次。需警惕AI融资需求持续推高长债收益率,可能迫使联储更早收缩流动性,增加经济下行风险。此外,全球经济增长放缓也可能对美联储政策形成压力