猜你想问
黑色日报20260918(1)核心内容是什么?
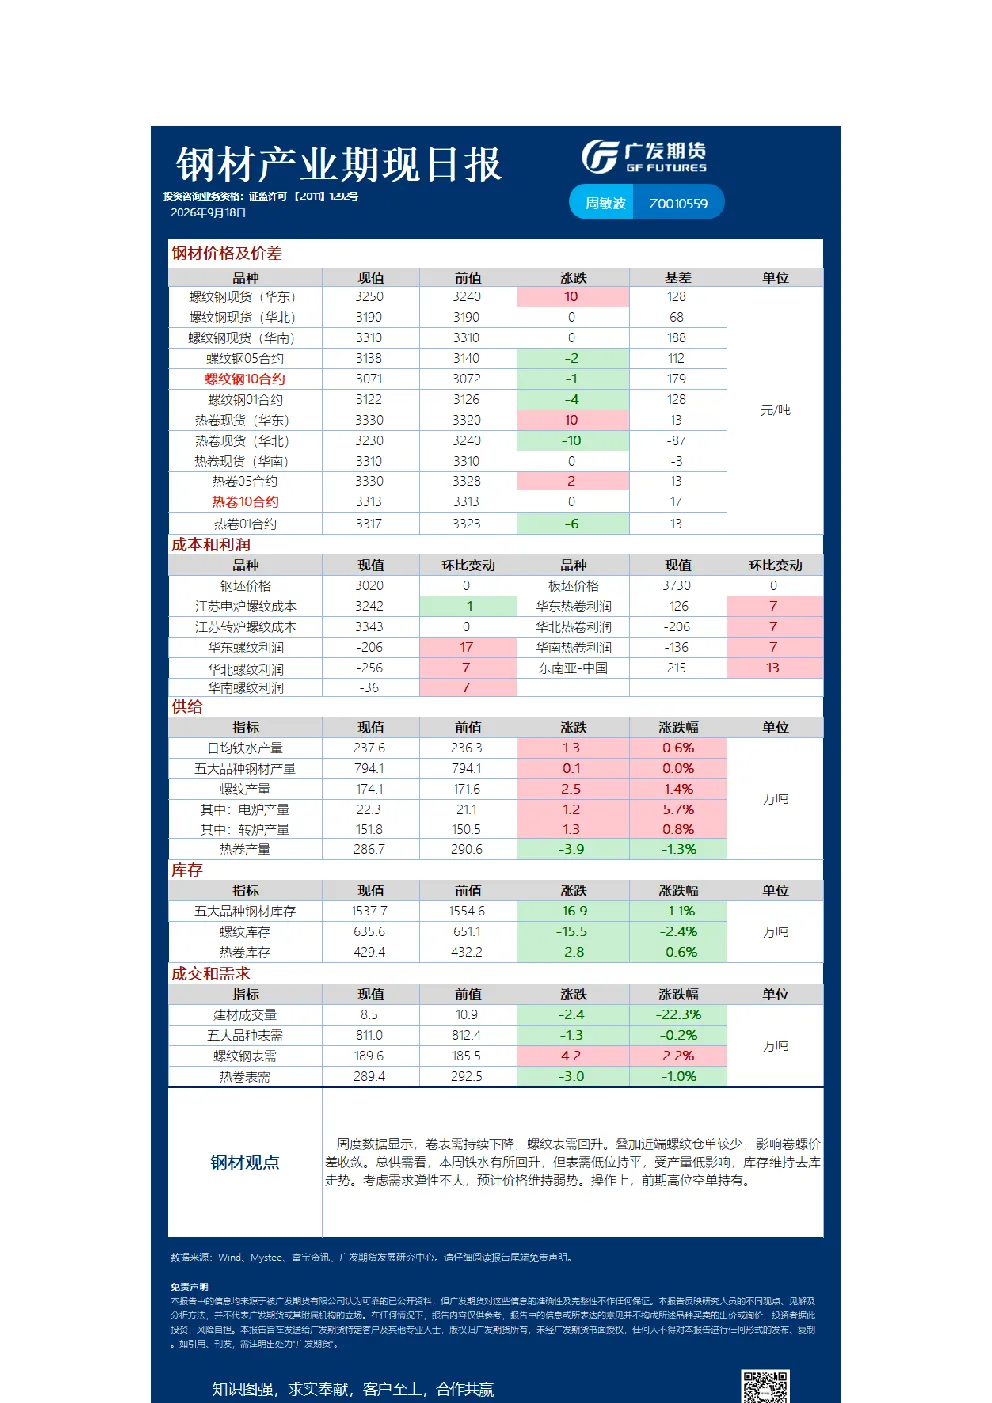
该研报包含铁矿石、硅锰、卷螺三个产业的期现日报。铁矿石方面,短期价格受海运费高位支撑但向上空间受限,预计主力合约震荡偏弱;中长期供应压力较大,供需偏宽松格局或持续。硅锰产业暂无具体内容。卷螺产业方面,卷表需持续下降,螺纹表需回升,卷螺价差收敛;总供需看,铁水回升但表需低位,库存去库,预计价格维持弱势。研究结论和操作建议需结合具体数据和报告进一步分析。
黑色日报20260918(1)铁矿石产业发展趋势如何?
铁矿石产业短期价格受海运费高位支撑,但向上空间受限,预计主力合约震荡偏弱;中长期供应压力较大,供需偏宽松格局或持续。关键数据方面,海运费C5航线+0.2美元/吨,C3航线+0.03美元/吨,铁水产量237万吨,钢厂盈利率8%,全球发运环比回升,几内亚发运量明显走高。研究结论建议关注西芒杜雨季后发运情况,01合约逢高布局空单。需持续关注海运费变化和供应端动态。
黑色日报20260918(1)报告重点分析了哪些方向?
报告重点分析了铁矿石、硅锰、卷螺三个产业的期现日报。铁矿石产业分析了短期价格支撑因素、中长期供需格局及操作建议;硅锰产业暂无具体内容;卷螺产业分析了表需变化、库存去库及价格走势。铁矿石产业是报告的核心分析对象,涵盖了价格驱动因素、供需关系及市场操作方向。需结合报告具体数据进一步研判。
黑色日报20260918(1)当前市场现状如何判断?
当前铁矿石市场短期受海运费高位支撑,但供应压力限制价格上行空间,主力合约预计震荡偏弱;中长期供需偏宽松,价格维持弱势压力。硅锰产业暂无具体内容。卷螺产业表需低位,库存去库,价格预计维持弱势。关键数据显示铁水产量回升但表需低位,全球发运环比回升。需关注海运费变化和供应端动态对市场的影响。
黑色日报20260918(1)研报存在哪些风险提示?
该研报主要风险在于铁矿石产业短期价格支撑因素可能减弱,如海运费下降或供应端突发利好;中长期供应压力可能加剧,如西芒杜雨季影响发运量不及预期。硅锰产业暂无具体内容,需关注后续报告更新。卷螺产业价格维持弱势风险在于表需回升不及预期或库存去库缓慢。操作建议需谨慎,避免盲目跟风,建议结合报告具体数据和后续市场变化动态调整策略。