猜你想问
美联储加息25bp的具体内容和影响是什么?
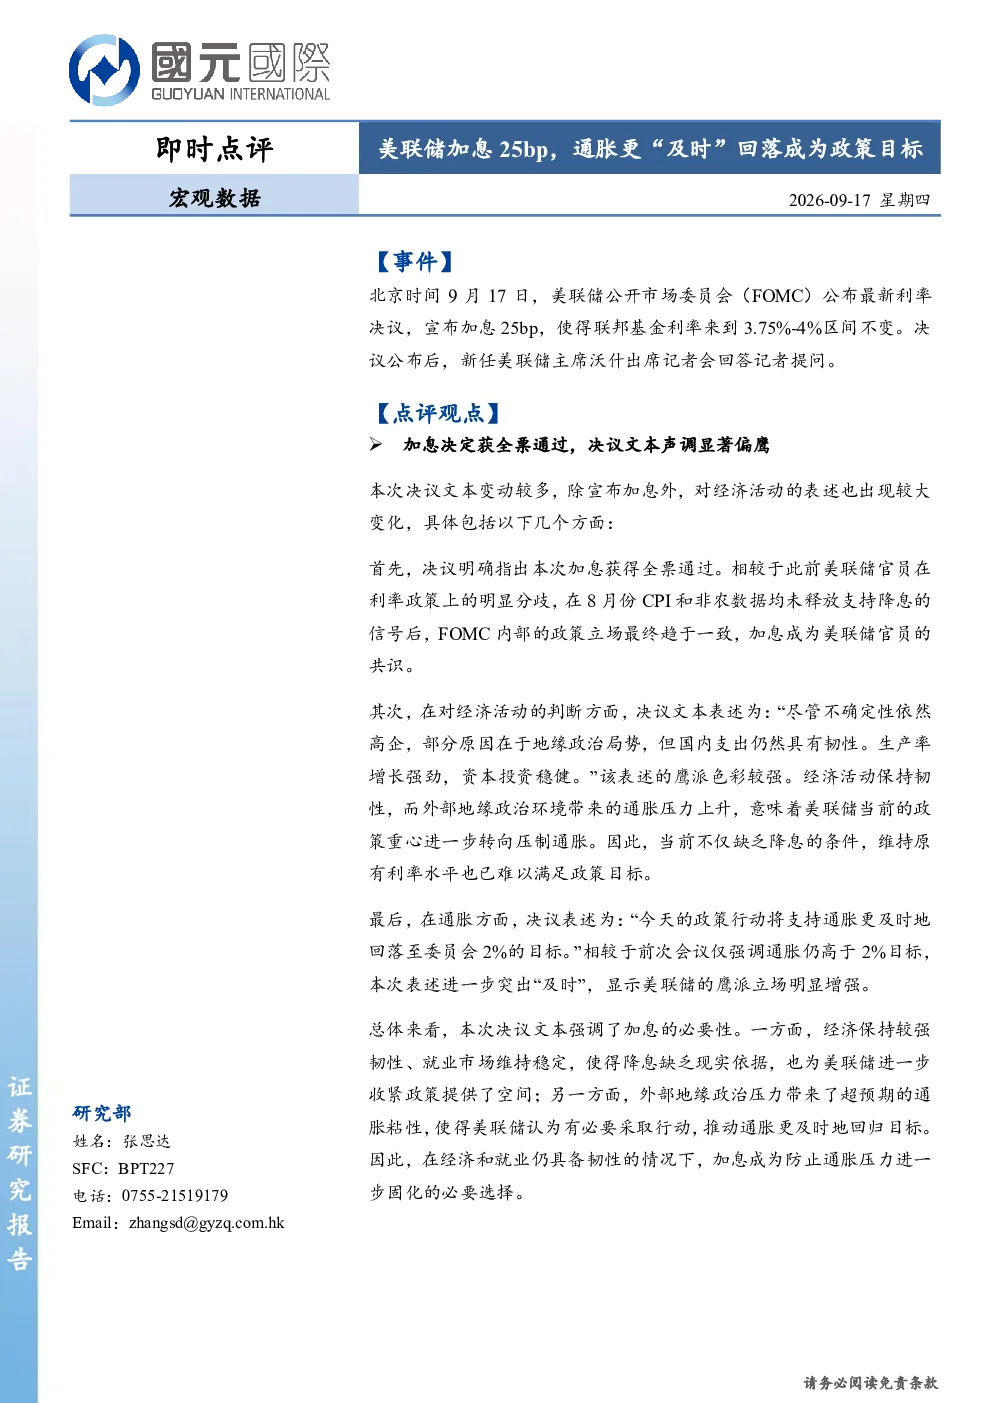
美联储宣布加息25bp,将联邦基金利率维持在3.75%-4%区间。决议文本偏鹰,强调加息获全票通过。经济活动表述显示支出韧性、生产率增长和资本投资稳健。通胀方面,决议强调政策行动将支持通胀更及时地回落至2%目标,鹰派立场增强。此次加息为预防性风险管理,防止能源价格上涨等供给冲击向核心通胀和中长期通胀预期传导。多数官员预计年内至少加息两次,无官员预计降息。经济预测显示2026-2028年联邦基金利率预期中值分别为4.1%、4.1%、3.9%,中长期预期中值3.2%。GDP增速预期中值分别为2.3%、2.4%、2.2%,失业率预期中值均为4.1%。PCE通胀预期中值分别为3.7%、2.3%、2.1%,核心PCE通胀预期中值分别为3.4%、2.5%、2.2%
此次加息对市场和经济有何影响?
此次加息为预防性风险管理,旨在防止能源价格上涨等供给冲击向核心通胀和中长期通胀预期传导。美联储政策思路调整,降低对通胀长期偏离目标的容忍度,即使中期通胀预测未恶化,也需通过更高利率推动通胀更快回归2%。持续紧缩周期尚未开启,但“更高更久高”或重新成为基准情形。降息在一段时间内难以重新成为基准情形,美联储已回到“更高更久”的政策阶段。对资产价格而言,短端利率和美元仍将获得一定支撑,市场需根据通胀、就业和能源数据重估政策路径,贴现率波动可能进一步上升。未来资产定价将同时受到盈利质量与融资成本的约束,现金流确定性高、资产负债表稳健的公司可能相对占优
报告对行业发展趋势有何分析?
报告指出,美联储政策思路调整,降低对通胀长期偏离目标的容忍度,即使中期通胀预测未恶化,也需通过更高利率推动通胀更快回归2%。持续紧缩周期尚未开启,但“更高更久高”或重新成为基准情形。降息在一段时间内难以重新成为基准情形,美联储已回到“更高更久”的政策阶段。对资产价格而言,短端利率和美元仍将获得一定支撑,市场需根据通胀、就业和能源数据重估政策路径,贴现率波动可能进一步上升。未来资产定价将同时受到盈利质量与融资成本的约束,现金流确定性高、资产负债表稳健的公司可能相对占优
当前市场现状如何?
当前市场需根据通胀、就业和能源数据重估政策路径,贴现率波动可能进一步上升。美联储政策思路调整,降低对通胀长期偏离目标的容忍度,即使中期通胀预测未恶化,也需通过更高利率推动通胀更快回归2%。持续紧缩周期尚未开启,但“更高更久高”或重新成为基准情形。降息在一段时间内难以重新成为基准情形,美联储已回到“更高更久”的政策阶段。对资产价格而言,短端利率和美元仍将获得一定支撑。未来资产定价将同时受到盈利质量与融资成本的约束,现金流确定性高、资产负债表稳健的公司可能相对占优
报告提示哪些风险?
报告提示,美联储政策思路调整,降低对通胀长期偏离目标的容忍度,即使中期通胀预测未恶化,也需通过更高利率推动通胀更快回归2%。持续紧缩周期尚未开启,但“更高更久高”或重新成为基准情形。降息在一段时间内难以重新成为基准情形,美联储已回到“更高更久”的政策阶段。对资产价格而言,短端利率和美元仍将获得一定支撑,市场需根据通胀、就业和能源数据重估政策路径,贴现率波动可能进一步上升。未来资产定价将同时受到盈利质量与融资成本的约束,现金流确定性高、资产负债表稳健的公司可能相对占优