猜你想问
这份研报主要讲了什么内容?
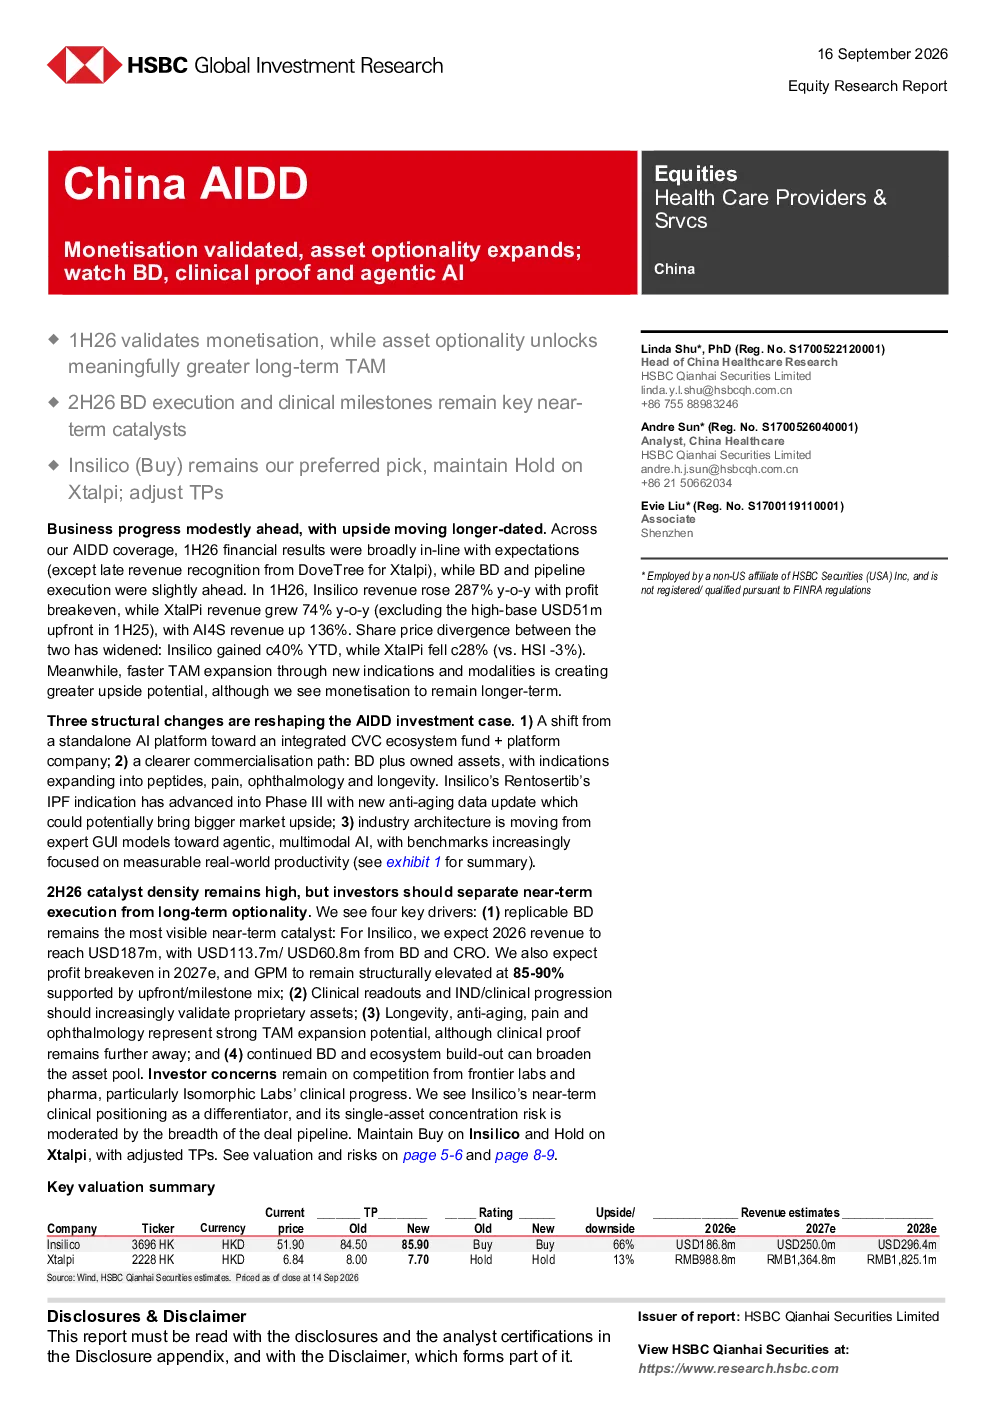
这份研报分析了2026年上半年AI制药的商业化验证情况,重点关注Insilico Medicine和Xtalpi两家公司的资产期权价值扩大、BD交易以及临床里程碑进展。Insilico Medicine验证了变现能力,营收同比增长287%,实现盈亏平衡,其Rentosertib进入III期临床;Xtalpi受里程碑付款延迟影响营收下降,但正转型为生物技术资产生成器,未来将有大量内部研发项目进入IND阶段。报告还探讨了AIDD领域从独立平台向集成化CVC生态系统的转变趋势。
AI制药行业目前的发展趋势是什么?
AI制药行业正经历从独立AI平台向集成化CVC生态系统的转型,商业化路径更加清晰。行业架构也从依赖专家GUI模型转向更具能动性、多模态的AI技术。Insilico Medicine和Xtalpi的案例展示了不同的发展路径,前者通过BD和内部研发扩大资产选择权,后者则聚焦于重资产生物技术转型。整体看,AI制药正从技术验证走向更成熟的商业化阶段,但竞争和地缘政治风险仍需关注。
研报重点分析了哪些公司?
研报重点分析了Insilico Medicine和Xtalpi两家公司。Insilico Medicine作为“IP工厂”模式代表,通过Rentosertib的III期临床和不断扩大的BD管线获得市场认可,维持买入评级,目标价上调至85.90港元。Xtalpi则处于战略转型期,从轻资产模式转向重资产生物技术,存在一定风险,维持持有评级,目标价下调至7.70港元。两家公司的分析涵盖了营收变化、临床进展、BD活动和估值方法等维度。
当前AI制药市场的整体状况如何?
当前AI制药市场呈现商业化加速和竞争加剧的态势。Insilico Medicine等领先企业已实现营收增长和盈亏平衡,展示了AI制药的商业可行性。同时,行业正从单一AI平台向更复杂的CVC生态系统演进,要求企业具备更强的整合能力。Xtalpi的转型案例也反映了部分企业在发展路径上的调整。整体看,AI制药市场潜力巨大,但技术颠覆、临床试验失败等风险不容忽视。
研报提示了哪些主要风险?
研报提示了AI制药领域的主要风险,包括核心资产临床试验失败的可能性、BD交易活动不及预期、收入和里程碑时间的不确定性、技术被颠覆的风险、市场竞争加剧以及地缘政治影响等。Insilico Medicine和Xtalpi的估值方法也反映了这些风险因素,如Insilico Medicine采用SOTP和风险调整估值,Xtalpi则采用DCF并设定了较低的WACC假设。投资者需关注这些风险对两家公司未来发展的影响。