猜你想问
泉峰控股2026年中期业绩表现如何?
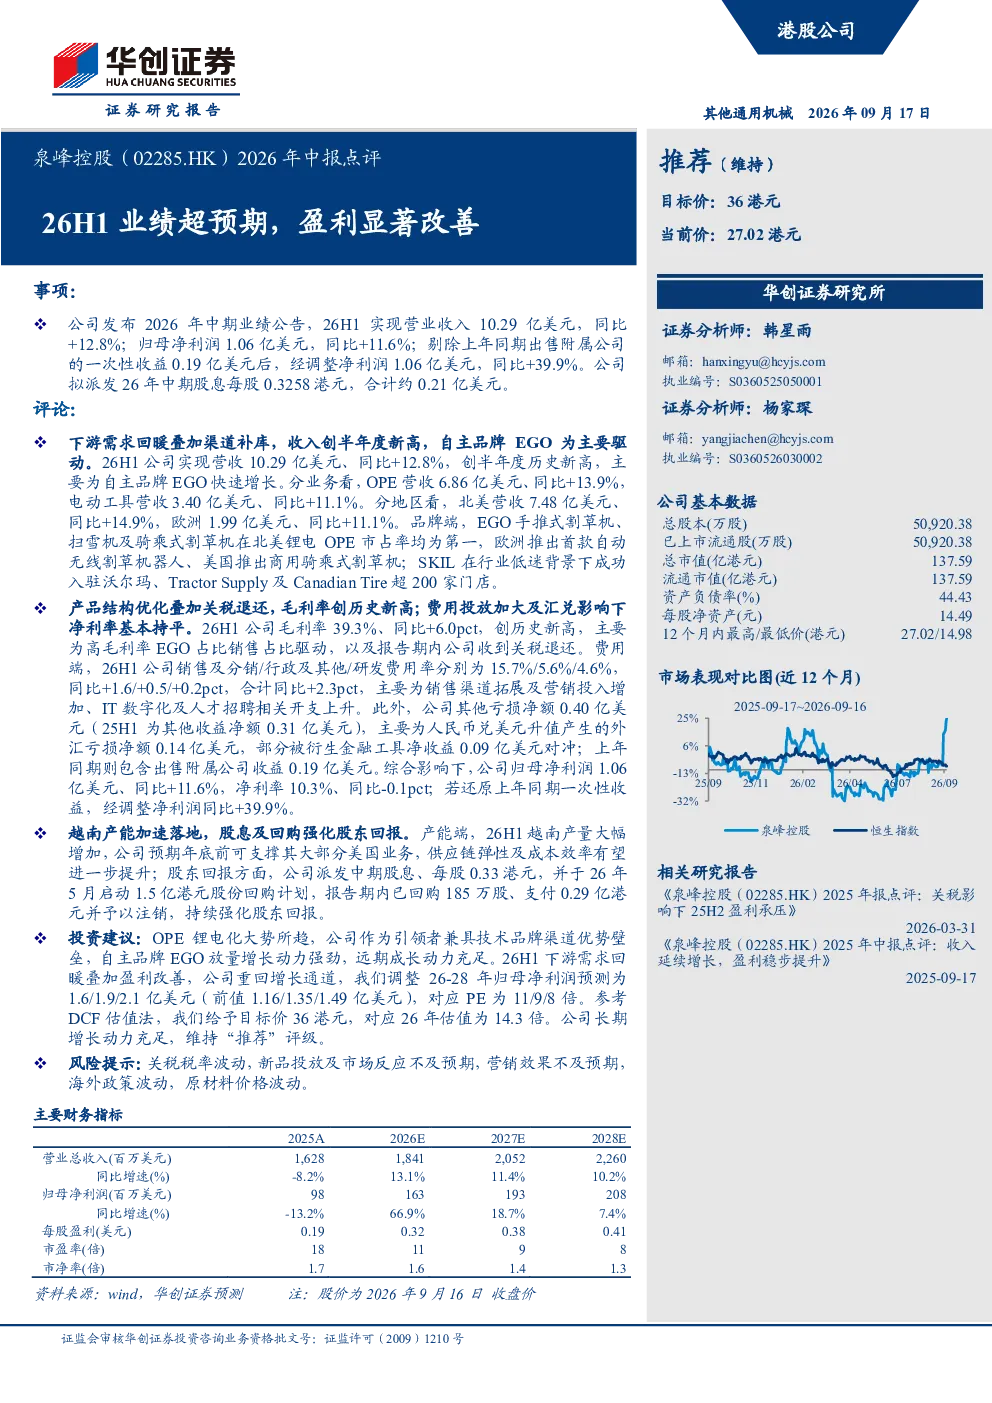
泉峰控股2026年中期业绩表现亮眼,实现营业收入10.29亿美元(同比+12.8%),归母净利润1.06亿美元(同比+11.6%);剔除一次性收益后,经调整净利润同比增长39.9%。收入增长主要来自自主品牌EGO,OPE业务营收6.86亿美元(同比+13.9%),电动工具业务营收3.40亿美元(同比+11.1%);北美地区营收7.48亿美元(同比+14.9%),欧洲营收1.99亿美元(同比+11.1%)。毛利率创历史新高,达到39.3%(同比+6.0pct),主要得益于EGO产品占比提升及关税退还;净利率为10.3%(同比-0.1pct),受费用投放及汇兑影响。越南产能加速落地,预计年底前可支撑大部分美国业务;公司派发中期股息每股0.3258港元,并启动1.5亿港元股份回购计划。
电动工具行业未来发展趋势如何?
电动工具行业未来发展趋势中,OPE锂电化是重要方向。随着锂电池技术的成熟和成本下降,电动工具将更多采用锂电池作为动力源,提升便携性和续航能力。同时,智能化、数字化技术将逐步融入产品,如通过APP远程控制、故障诊断等功能,提升用户体验。此外,环保政策趋严将推动电动工具向更节能、更环保的方向发展。行业竞争格局将加剧,头部企业凭借技术、品牌、渠道优势,有望进一步扩大市场份额,自主品牌如EGO的放量增长将体现这一趋势。
研报对泉峰控股的重点分析方向是什么?
研报对泉峰控股的重点分析方向包括业绩增长驱动因素、盈利能力提升路径、产能扩张计划及股东回报政策。业绩增长主要来自自主品牌EGO的放量,OPE和电动工具业务均实现稳健增长,北美市场表现尤为突出。盈利能力方面,EGO产品占比提升和关税退还推动毛利率创历史新高,但净利率受费用和汇兑影响略有下降。产能方面,越南工厂加速落地,将支撑美国业务发展。股东回报方面,公司派发中期股息并启动股份回购计划,显示对未来发展的信心。
当前电动工具市场整体状况如何?
当前电动工具市场整体呈现稳步增长态势,主要受基建投资、房地产装修、个人消费升级等因素驱动。市场竞争激烈,国内外品牌竞争格局分明,头部企业凭借品牌、技术和渠道优势占据主导地位。产品趋势上,电动工具正朝着更轻便、更智能、更环保的方向发展,锂电池工具成为市场热点。区域市场方面,北美和欧洲市场成熟度高,增长稳定;亚太地区潜力巨大,但竞争也日益激烈。原材料价格波动、汇率变动等因素对行业利润率产生影响。
研报提示的主要风险有哪些?
研报提示的主要风险包括关税税率波动、新品投放不及预期、营销效果不及预期、海外政策波动、原材料价格波动等。关税税率变动可能影响公司出口业务成本和利润。新品投放若未达市场预期,将影响收入增长。营销效果不及预期可能导致市场份额下滑。海外政策变化可能带来合规风险。原材料价格波动,特别是锂、钴等关键原材料价格大幅上涨,将压缩公司利润空间。这些风险需持续关注,并纳入投资决策考量。