猜你想问
美伊冲突如何影响全球能源价格?
美伊冲突导致霍尔木兹海峡和曼德海峡受阻,沙特石油出口受限,替代航线也受阻,全球石油供应持续损失。原油库存降至历史低位,供给缓冲能力下降,油价敏感性及弹性显著上升。8月沙特原油出口仅战前三分之一,9月可能更低。同时,卡塔尔LNG生产设施遭袭,中东天然气出口受阻,欧洲天然气储气率低,冬季取暖季供应或紧张。这些因素共同导致全球能源价格剧烈波动,进入更长的“高价周期”。
能源行业未来发展趋势如何?
全球能源供应格局正在重塑。欧洲减少对俄气依赖,增加美气进口;美国加大原油、成品油及天然气出口,亚洲及欧洲天然气进口增加。非美元石油结算比例上升,石油美元体系松动。未来能源市场将持续面临供应紧张和价格高位,煤炭、电力等替代能源价格也将上涨。美伊局势走向仍是核心风险点。
报告中重点分析了哪些方向?
报告重点分析了原油供给缓冲能力下降、价格弹性上升的问题,以及天然气供应面临的严峻考验。同时,探讨了全球能源供应格局重塑的过程,包括欧洲减少对俄气依赖、美国加大能源出口等。此外,报告还分析了战争对资源的争夺本质,以及全球能源市场进入“高价周期”的原因。
当前能源市场现状如何判断?
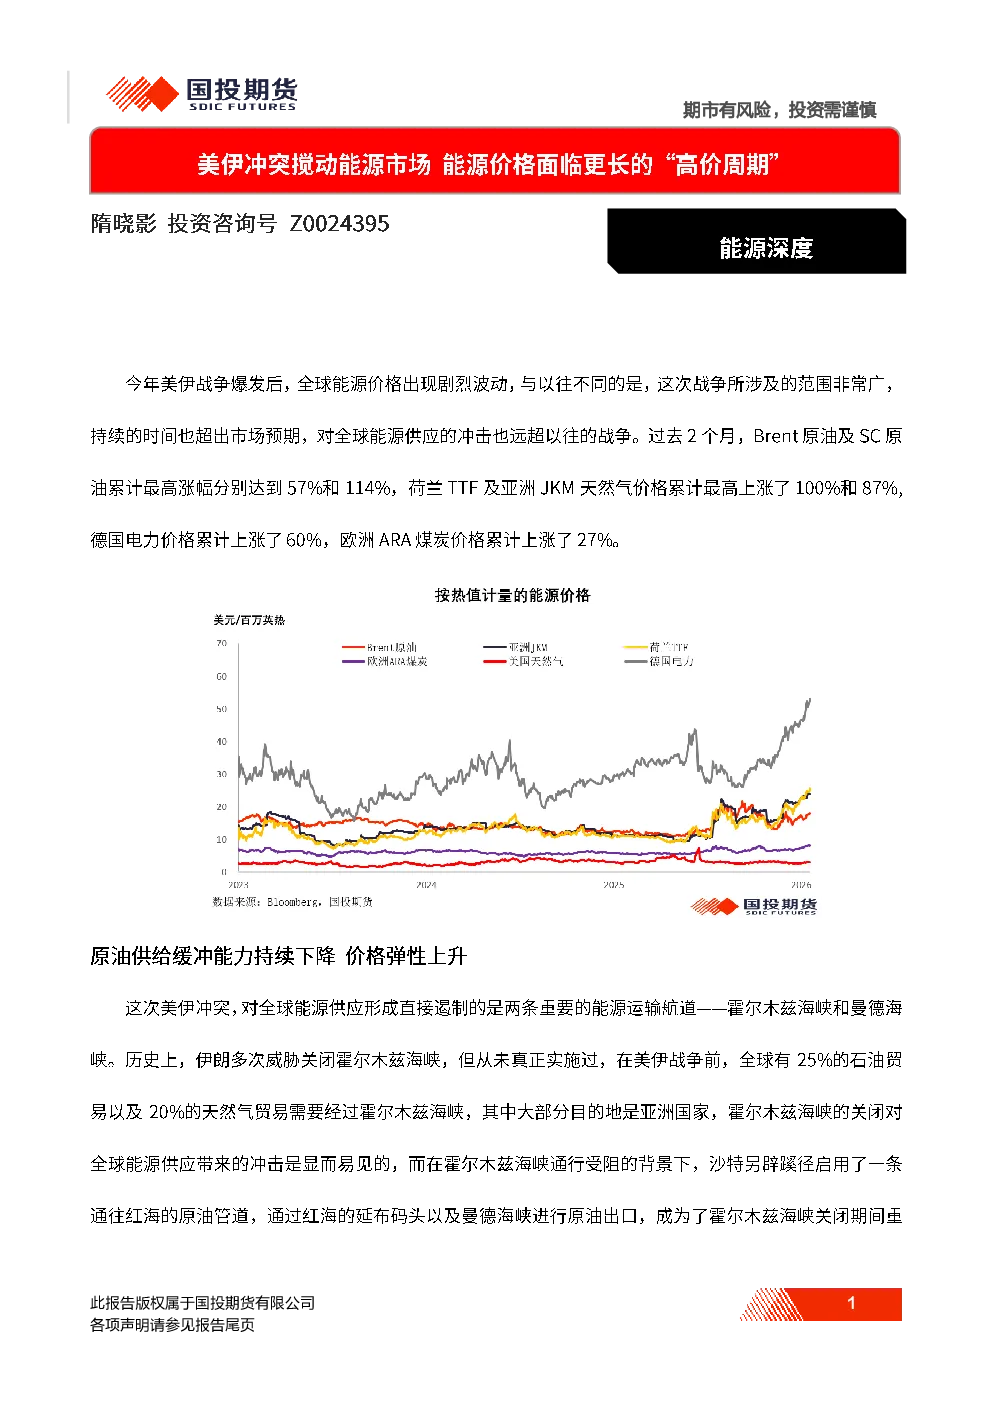
当前能源市场面临供应紧张和价格高位。Brent原油/SC原油最高涨幅57%/114%;TTF天然气/JKM天然气最高涨幅100%/87%;德国电力上涨60%;欧洲ARA煤炭上涨27%。美国原油储备库存降至近40年新低,中国港口库存近10年来最低,欧洲/新加坡油品库存历史低位。卡塔尔LNG出口袭击后近乎中断,欧盟天然气储气率仅68%。这些数据表明能源市场供应紧张,价格持续上涨。
研报提示哪些核心风险?
美伊冲突持续僵持下,能源供应损失及供需矛盾未解决,库存低位且冬季取暖需求加剧供应压力。能源价格高度敏感,煤炭、电力等替代能源价格也将上涨,形成更长的“高价周期”。此外,美伊局势走向仍是核心风险点。投资者需关注中东局势变化,以及全球能源供需关系的变化。