猜你想问
这份研报主要分析了哪些ETF的期权数据?
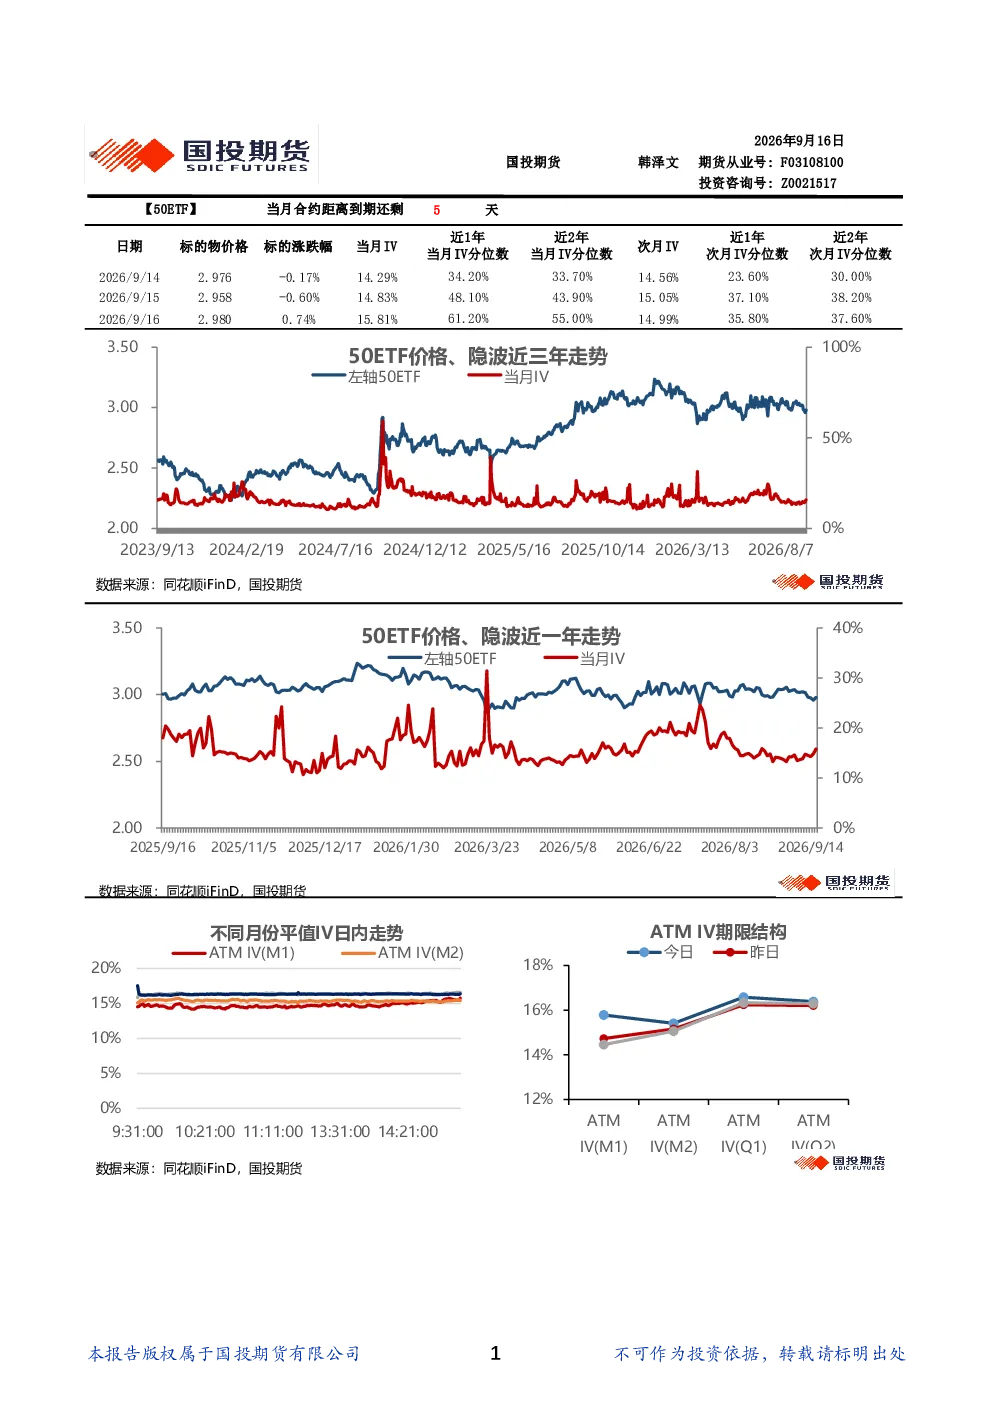
这份研报主要分析了包括50ETF、沪300ETF、深300ETF、沪中证500ETF、深中证500ETF、创业板ETF、深证100ETF、科创50ETF、科创板50ETF、300指数、1000指数以及上证50指数在内的多个ETF的期权数据,通过对这些ETF的隐含波动率(IV)、主力月份看涨期权隐波与看跌期权隐波之比(skew)以及持仓量PCR(持仓量比率)等指标进行分析,揭示了市场对未来波动性的预期、市场情绪以及投资者对未来价格走势的分歧程度。
报告显示的市场情绪如何?
报告显示,多数ETF的期权市场情绪较为乐观,这主要体现在主力月份看涨期权隐波与看跌期权隐波之比(skew)多数呈正偏态分布,表明市场对看涨期权的需求相对较高。这种情绪反映在投资者对看涨期权更积极的态度上,暗示市场参与者对未来价格上涨的预期较为普遍。
报告重点分析了哪些方向?
报告重点分析了多个ETF的期权隐含波动率(IV)、主力月份看涨期权隐波与看跌期权隐波之比(skew)以及持仓量PCR(持仓量比率)这三个核心指标。通过对这些指标的分析,报告揭示了市场对未来波动性的预期变化、市场情绪的偏向性以及投资者对未来价格走势的分歧程度,为投资者理解当前市场状态提供了重要参考。
当前市场现状如何判断?
当前市场现状表现为多个ETF的期权隐含波动率(IV)近期有所上升,显示市场对未来波动性的预期有所增加。同时,多数ETF的持仓量PCR处于较高水平,表明市场对未来价格走势存在较大分歧。这些指标综合反映出市场情绪较为复杂,既存在乐观情绪,也伴随着对潜在风险的担忧。
研报中有哪些风险提示?
研报提示,市场对未来波动性的预期增加意味着潜在的市场风险加大,投资者应密切关注市场动态,做好风险管理。此外,持仓量PCR处于较高水平表明市场分歧较大,这种不确定性可能加剧价格波动,投资者在操作时应保持谨慎,避免过度交易,合理配置资产以应对可能的市场变化。