猜你想问
这份研报的核心内容是什么?
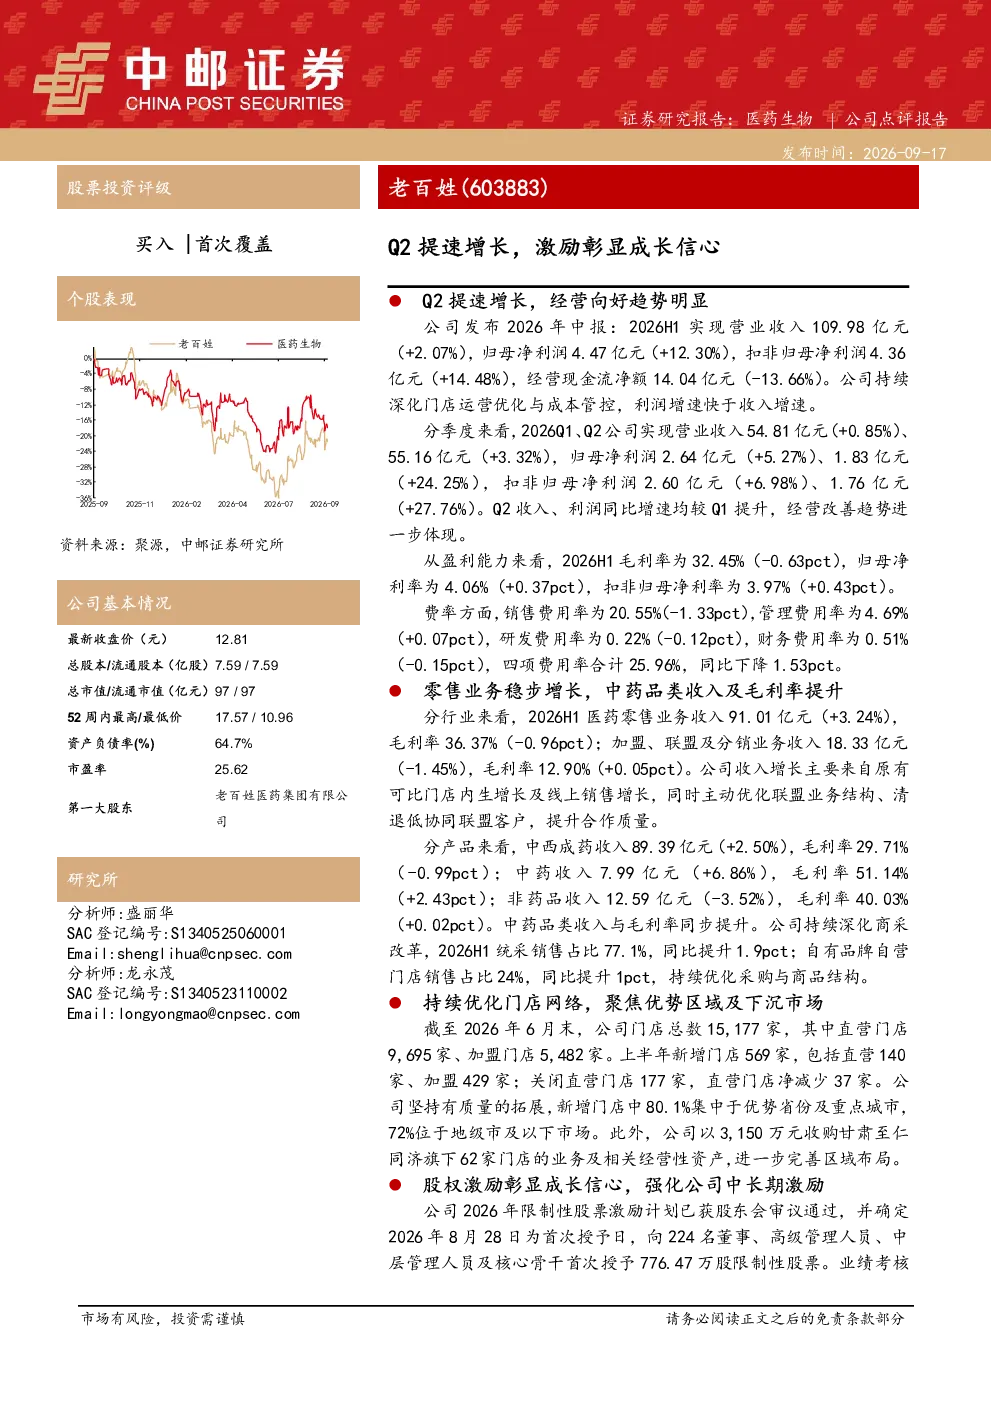
这份研报指出老百姓Q2实现提速增长,2026年上半年营业收入109.98亿元增长2.07%,归母净利润4.47亿元增长12.30%。Q2收入、利润同比增速均较Q1提升,显示经营改善趋势。毛利率为32.45%,归母净利率为4.06%,费用率合计25.96%,同比下降1.53pct,其中销售费用率下降显著。零售业务收入91.01亿元增长3.24%,中药品类收入与毛利率同步提升。截至2026年6月末,门店总数15,177家,上半年新增门店569家,关闭直营门店177家。
医药零售行业发展趋势如何?
研报分析医药零售行业,老百姓Q2提速增长反映行业经营向好趋势。公司零售业务收入91.01亿元增长3.24%,中药品类收入与毛利率同步提升,显示中药品类仍是行业重要增长点。门店网络方面,新增门店集中于优势省份及下沉市场,反映行业向重点区域渗透的趋势。但行业竞争加剧是重要挑战,需关注门店经营及并购整合风险。
研报重点分析了哪些方向?
研报重点分析了老百姓Q2提速增长的经营表现,包括收入利润增长、盈利能力变化、费用率优化及零售业务细分数据。特别关注股权激励计划,公司向224名核心人员授予776.47万股,设定2027年、2028年净利润增长率不低于75%、100%的业绩考核要求,彰显成长信心。同时分析了门店网络扩张与优化情况。
当前市场对老百姓的评价如何?
研报首次覆盖老百姓,给予“买入”评级。市场关注公司Q2提速增长的经营改善趋势,特别是净利润增速提升及费用率优化。股权激励计划也增强市场信心,预计2026-2028年营收分别为234.63、249.57、265.79亿元,归母净利润分别为5.95、6.70、7.55亿元,当前股价对应PE分别为16、15、13倍。
研报提示了哪些风险?
研报提示门店经营不及预期风险,需关注下沉市场门店扩张效果及直营门店关闭带来的影响。行业竞争加剧风险是另一关注点,需警惕同类药企竞争压力。并购整合及商誉减值风险也需重视,未来整合效果及商誉减值可能影响公司盈利表现。