猜你想问
爱美客2026年半年报核心内容是什么?
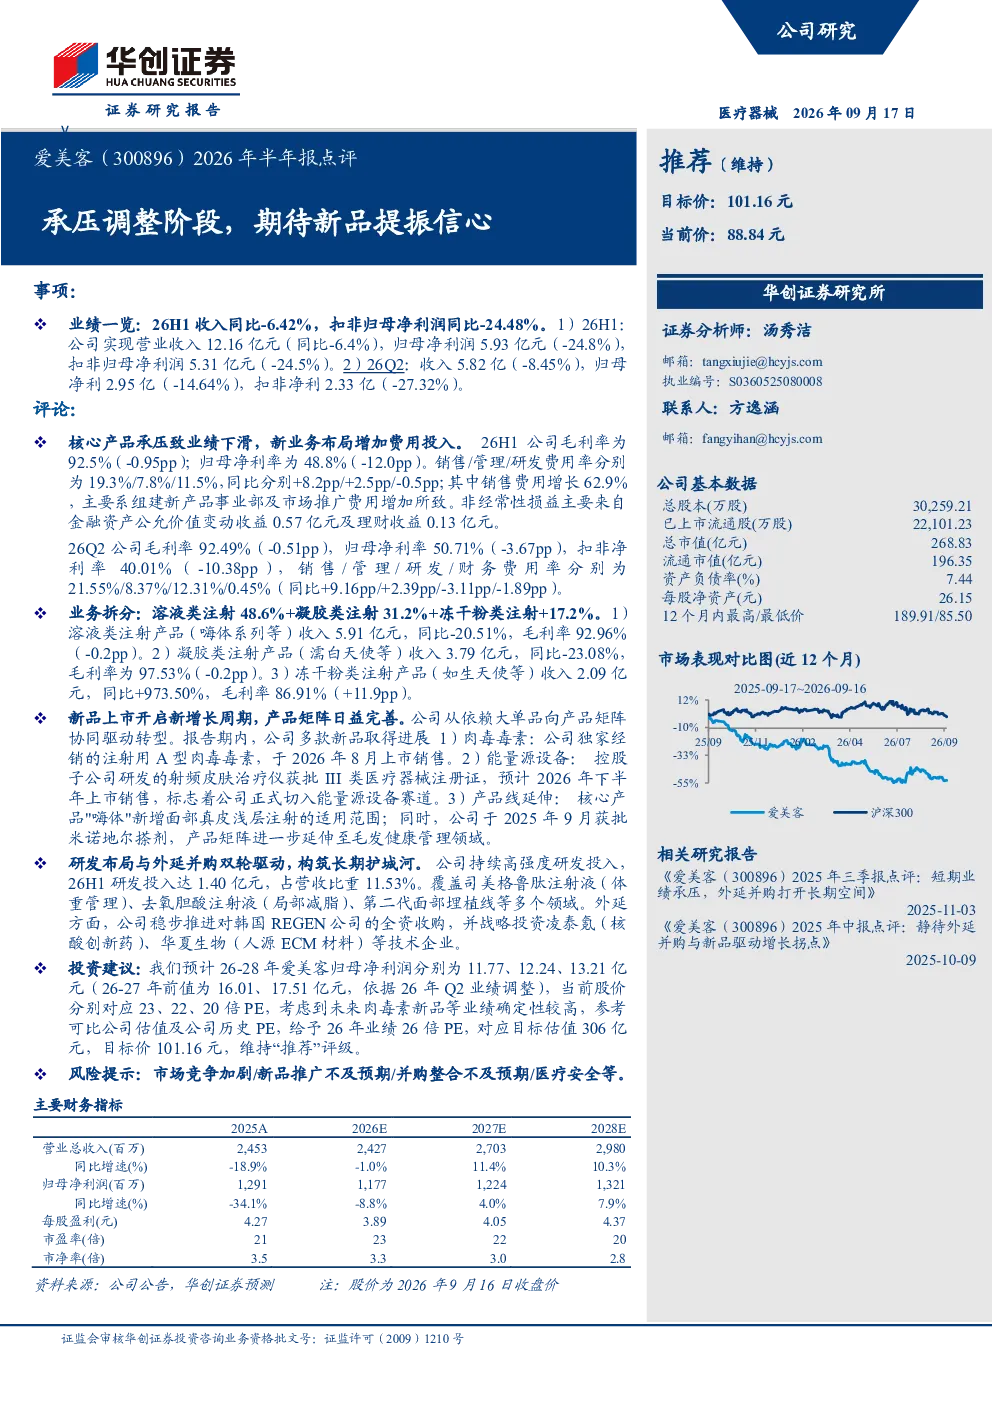
爱美客2026年半年报显示公司处于业绩承压调整阶段,主要受核心产品销售下滑影响。26H1公司收入12.16亿元(同比-6.42%),归母净利润5.93亿元(同比-24.48%),扣非归母净利润5.31亿元(同比-24.5%)。毛利率92.5%(-0.95pp),归母净利率48.8%(-12.0pp)。销售费用率显著提升,主要因新产品事业部组建及市场推广费用增加,销售费用率同比+8.2pp至19.3%。
医美赛道2026年发展趋势如何?
医美赛道2026年呈现产品矩阵化转型趋势,冻干粉类注射增长显著,毛利率提升11.9pp至86.91%。同时,能量源设备如射频皮肤治疗仪获批上市,肉毒素、米诺地尔搽剂等新品拓展应用领域,反映行业从依赖大单品向多元化产品布局发展。研发投入持续加码,覆盖司美格鲁肽等创新产品,外延并购稳步推进,显示行业竞争加剧下企业加速创新与整合。
爱美客报告重点分析了哪些方面?
爱美客报告重点分析了产品矩阵转型进展,冻干粉类注射收入同比+973.50%,嗨体拓展面部真皮浅层注射适用范围,米诺地尔搽剂拓展毛发健康管理领域。同时关注研发投入与外延布局,26H1研发投入1.40亿元(占营收11.53%),战略投资凌泰氪、华夏生物等技术企业。此外,报告披露销售费用率显著提升至19.3%,反映新品推广投入加大。
当前医美市场现状如何判断?
当前医美市场处于结构调整期,传统注射类产品受集采等政策影响下滑明显,冻干粉类注射凭借高毛利率成为增长亮点。行业竞争加剧促使企业加速产品多元化,能量源设备、创新药品等新兴领域逐步放量。头部企业通过研发投入与并购整合提升竞争力,但整体市场增速放缓,企业需平衡短期业绩压力与长期发展布局。
爱美客研报提示哪些风险?
爱美客研报提示的主要风险包括市场竞争加剧,传统注射类产品面临价格压力与替代风险;新品推广不及预期,肉毒素、能量源设备等新品市场接受度存在不确定性;并购整合效果不及预期,对韩国REGEN公司的收购及战略投资可能面临整合挑战;医疗安全风险,医美行业监管趋严,企业需关注合规经营与产品质量问题。