猜你想问
这份研报的核心内容是什么?
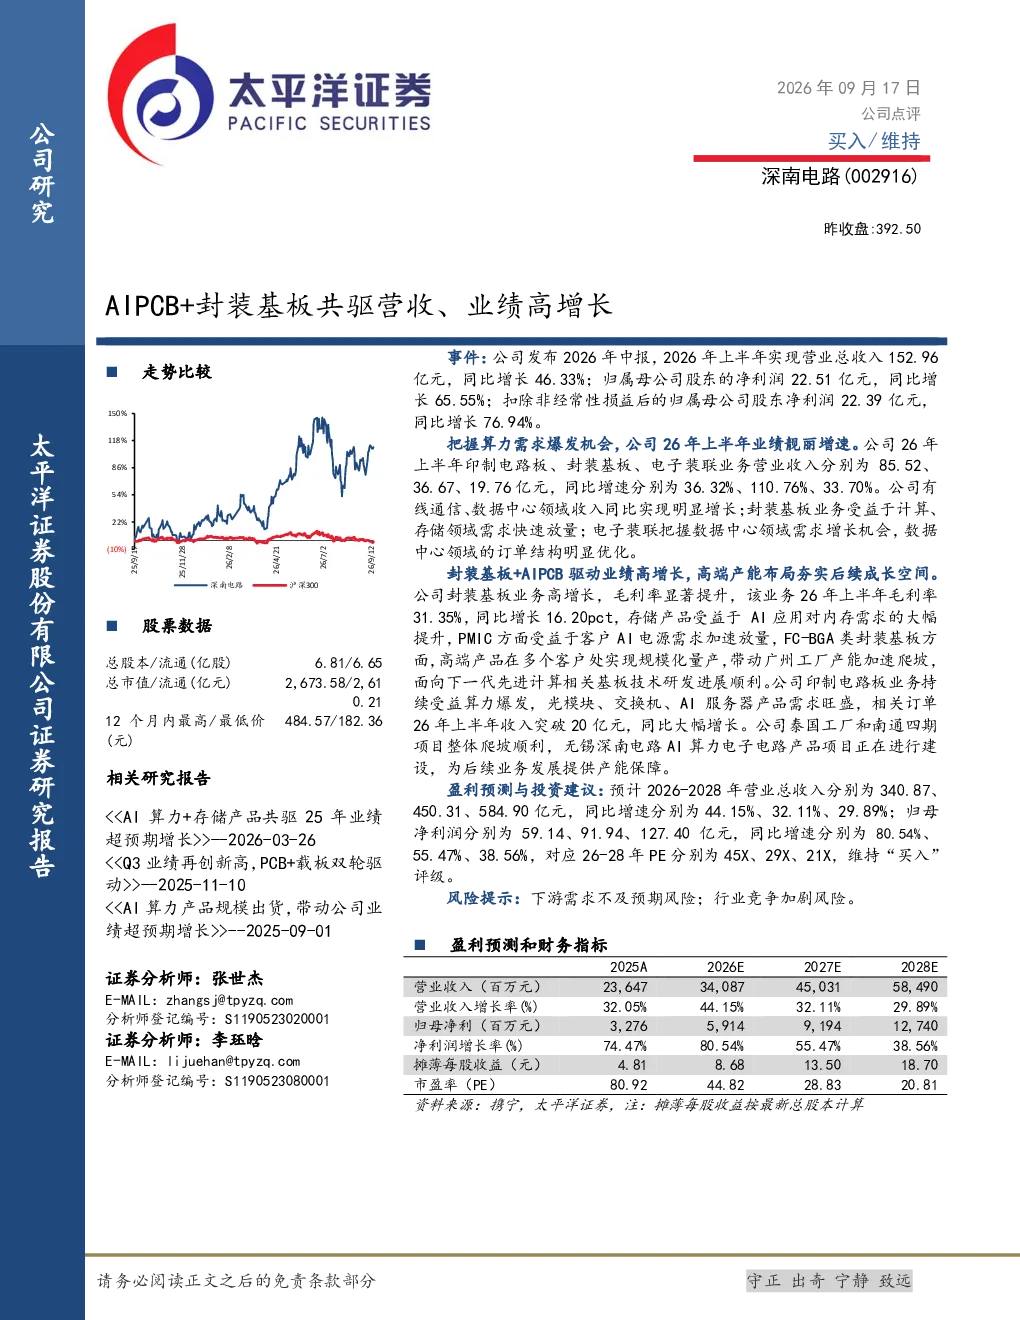
该研报显示,公司2026年上半年业绩显著增长,营业总收入152.96亿元,同比增长46.33%;归母净利润22.51亿元,同比增长65.55%。主要驱动因素为印制电路板(PCB)、封装基板和电子装联业务的高增长。PCB业务收入85.52亿元,同比增长36.32%,受益于算力需求爆发。封装基板业务收入36.67亿元,同比增长110.76%,毛利率提升至31.35%。电子装联业务收入19.76亿元,同比增长33.70%。公司泰国工厂和南通四期项目爬坡顺利,无锡深南电路AI算力电子电路产品项目在建。封装基板技术研发进展顺利,面向下一代先进计算相关基板技术取得突破。预计2026-2028年营业总收入分别为340.87、450.31、584.90亿元,同比增速分别为44.15%、32.11%、29.89%;归母净利润分别为59.14、91.94、127.40亿元,同比增速分别为80.54%、55.47%、38.56%。
封装基板行业的发展趋势如何?
封装基板行业正受益于计算、存储领域需求放量,高端产品实现规模化量产。随着AI、大数据、云计算等技术的快速发展,对高性能计算和存储设备的需求持续增长,推动封装基板向更高密度、更高频率、更高散热性能方向发展。未来,面向下一代先进计算相关基板技术取得突破,如高阶封装、异构集成等,将进一步提升产品性能和应用范围。同时,随着半导体行业对先进封装技术的需求增加,封装基板行业有望迎来更广阔的市场空间和发展机遇。
研报重点分析了哪些方面?
研报重点分析了公司核心业务表现,包括PCB、封装基板和电子装联业务的高增长及其驱动因素。PCB业务受益于算力需求爆发,光模块、交换机、AI服务器产品需求旺盛。封装基板业务收入增长显著,毛利率提升,主要受益于计算、存储领域需求放量。电子装联业务把握数据中心领域需求增长机会,订单结构优化。此外,研报还分析了公司产能与技术研发进展,包括泰国工厂、南通四期项目爬坡顺利,无锡深南电路AI算力电子电路产品项目在建,以及封装基板技术研发进展顺利。最后,研报对2026-2028年公司经营情况进行了预测,并提供了投资建议。
当前市场现状如何判断?
当前市场现状显示,印制电路板(PCB)和封装基板行业正经历高增长阶段,主要受益于算力需求爆发和数据中心建设加速。PCB业务中,光模块、交换机、AI服务器产品需求旺盛,推动PCB业务收入增长。封装基板业务收入增长更为显著,毛利率提升,主要受益于计算、存储领域需求放量,高端产品实现规模化量产。电子装联业务也受益于数据中心领域需求增长,订单结构优化。整体来看,随着半导体行业对先进封装技术的需求增加,相关企业有望迎来更广阔的市场空间和发展机遇。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:一是下游需求不及预期风险。半导体行业需求波动较大,如果下游客户需求增长放缓或出现萎缩,可能导致公司产品销售受到影响。二是行业竞争加剧风险。随着封装基板行业的发展,市场竞争日益激烈,如果公司无法保持技术领先和市场份额优势,可能面临竞争压力。此外,原材料价格波动、汇率变动等外部因素也可能对公司经营业绩产生影响。因此,投资者需关注这些潜在风险,谨慎进行投资决策。