猜你想问
这份研报的核心内容是什么?
这份研报的核心内容是分析2026年消费行业的投资策略,指出行业处于筑底阶段,并探讨各细分赛道的投资机会。报告指出食品饮料板块整体承压,但部分子行业如调味品表现较好,白酒、乳制品、肉制品等也有各自的结构性机会。报告强调行业增长方式已由增量逻辑转为存量博弈,未来企业需关注终端动销、费用效率、渠道结构和供应链韧性等问题。
食品饮料行业未来的发展趋势如何?
食品饮料行业未来发展趋势显示,行业正经历从增量到存量的转变,由过去的粗放式增长转向结构驱动。白酒行业通过主动出清逐步筑底,乳制品和肉制品行业在价格企稳和龙头企稳扩量的背景下展现韧性。调味品和休闲食品行业则受益于渠道结构优化和品牌龙头优势。整体而言,行业需求有所改善,但宏观经济波动、消费复苏进度及原材料价格仍是主要的不确定性因素。
研报重点分析了哪些行业方向?
研报重点分析了食品饮料行业的多个细分赛道。白酒行业方面,报告关注行业主动出清后的改善信号,以及消费结构下移和产品结构调整的趋势。乳制品行业则聚焦于需求稳健修复、奶价底部确立以及促销费用优化的积极变化。肉制品行业重点解读了低猪价背景下的龙头稳利扩量策略。调味品和休闲食品行业则分析了淡季表现、成本控制和渠道红利等关键点。
当前食品饮料行业的市场现状如何?
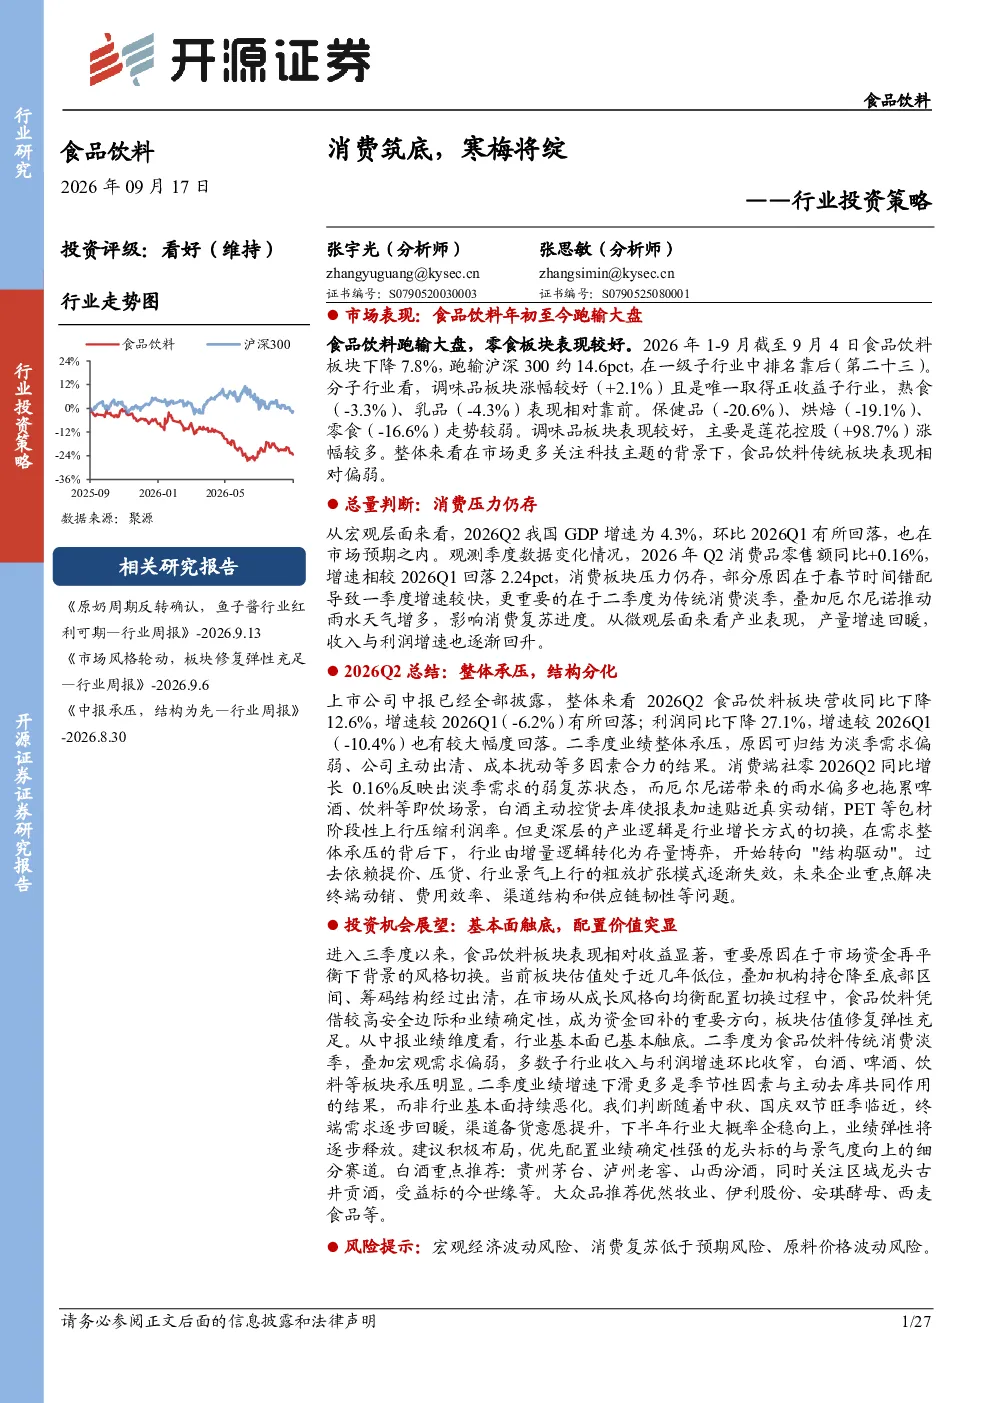
当前食品饮料行业的市场现状呈现分化态势。从整体板块表现看,2026年1-9月食品饮料板块跑输大盘,主要受市场风格偏向科技主题影响。但调味品板块表现突出,成为唯一取得正收益的子行业。从宏观层面看,2026年Q2我国GDP增速环比回落,消费品零售额增速也放缓,消费板块面临压力。但微观层面,行业产量增速回暖,收入与利润增速逐渐回升,显示行业需求有所改善。
研报提示了哪些投资风险?
研报提示了宏观经济波动、消费复苏进度低于预期以及原材料价格波动等主要风险。宏观经济波动可能影响整体消费需求,消费复苏进度的不确定性可能导致行业复苏不及预期。原材料价格波动则直接影响行业成本端,对利润水平造成压力。这些风险因素需要投资者在配置资产时予以关注,并结合行业基本面和结构性机会进行综合判断。