猜你想问
8月金融数据报告主要说了什么?
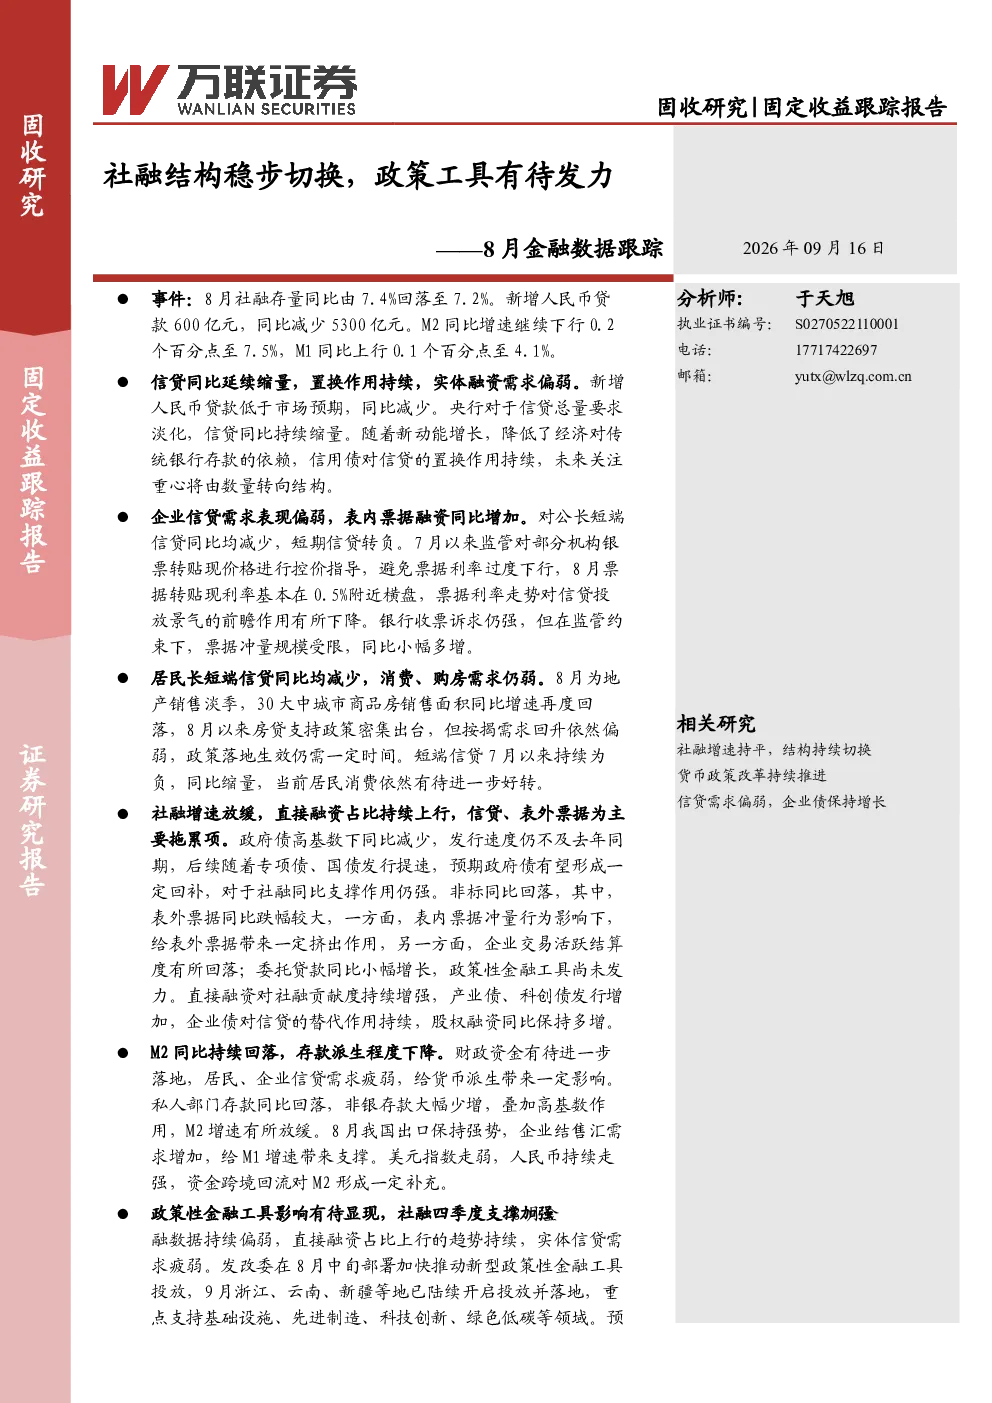
报告显示8月新增人民币贷款600亿元,同比减少5300亿元,信贷总量持续缩量。对公和居民信贷均同比减少,企业信贷需求偏弱,消费和购房需求仍弱。社融增速放缓至7.2%,直接融资占比持续上行,政府债占比上行但发行速度放缓。M2同比增速7.5%,M1同比增速4.1%,M1与M2剪刀差收窄至-3.4%,存款派生程度下降。
当前经济赛道发展趋势如何?
报告指出信贷总量持续缩量,企业信贷需求偏弱,消费和购房需求仍弱,直接融资占比持续上行,政府债占比上行但发行速度放缓,M2增速回落,存款派生程度下降。这些数据反映出当前经济中内需相对疲软,但结构性融资需求有所增强,政策性金融工具有望在后续形成带动。
报告重点分析了哪些方向?
报告重点分析了信贷总量缩量、对公和居民信贷需求疲软、社融增速放缓但直接融资占比提升、M2增速回落及存款派生下降等核心金融数据,并探讨了政策性金融工具的后续投放预期及其对对公贷款和委托贷款的潜在带动作用,同时关注了M1、M2增速的提振可能及债券市场的海外利率扰动风险。
当前市场现状如何判断?
报告显示信贷总量持续缩量,企业信贷需求偏弱,消费和购房需求仍弱,社融增速放缓,M2增速回落,存款派生程度下降,这些数据反映出当前市场内需相对疲软,流动性有所收紧,但结构性融资需求有所增强,政策性金融工具的后续投放可能带来一定改善。
报告提示了哪些风险?
报告提示了海外央行政策收紧超预期的风险,政策推行和落地不及预期的风险,以及居民消费和购房不及预期的风险。这些风险可能对信贷需求、社融增速、M2增速等关键指标产生不利影响,需要密切关注政策效果和外部环境变化。
你可能感兴趣
4月金融数据点评:“异常值”的4月社融,政策有待发力
万联证券2022-05-16
4月金融数据点评:社融存量增速走低,宽信用有待发力
财信证券2026-05-15
7月金融数据跟踪:社融增速持平,结构持续切换
万联证券2026-08-19
2023年8月货币金融数据点评:宽信用政策持续发力,社融信贷表现均超预期
太平洋证券2023-09-11
宏观高频数据跟踪周报:社融超预期走弱,稳增长亟待发力
财信证券2022-05-16
2月金融数据解读:实体融资拖累社融,稳增长仍有待发力
安信证券2022-03-12
2026年8月经济数据点评:生产回稳、内需偏弱,政策协同待发力
联合资信评估2026-09-15
2022年7月金融数据详解:总量弱、结构欠佳,需求侧仍待发力
金融西部证券2022-08-13
宏观高频数据跟踪周报:降准不及预期,宽信用有待发力
财信证券2022-04-18
5月宏观经济数据点评:经济数据仍旧疲软,政策仍然有待发力
浙商期货2015-06-11