猜你想问
这份研报的核心内容是什么?
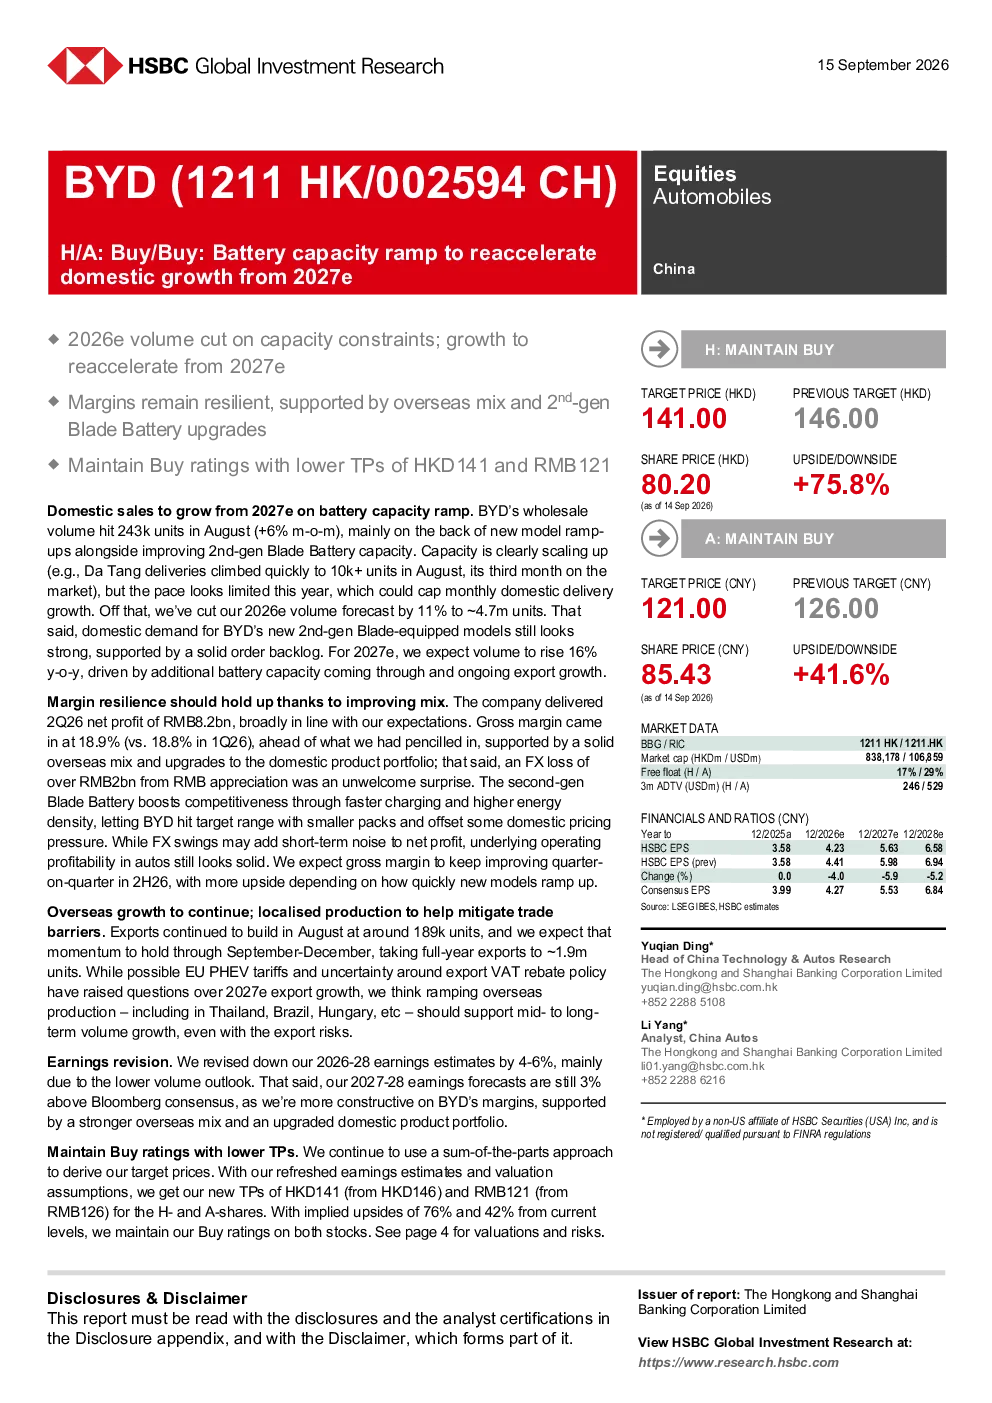
该研报指出由于国内汽车需求疲软和2026年电池产能有限,将2026-2028年销量预测下调11%-6%,至约470万辆。海外产品组合和第二代刀片电池升级将支持利润率保持弹性,预计2026年出口量约为1,900,000辆。海外生产有助于缓解贸易壁垒,但2026-2028年盈利预测下调4%-6%
钢铁行业未来发展趋势如何?
研报显示钢铁行业面临2026年产能限制导致销量下降,但2027年起增长将加速。海外市场占比提升和产品升级有助于维持利润率弹性,出口导向策略缓解贸易壁垒影响。行业需关注国内需求恢复和全球贸易环境变化
研报重点分析了哪些方向?
研报重点分析了销量预测下调的原因及影响,海外市场增长潜力,利润率弹性支撑因素,以及估值调整逻辑。通过对手机部件、半导体、电池和汽车部门的分部估值,得出新的目标价,并提示了电动汽车需求疲软、电池产能爬坡缓慢等风险
当前市场现状如何判断?
当前市场现状表现为国内汽车需求疲软,产能限制导致2026年销量预测下调。海外市场出口增长显著,2026年出口量预计达1,900,000辆,海外生产布局有助于应对贸易壁垒。但整体盈利预期有所下调,需关注行业需求恢复情况
研报提示了哪些风险?
研报提示的主要风险包括电动汽车需求疲软可能导致销量不及预期,第二代刀片电池产能爬坡缓慢影响产品竞争力,以及全球贸易不确定性增加可能带来的市场波动。这些因素可能对行业增长和盈利能力产生负面影响
你可能感兴趣
德银:英飞凌产能快速扩张 2027年起增长加速
德意志银行2026-07-01
冰轮环境AIDC订单爆发与产能加速,2027年业绩将迎显著放量
未知机构2026-08-09
汽车行业轮胎6月跟踪&Q2前瞻:+原材料回落、反补贴开启,看好头部Q2起加速量利齐升,业绩、产能、订单、销量&库存、成本4项(更新至26/06)
交运设备中泰证券2026-06-15
公用事业行业ESG周报:推动碳减排市场化交易,国家核证自愿减排量市场将启动,英国拟从2027年起征收碳进口税
公用事业德邦证券2023-12-23
预计2027年起盈利将逐步回升
中泰国际2026-08-31
电新行业周报:光伏玻璃产能置换限制放开,新能源乘用车上险量大幅增长
电气设备西部证券2020-12-19
2027年起车船税改革将改变中国新能源车市场格局
德意志银行2026-07-06
2Q24营收同环比增长,企业级存储与自研芯片加速起量
国信证券2024-09-10
核心业务稳健增长,海外业务加速起量
兴证国际2025-03-25