猜你想问
这份研报主要分析了什么内容?
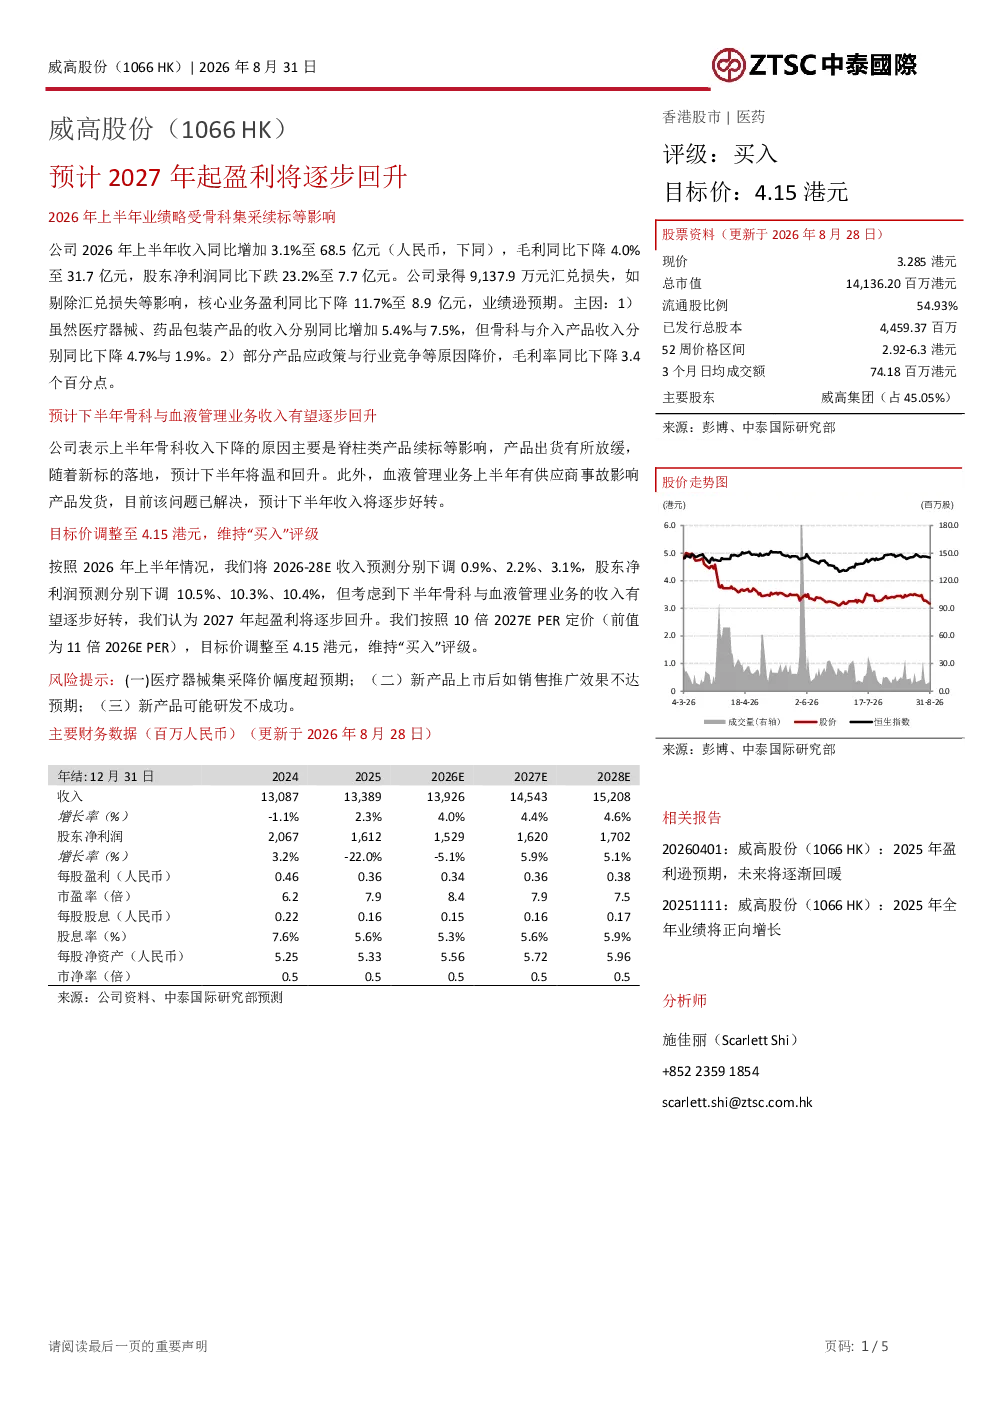
这份研报主要分析了威高股份2026年上半年的业绩情况,指出公司收入同比增加3.1%至68.5亿元,但毛利同比下降4.0%至31.7亿元,股东净利润同比下跌23.2%至7.7亿元。报告指出骨科与介入产品收入分别同比下降4.7%与1.9%,部分产品因政策与行业竞争原因降价,毛利率同比下降3.4个百分点。预计下半年骨科与血液管理业务收入有望逐步回升,公司表示新标的落地和供应商事故解决将推动业务好转。目标价调整至4.15港元,维持“买入”评级,并下调了2026-28E的收入和净利润预测,但预计2027年起盈利将逐步回升。
医疗器械行业的发展趋势如何?
医疗器械行业的发展趋势主要体现在政策影响和市场竞争方面。国家集采政策持续深化,对企业的产品价格和毛利率带来压力,如威高股份骨科产品受续标影响收入下降。同时,行业竞争加剧,部分产品价格下调3.4个百分点。然而,随着技术进步和市场需求增长,高端医疗器械和个性化解决方案仍有较大发展空间。血液管理业务受供应商事故影响后逐步好转,显示行业韧性。企业需加强研发创新,提升产品竞争力以应对市场变化。
研报重点分析了威高股份的哪些业务方向?
研报重点分析了威高股份的骨科和血液管理业务。骨科业务受脊柱类产品续标影响,产品出货放缓,但随着新标的落地预计下半年将温和回升。血液管理业务因上半年供应商事故影响产品发货,目前问题已解决,预计下半年收入将逐步好转。此外,医疗器械和药品包装产品收入分别同比增加5.4%与7.5%,但介入产品收入同比下降1.9%。报告指出部分产品因政策与行业竞争原因降价,毛利率下降明显。公司需关注产品结构优化和成本控制。
当前医疗器械市场的现状如何?
当前医疗器械市场呈现政策调控与市场竞争并存的现状。集采政策导致产品价格下降,毛利率承压,如威高股份毛利率同比下降3.4个百分点。同时,行业竞争激烈,部分产品价格下调明显。但市场仍有结构性机会,如高端医疗器械、创新产品需求增长。企业需适应政策变化,加强研发投入,提升产品竞争力。威高股份骨科和血液管理业务受政策影响较大,但下半年有望逐步回升,显示市场仍具韧性。
研报提到了哪些风险提示?
研报提示了医疗器械行业的主要风险,包括集采降价幅度超预期,可能导致企业利润空间进一步压缩;新产品上市后如销售推广效果不达预期,影响业绩增长;新产品研发不成功,可能影响企业长期竞争力。这些风险需关注,企业需加强市场分析和产品管理,确保新产品的成功上市和推广,以应对市场变化和竞争压力。