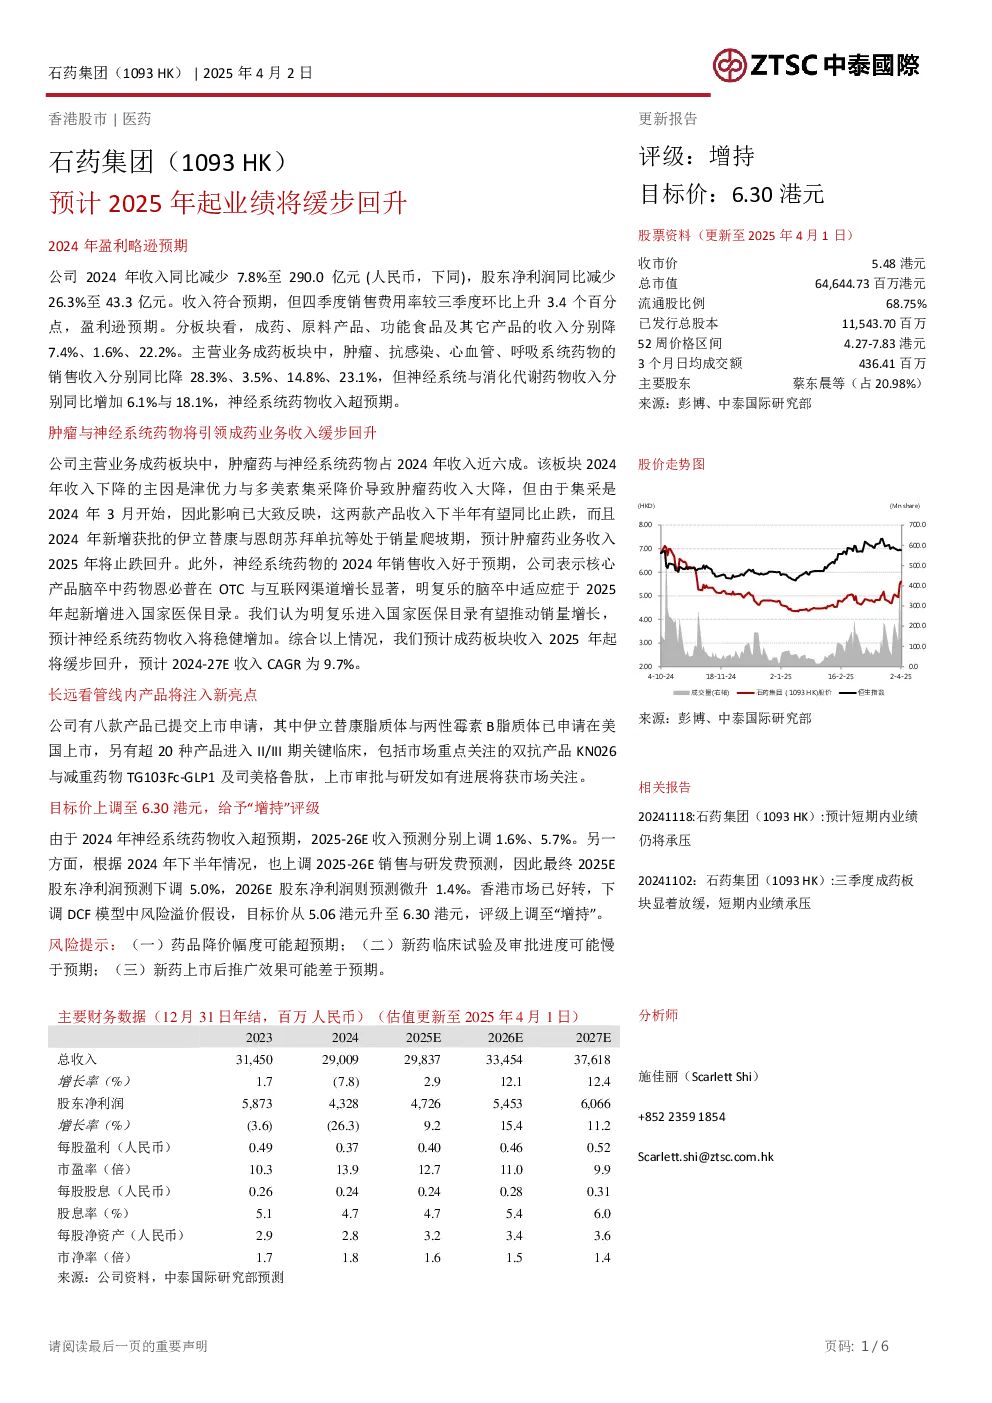
石药集团2024年收入同比减少7.8%至290.0亿元,股东净利润同比减少26.3%至43.3亿元。收入符合预期,但四季度销售费用率环比上升3.4个百分点,盈利逊预期。分板块看,成药、原料产品、功能食品及其它产品的收入分别降7.4%、1.6%、22.2%。成药板块中,肿瘤、抗感染、心血管、呼吸系统药物的销售收入分别同比降28.3%、3.5%、14.8%、23.1%,但神经系统与消化代谢药物收入分别同比增加6.1%与18.1%,神经系统药物收入超预期。
肿瘤与神经系统药物将引领成药业务收入缓步回升。成药板块2024年收入下降的主因是津优力与多美素集采降价导致肿瘤药收入大降,但由于集采是2024年3月开始,因此影响已大致反映,这两款产品收入下半年有望同比止跌,而且2024年新增获批的伊立替康与恩朗苏拜单抗等处于销量爬坡期,预计肿瘤药业务收入2025年将止跌回升。此外,神经系统药物的2024年销售收入好于预期,公司表示核心产品脑卒中药物恩必普在OTC与互联网渠道增长显著,明复乐的脑卒中适应症于2025年起新增进入国家医保目录。预计神经系统药物收入将稳健增加。预计成药板块收入2025年起将缓步回升,2024-27E收入CAGR为9.7%。
长远看管线内产品将注入新亮点。公司有八款产品已提交上市申请,其中伊立替康脂质体与两性霉素B脂质体已申请在美国上市,另有超20种产品进入II/III期关键临床,包括市场重点关注的双抗产品KN026与减重药物TG103Fc-GLP1及司美格鲁肽,上市审批与研发如有进展将获市场关注。
目标价上调至6.30港元,给予“增持”评级。由于2024年神经系统药物收入超预期,2025-26E收入预测分别上调1.6%、5.7%。另一方面,根据2024年下半年情况,也上调2025-26E销售与研发费预测,因此最终2025E股东净利润预测下调5.0%,2026E股东净利润则预测微升1.4%。香港市场已好转,下调DCF模型中风险溢价假设,目标价从5.06港元升至6.30港元,评级上调至“增持”。
风险提示:(一)药品降价幅度可能超预期;(二)新药临床试验及审批进度可能慢于预期;(三)新药上市后推广效果可能差于预期。