猜你想问
双焦近期走势如何?
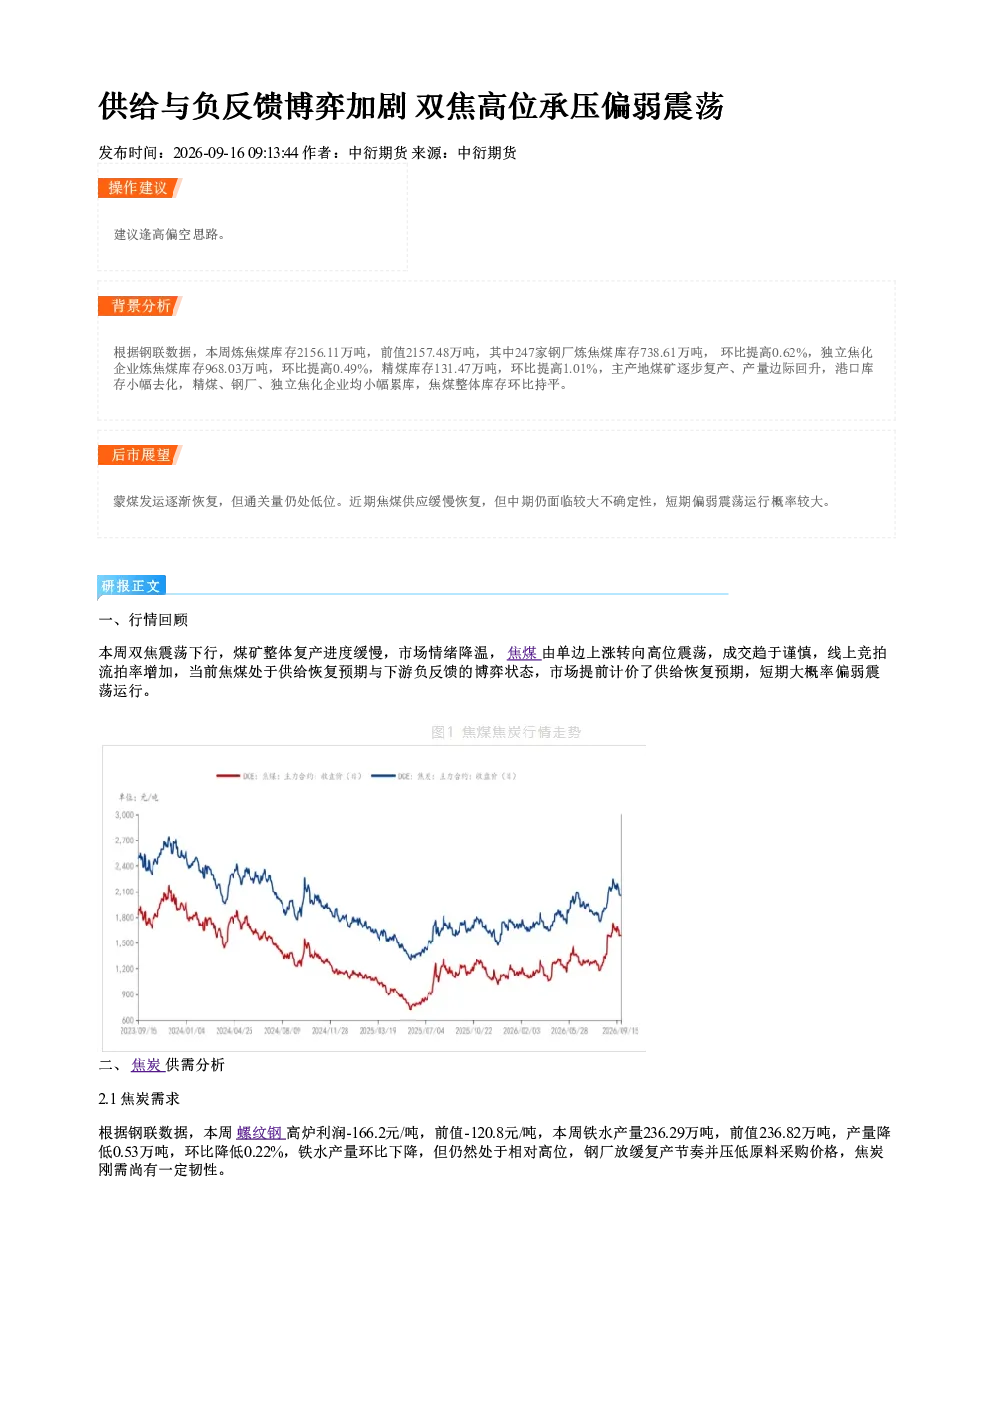
本周双焦震荡下行,市场情绪降温,焦煤由单边上涨转向高位震荡。煤矿整体复产进度缓慢,焦煤处于供给恢复预期与下游负反馈的博弈状态,市场提前计价了供给恢复预期,短期大概率偏弱震荡运行。
焦炭行业供需情况怎样?
焦炭需求方面,钢厂放缓复产节奏并压低原料采购价格,焦炭刚需尚有一定韧性。供给方面,焦炭产量环比提高0.02%,多数企业仍受制于高原料成本维持前期限产,整体开工率仍处于低位。库存方面,焦炭库存环比增加6.25万吨,钢厂库存小幅累库,港口和焦化企业持续去库,后续去库速度预计将放缓。
焦煤行业发展趋势如何?
焦煤供给方面,山西地区部分煤矿恢复生产,带动供应整体增量,但整体产量仍未达到停产前水平。库存方面,炼焦煤库存环比持平,钢厂、独立焦化企业和精煤库存均小幅累库,主产地煤矿逐步复产,港口库存小幅去化。进口蒙煤发运逐渐恢复,但通关量仍处低位。
当前市场现状如何判断?
钢厂铁水产量开始微降,亏损急剧恶化,对高价原料抵触情绪升温。焦炭累涨5轮后,焦企已有盈利,第六轮提涨落地难度较大。近期焦煤供应缓慢恢复,但中期仍面临较大不确定性,短期偏弱震荡运行概率较大。
研报有哪些风险提示?
焦炭累涨后,钢厂对高价原料抵触情绪升温,焦企盈利状况可能变化。进口蒙煤通关量仍处低位,可能影响国内供应格局。焦煤供应缓慢恢复,但中长期仍存在不确定性。操作建议逢高偏空思路,注意风险控制。
你可能感兴趣
硅铁:多空博弈加剧,偏弱震荡 锰硅:需求预期走弱,价格承压运行
国泰君安期货2024-08-11
双焦周报:供给持续承压&期现结构扰动,双焦或高位震荡偏强
长安期货2021-09-06
焦煤焦炭周报:焦炭提涨博弈加剧,双焦期价偏弱运行
财达期货2026-01-19
双焦周报:多空博弈加剧,双焦高位震荡运行
中辉期货2026-09-04
双焦日评:双焦现货价格承压,盘面震荡偏弱
宏源期货2021-03-02
焦煤焦炭晨报:焦钢市场博弈加剧,双焦震荡偏强运行
国都期货2019-04-25
豆粕双节下游逢低补库 棕榈油高位承压震荡偏弱
宁证期货2026-09-16
黑色日评:钢焦博弈中,焦炭盘面承压,成材偏弱
宏源期货2019-06-06
近远期供应矛盾博弈,油脂高位震荡加剧,双粕震荡偏强
格林大华期货2021-04-07
产业链尚处于负反馈进程中,短期铁矿石承压偏弱震荡
冠通期货2024-08-06