猜你想问
巨星科技2026年半年报核心内容是什么?
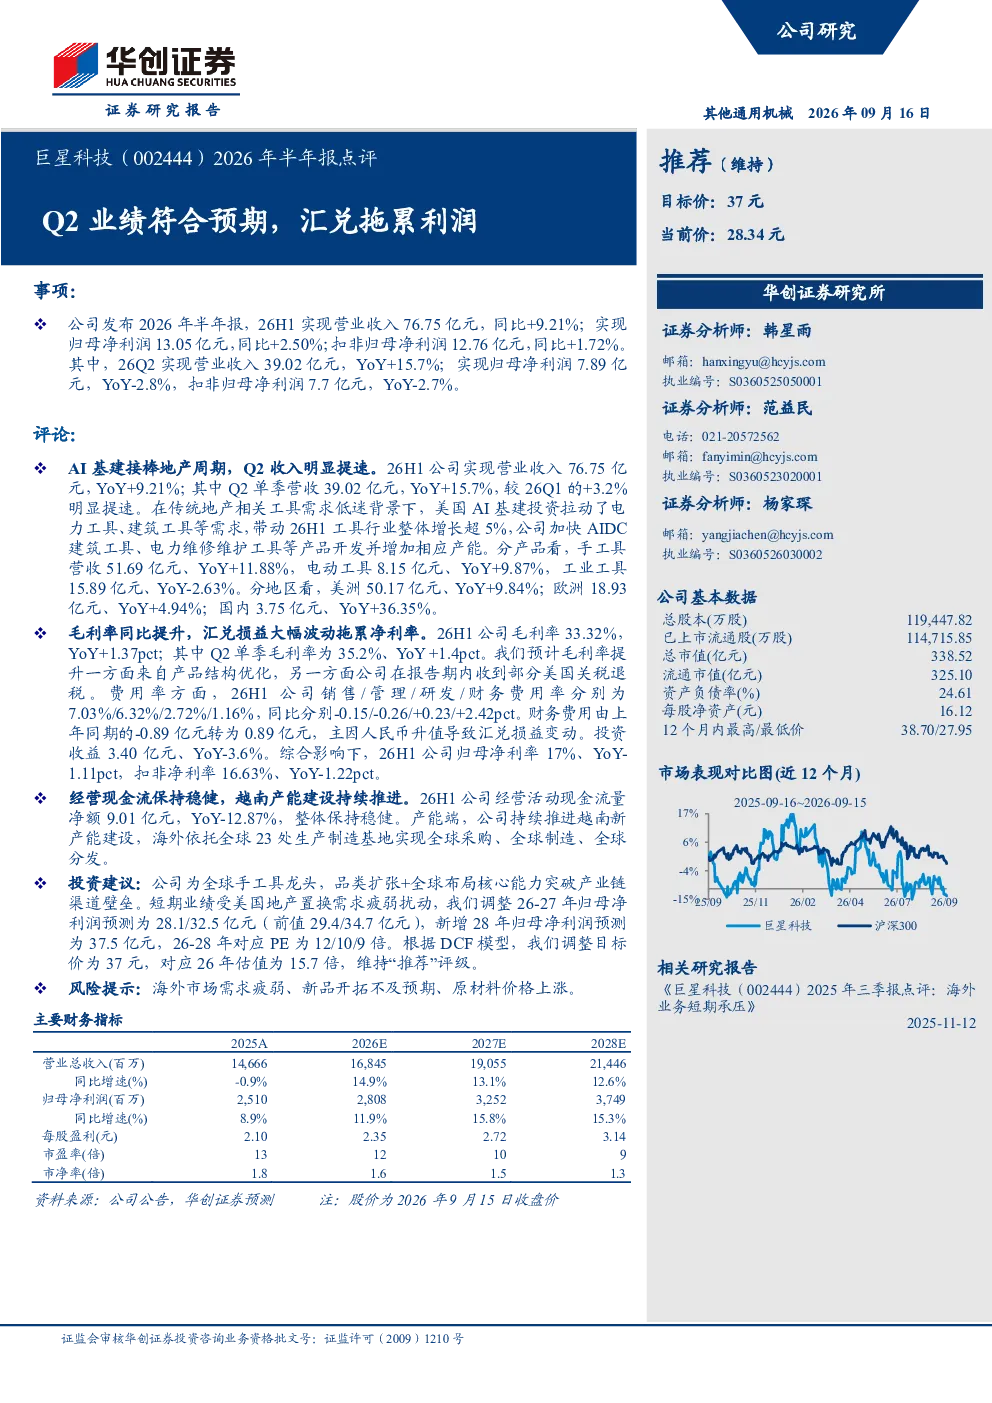
巨星科技2026年半年报显示,公司上半年业绩符合预期,实现营业收入76.75亿元,同比增长9.21%;归母净利润13.05亿元,同比增长2.50%。第二季度收入明显提速,同比增长15.7%,但净利润略有下滑,同比下降2.8%。传统地产相关工具需求低迷,而美国AI基建投资拉动电力工具、建筑工具等需求,带动工具行业整体增长超5%。公司加快AI相关产品开发并增加产能,手工具、电动工具营收分别增长11.88%和9.87%。毛利率同比提升1.37个百分点,主要来自产品结构优化和部分美国关税退税。净利率受汇兑损益影响,同比下降1.11个百分点。经营活动现金流保持稳健,上半年净额9.01亿元。公司持续推进越南新产能建设,海外布局全球23处生产基地。
手工具行业发展趋势如何?
手工具行业发展趋势显示,传统地产相关工具需求低迷,但美国AI基建投资拉动电力工具、建筑工具等需求,带动工具行业整体增长超5%。这一趋势下,公司加快AI相关产品开发并增加产能,手工具、电动工具营收分别增长11.88%和9.87%,显示出对新兴需求的积极布局。行业整体增长主要受益于基建投资和产品结构优化,未来手工具行业仍将保持增长态势,但需关注地产需求波动影响。
报告重点分析了哪些方向?
报告重点分析了巨星科技的业务驱动、盈利能力和全球布局。在业务驱动方面,报告指出美国AI基建投资拉动电力工具、建筑工具等需求,带动工具行业整体增长超5%,公司手工具、电动工具营收分别增长11.88%和9.87%。在盈利能力方面,毛利率同比提升1.37个百分点,主要来自产品结构优化和部分美国关税退税,但净利率受汇兑损益影响,同比下降1.11个百分点。在全球布局方面,公司持续推进越南新产能建设,海外布局全球23处生产基地,通过品类扩张和全球布局突破产业链渠道壁垒。
当前手工具市场现状如何?
当前手工具市场现状显示,传统地产相关工具需求低迷,但新兴需求如美国AI基建投资拉动电力工具、建筑工具等,带动工具行业整体增长超5%。公司手工具、电动工具营收分别增长11.88%和9.87%,显示出对新兴需求的积极布局。行业整体增长主要受益于基建投资和产品结构优化,但需关注地产需求波动影响。此外,公司毛利率同比提升1.37个百分点,主要来自产品结构优化和部分美国关税退税,但净利率受汇兑损益影响,同比下降1.11个百分点,反映出市场环境复杂性。
报告提示了哪些风险?
报告提示了巨星科技面临的风险,包括海外市场需求疲弱、新品开拓不及预期、原材料价格上涨等。海外市场需求疲弱可能影响公司出口业务,新品开拓不及预期可能影响未来增长,原材料价格上涨可能侵蚀利润空间。此外,汇兑损益也对净利率造成影响,显示公司需关注汇率波动风险。公司持续推进越南新产能建设,海外布局全球23处生产基地,但全球市场环境复杂性增加经营不确定性。这些风险需持续关注,以评估公司长期发展前景。