猜你想问
豆菜粕价差持续走扩的原因是什么?
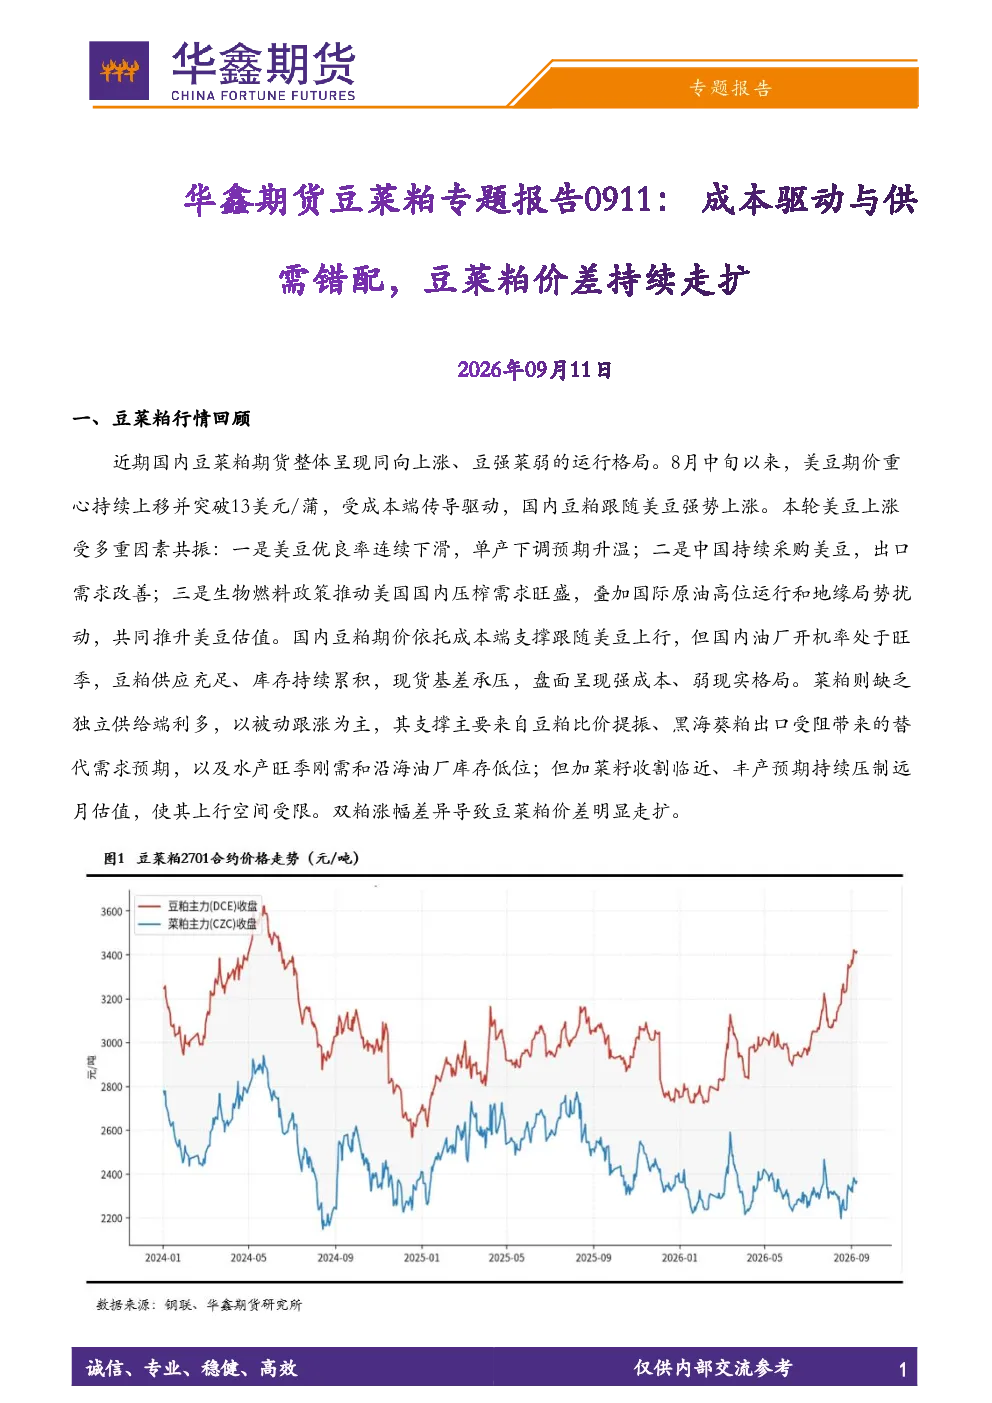
豆菜粕价差持续走扩主要由于成本驱动与供需错配。豆粕期货定价依附美豆,受成本端支撑,而国内豆粕库存高企压制现货基差。菜粕定价受自身供需主导,油厂库存偏紧支撑现货,但加菜籽丰产预期压制远月估值。二者定价逻辑不同:豆粕强于成本推动,菜粕受季节性制约。当前价差下菜粕蛋白单价优势显现,但实际替代弹性有限,价差收敛更多依赖菜粕端供应压力释放。
豆菜粕行业未来发展趋势如何?
豆菜粕行业未来发展趋势显示豆粕强于菜粕格局难逆转。豆粕核心驱动为成本端,9月USDA报告是关键变量,若单产下调超预期则连粕有望进一步上涨,但国内供应宽松或继续压制现货基差。菜粕受低库存和水产旺季支撑,但加菜籽收割临近、丰产预期压制远月估值,水产需求旺季尾声限制上行空间。中长期看,价差收敛节奏取决于豆粕库存拐点与加菜籽到港节奏的博弈。
本报告重点分析了哪些方面?
本报告重点分析了豆菜粕的基本面及价差驱动因素。国际市场方面,美豆优良率下滑、单产下调预期升温,加菜籽丰产格局明确,收割压力渐近。国内市场方面,大豆到港量高企、油厂开机率高、豆粕库存高位运行,菜粕库存低位、水产旺季刚需支撑。价差分析则指出豆粕强成本、弱现实,菜粕被动跟涨但上行空间受限,价差走扩因二者定价逻辑不同。
当前豆菜粕市场现状如何判断?
当前豆菜粕市场现状呈现豆粕强于菜粕格局。豆粕期货依托美豆成本支撑上涨,但国内供应充足、库存累积压制现货基差。菜粕主要被动跟涨,支撑来自豆粕比价、黑海葵粕出口替代需求、水产旺季刚需及油厂库存低位,但加菜籽丰产预期压制远月估值。豆菜粕价差处于历史高位,显著高于常规区间,价差走扩因二者定价逻辑差异及菜粕端供应压力尚未充分释放。
本报告提示哪些风险?
本报告提示的风险包括:美豆单产下调预期若不及预期可能影响豆粕上涨力度,国内豆粕供应宽松或持续压制现货基差,加菜籽丰产预期可能压制菜粕远月估值,水产需求旺季尾声可能限制菜粕上行空间。此外,价差收敛节奏取决于豆粕库存拐点与加菜籽到港节奏的博弈,若博弈结果不利于价差收敛则需关注市场变化。