猜你想问
报告主要分析了哪些金融数据变化?
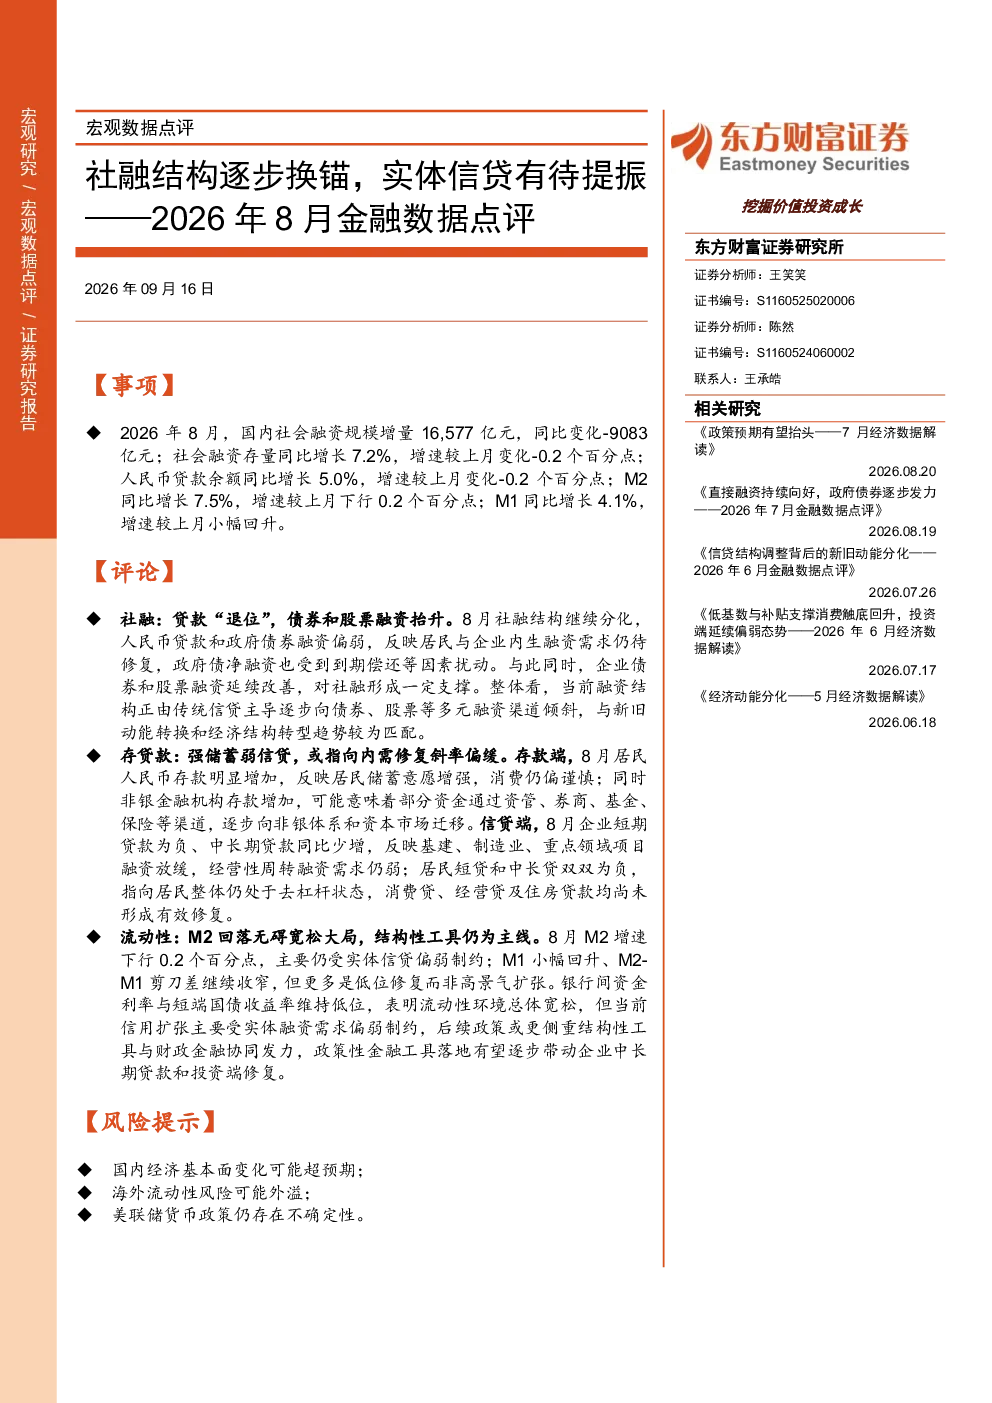
报告重点分析了2026年8月金融数据,指出社融结构分化,人民币贷款和政府债券融资偏弱,反映居民与企业内生融资需求待修复。同时,企业债券和股票融资延续改善,对社融形成支撑。整体看,融资结构正由传统信贷主导逐步向债券、股票等多元融资渠道倾斜。
当前实体经济融资需求呈现什么趋势?
当前实体经济融资需求呈现分化趋势,居民与企业内生融资需求偏弱,反映在人民币贷款新增552亿元,同比少增5701亿元。而企业直接融资表现较好,企业债券融资新增2,712亿元,同比多增1374亿元;非金融企业境内股票融资新增639亿元,同比多增183亿元。这表明融资结构正逐步向多元化渠道倾斜。
报告如何解读存贷款数据变化?
报告指出,存款端居民人民币存款明显增加,反映储蓄意愿增强,消费偏谨慎;非银金融机构存款增加,资金通过资管、券商等渠道向非银体系和资本市场迁移。信贷端企业短期贷款为负,中长期贷款同比少增,反映基建、制造业、重点领域项目融资放缓,经营性周转融资需求仍弱;居民短贷和中长贷双双为负,指向居民去杠杆状态,消费贷、经营贷及住房贷款均未有效修复。
市场流动性现状如何?
市场流动性方面,M2增速回落主要受实体信贷偏弱制约,但符合政策要求,属于合理表现;M1小幅回升,或与财政资金拨付加快有关;M2-M1剪刀差继续收窄,但整体仍偏弱。银行间市场利率维持低位,短端资金面总体宽松,货币政策宽松基调不变,但信用扩张主要受居民和企业实体融资需求偏弱制约。
报告提示了哪些主要风险?
报告提示的主要风险包括:国内经济基本面变化可能超预期,这可能影响整体融资需求和经济增长;海外流动性风险可能外溢,外部环境变化可能对国内金融市场产生影响;美联储货币政策仍存在不确定性,其政策调整可能对全球资本流动和国内金融市场带来影响。
你可能感兴趣
2026年8月金融数据点评:社融结构逐步换锚,实体信贷有待提振
东方财富2026-09-16
银行行业:2016年8月金融数据点评:信贷社融回升,结构有待优化
金融民生证券2016-09-19
2026年3月金融数据点评:社融增速回落,居民端贷款需求有待提振
开源证券2026-04-14
2026年5月社融数据点评:信贷需求偏弱,融资结构“换轨”
西南证券2026-06-12
6月金融数据点评:专项债发行放量助力社融回升,信贷结构仍有待改善
民生证券2019-07-14
10月金融数据点评:政府债券支撑社融,信贷结构有待改善
财信证券2023-11-15
2019年10月金融数据点评:社融如期走弱,存款增长乏力,信贷结构改善但持续性有待观察
南京银行2019-11-12
2019年11月金融数据点评:社融、M2因债务置换出现背离,信贷结构改善但持续性有待观察
南京银行2019-12-11
2021年8月金融数据点评:实体信贷需求不强,社融或将触底
东吴证券2021-09-11
银行业6月社融数据点评:信贷总量结构均超预期,或能提振信心
金融民生证券2023-07-11