猜你想问
8月金融数据主要反映了哪些变化?
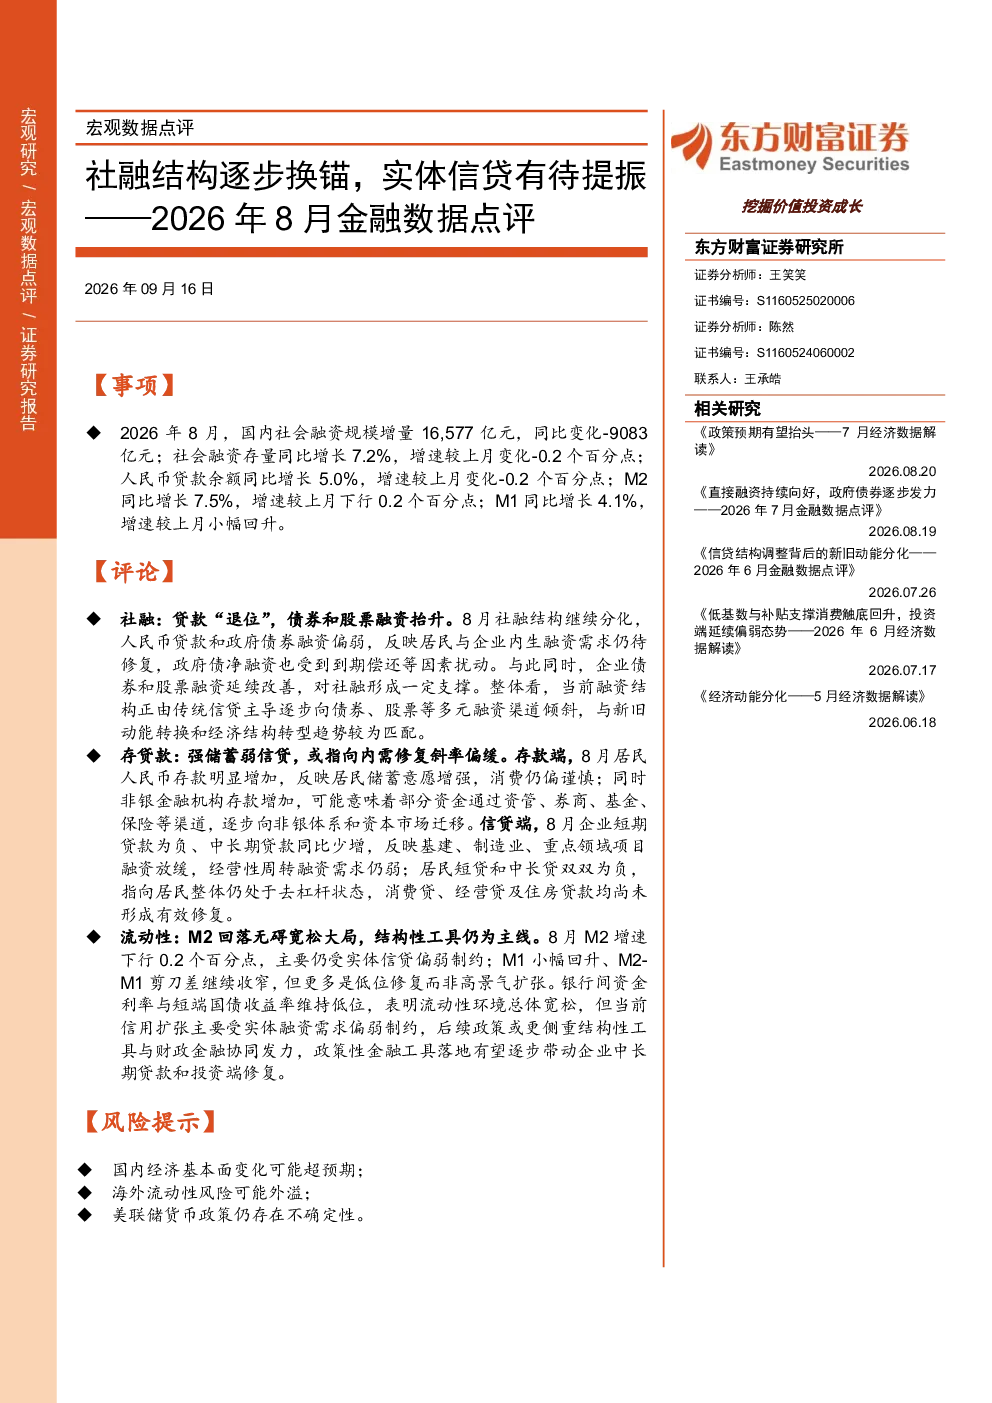
8月金融数据显示社融增量同比少增9083亿元至16577亿元,存量增速回落至7.2%。传统信贷贷款增速放缓,而债券和股票融资显著提升,政府债券和企业债券分别新增10097亿元和2712亿元,股票融资新增639亿元。这表明融资结构正从传统信贷向多元化渠道调整,存量增速分化明显,债券融资增速远超贷款增速。
当前经济赛道/行业发展趋势如何?
当前经济呈现结构性分化趋势,债券融资增速显著高于贷款,显示资金流向多元化。政府债券和企业债券融资活跃,可能反映政策对特定领域的支持。居民和企业部门去杠杆延续,短期贷款和中长期贷款均负增,显示内需修复斜率偏缓。资金向非银体系和资本市场迁移,居民存款增加反映储蓄意愿增强,消费需求相对谨慎。
报告重点分析了哪些方向?
报告重点分析了社融结构变化、存贷款动态及流动性状况。社融结构方面,贷款增速回落,债券和股票融资提速,存量增速分化显著。存贷款端,居民存款增加,非银存款大幅增长,但企业短期贷款和中长期贷款均负增,居民短贷和中长贷也负增,显示去杠杆仍在继续。流动性方面,M2增速回落,M1增速小幅回升,M2-M1剪刀差收窄但仍处低位,银行间利率维持低位,政策或通过结构性工具发力。
当前市场现状如何判断?
当前市场呈现流动性宽松但信用传导受限的状态。M2增速虽有所回落,但整体仍处于较高水平,M1增速小幅回升显示一定活力。然而,M2-M1剪刀差持续收窄表明经济内生动能为弱,资金有效需求不足。社融结构分化明显,债券融资增速远超贷款,显示资金流向多元化而非集中于实体经济。居民和企业部门去杠杆延续,内需修复斜率偏缓,消费和地产修复预计需要更长时间。
研报提示哪些风险?
研报提示的主要风险在于实体信贷需求偏弱可能持续拖累经济修复进程。尽管流动性宽松,但信用传导受限可能导致政策效果不及预期。居民和企业部门去杠杆延续可能进一步抑制消费和投资需求。政策发力点在于结构性工具与财政协同,但政策传导效率和效果存在不确定性。此外,经济内生动能不足可能导致修复斜率持续偏缓,需要关注后续政策能否有效提振实体需求。