猜你想问
焦煤日报核心内容是什么?
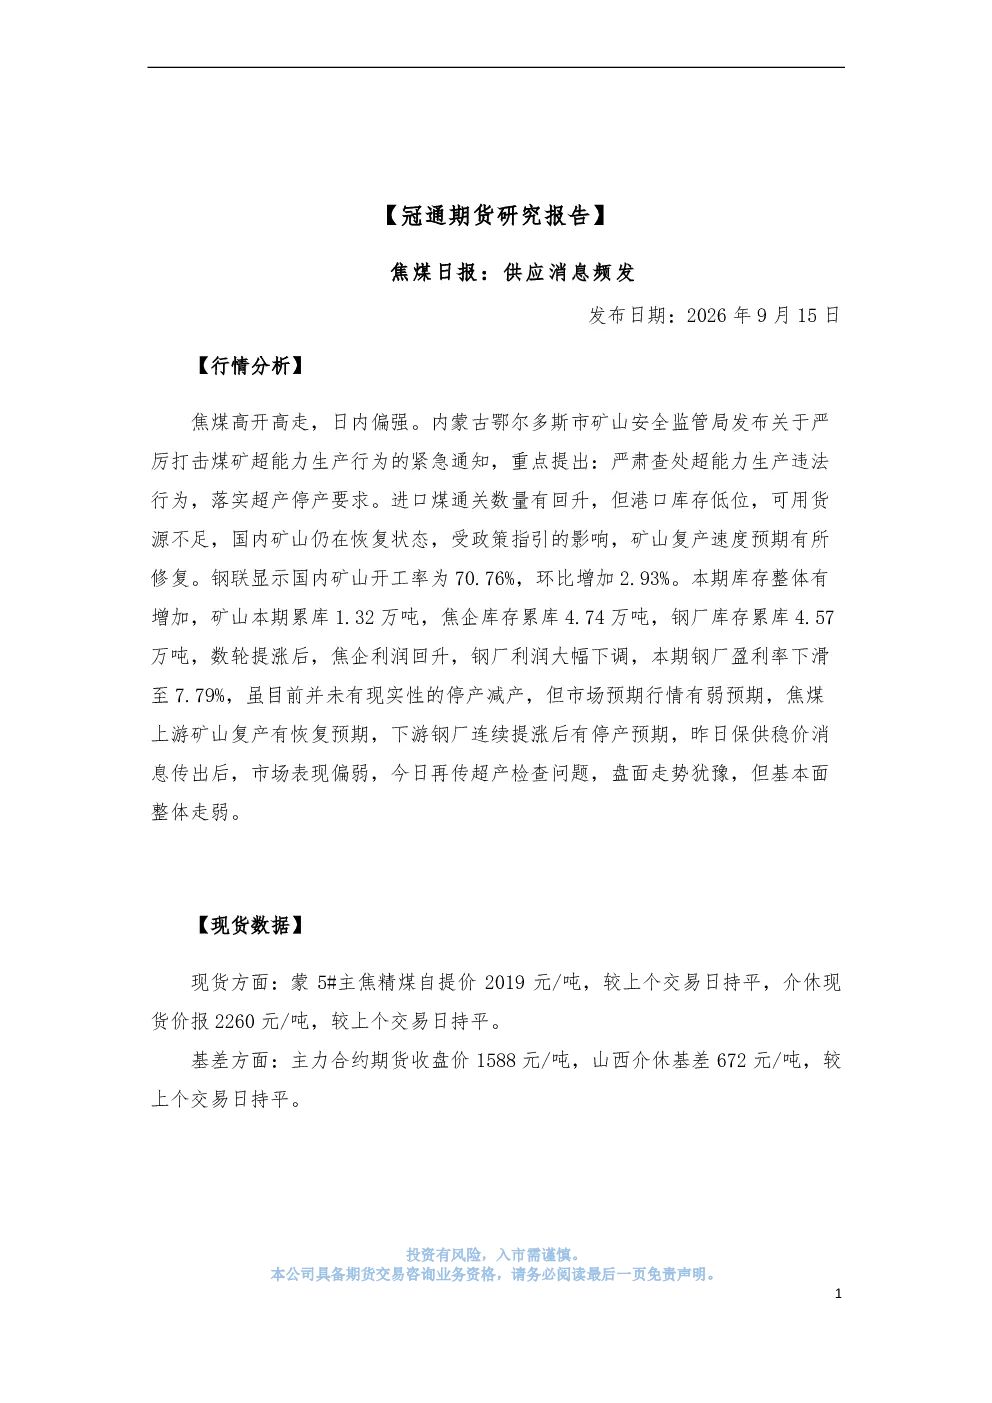
本报告分析焦煤市场供应消息频发,内蒙古鄂尔多斯市打击煤矿超能力生产,进口煤通关数量回升但港口库存低位,国内矿山开工率回升至70.76%。库存方面,矿山累库1.32万吨,焦企累库4.74万吨,钢厂累库4.57万吨。焦企利润回升但钢厂利润大幅下滑至7.79%,市场预期行情走弱。上游矿山复产预期增强,下游钢厂提涨后停产预期增加,基本面整体走弱。
焦煤赛道行业发展趋势如何?
焦煤行业发展趋势显示供需两端均呈现走弱趋势。上游矿山在政策指引下复产速度预期修复,但进口煤通关数量虽回升,港口库存低位,可用货源不足。下游钢厂利润大幅下滑,提涨后停产预期增强,整体需求疲软。市场预期行情走弱,基本面整体偏弱,需关注政策对矿山生产的影响及钢厂需求变化。
报告重点分析了哪些方向?
报告重点分析了焦煤市场供应端和需求端的动态变化。供应端关注内蒙古煤矿生产政策调整、矿山开工率回升及进口煤通关情况,显示上游供应预期增加但库存低位。需求端分析焦企、钢厂库存变化及利润水平,指出钢厂利润下滑导致提涨后停产预期增强,整体需求疲软。同时跟踪现货价格及期货基差,反映市场供需矛盾。
当前焦煤市场现状如何判断?
当前焦煤市场现状判断为供需双弱格局。供应端,矿山开工率回升但政策压制下复产节奏受限,进口煤补充有限,港口库存低位支撑价格,但上游供应预期增加对价格形成压力。需求端,钢厂利润大幅下滑至7.79%,提涨后停产预期增强,铁水产量环比减少,显示下游需求疲软。市场预期行情走弱,基本面整体偏弱,需关注供需错配程度及政策变化。
焦煤研报有哪些风险提示?
焦煤研报提示的主要风险包括:政策风险,如煤矿超能力生产打击力度超预期或保供稳价政策调整,可能影响矿山复产节奏及市场预期;供需错配风险,上游供应预期增加与下游需求疲软可能导致库存累积,对价格形成压制;外部因素风险,如国际煤价波动、宏观经济变化可能影响进口煤数量及下游钢厂开工情况,需持续跟踪这些因素对市场的综合影响。