猜你想问
8月美国银团贷款市场表现如何?
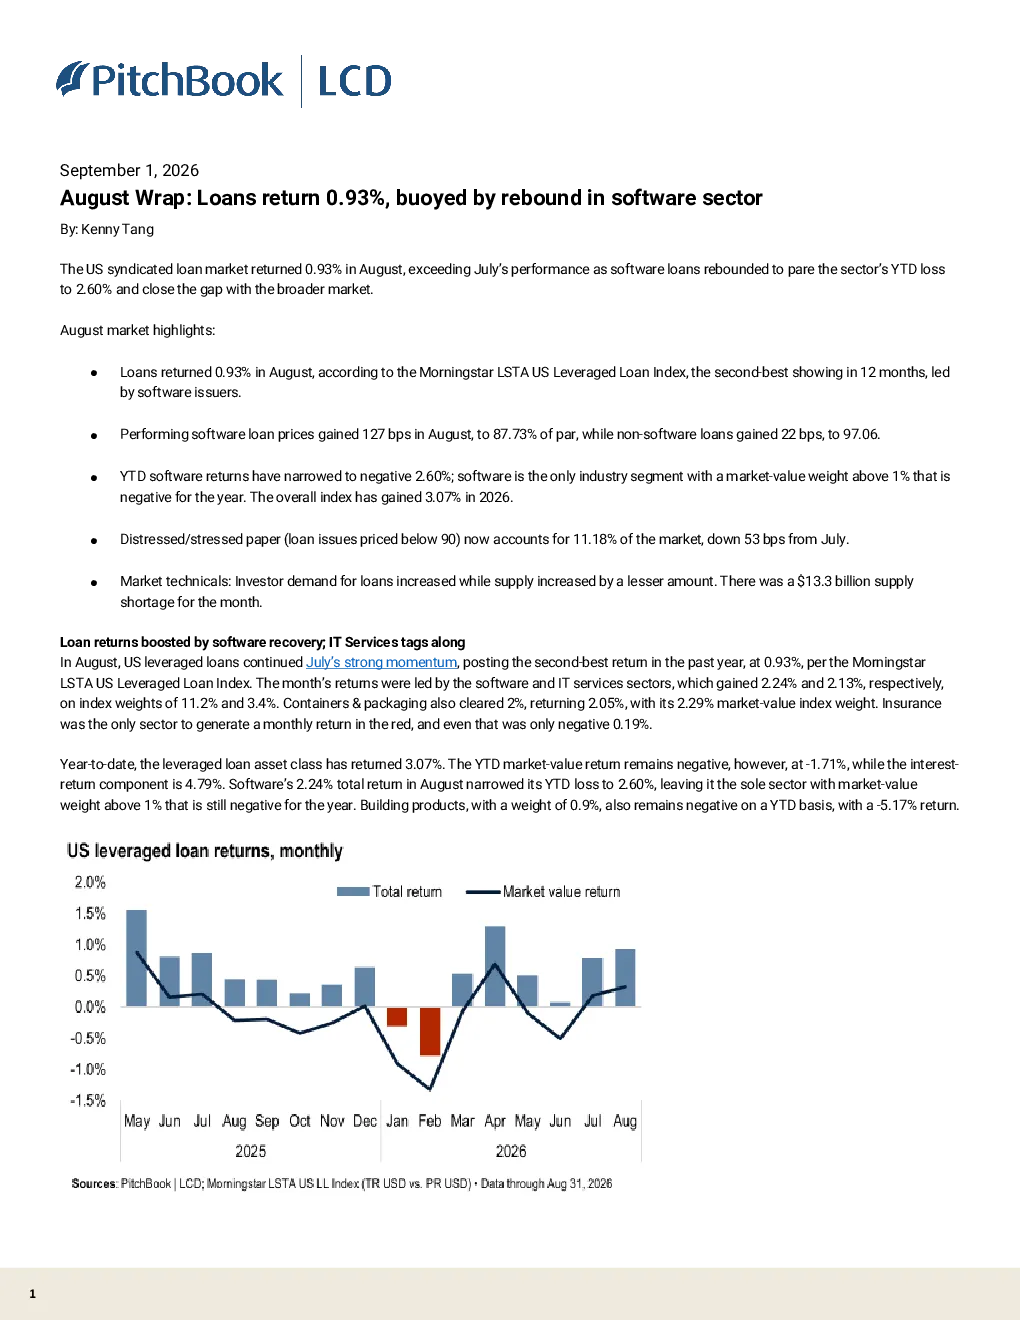
2026年8月,美国杠杆贷款市场收益率回升至0.93%,表现优于7月。主要得益于软件行业贷款的反弹,其收益率提升2.24%,使该行业全年累计亏损收窄至2.60%。IT服务、集装箱与包装行业也表现强劲,分别增长2.13%和2.05%。保险行业为唯一负增长板块,但跌幅仅0.19%。单B级贷款表现最佳(+1.16%),价格回报0.53%为15个月新高;双B级贷款连续8个月正收益(+0.73%),全年累计3.96%领先单B级(3.21%);三C级贷款全年累计亏损3.88%。
软件行业贷款对市场有何影响?
软件行业贷款收益率提升2.24%,使该行业全年累计亏损收窄至2.60%,与整体市场差距缩小。软件行业仍是唯一市值权重超1%且全年负收益板块,但亏损收窄表明其市场表现有所改善。IT服务、集装箱与包装行业也表现强劲,分别增长2.13%和2.05%,进一步提振了市场整体表现。这些行业的积极表现有助于缓解市场整体收益率压力,并提升了市场信心。
报告重点分析了哪些方向?
报告重点分析了美国杠杆贷款市场的收益率变化、行业表现、信用分层、供需关系、估值分化、市场动态、困境贷款占比、市场扩张及CLO发行等多个方向。其中,收益率方面,杠杆贷款指数8月收益率0.93%,为过去12个月第二好表现;行业表现方面,软件行业全年累计亏损收窄至2.60%;信用分层方面,单B级贷款表现最佳(+1.16%);供需关系方面,投资者需求回升,当月出现133亿美元供应缺口;估值分化方面,平价及以上贷款占比升至42%。这些数据为投资者提供了全面的市场参考。
当前市场现状如何判断?
当前市场现状表现为收益率回升、行业分化、信用分层优化和市场供需平衡。收益率方面,8月杠杆贷款市场收益率0.93%,表现优于7月;行业方面,软件、IT服务、集装箱与包装行业表现强劲,而保险行业为唯一负增长板块;信用分层方面,单B级贷款表现最佳,双B级贷款连续8个月正收益;供需关系方面,投资者需求回升,贷款供应增幅小于需求,当月出现133亿美元供应缺口。这些数据表明市场正在逐步恢复平衡,但仍存在一定的信用风险和行业分化。
研报有哪些风险提示?
研报提示当前市场仍存在一定的风险。首先,困境贷款占比虽较7月下降,但较2025年8月仍高,表明市场仍面临一定的信用风险。其次,软件行业虽亏损收窄,但仍是唯一市值权重超1%且全年负收益板块,其市场表现仍需持续关注。此外,三C级贷款全年累计亏损3.88%,表明低信用等级贷款仍面临较大风险。最后,市场扩张虽创纪录,但高收益贷款需求尚未体现为利差扩大,未来市场走势仍需谨慎观察。