猜你想问
8月经济数据表现如何?
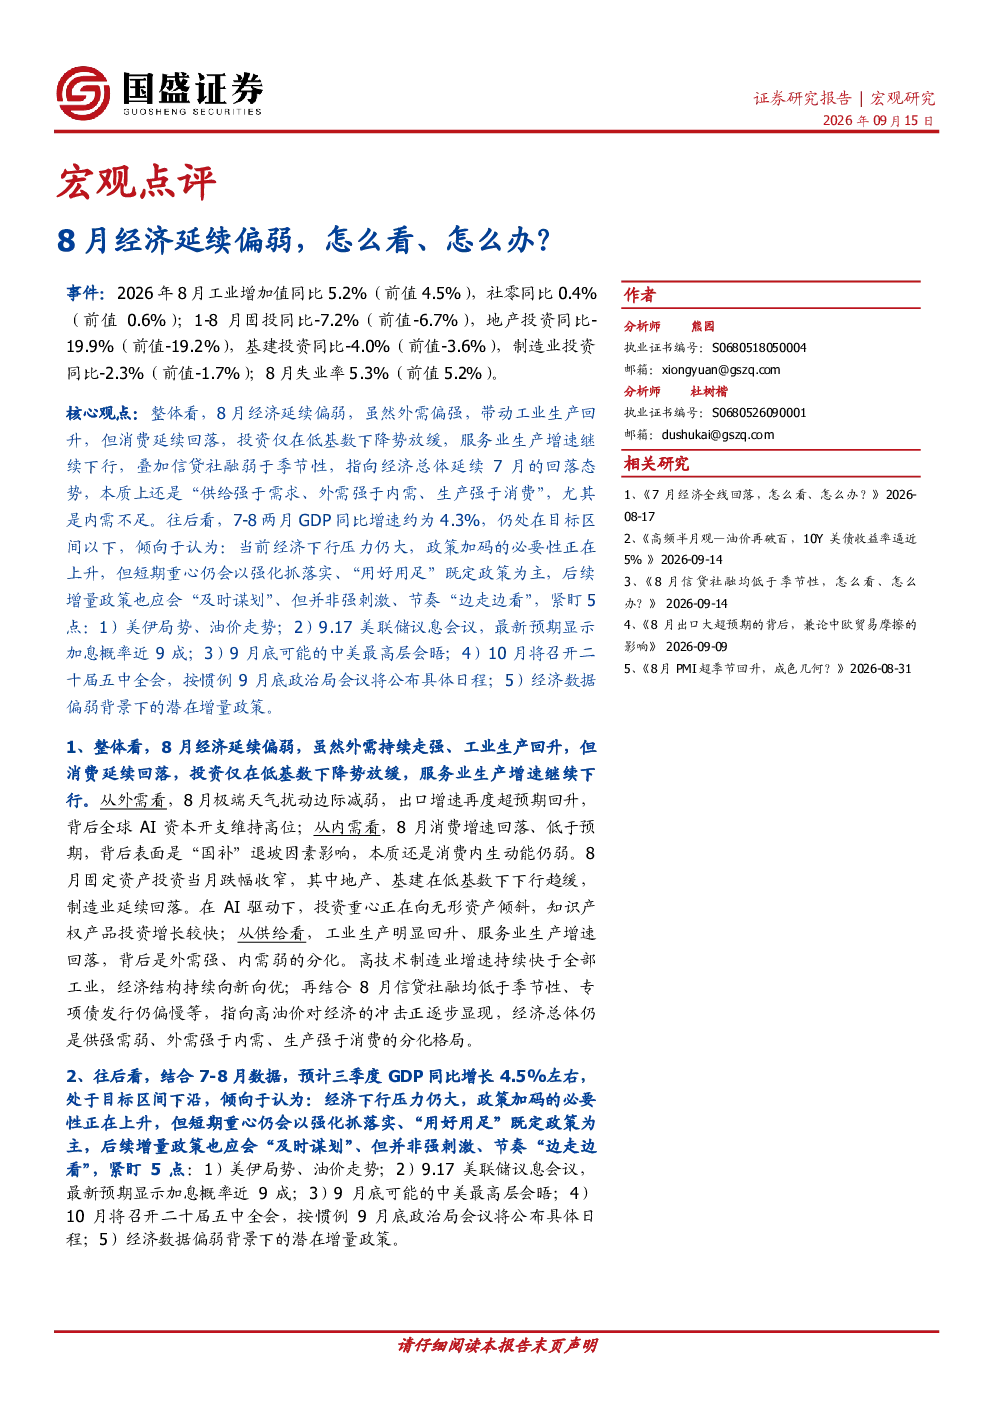
8月经济延续偏弱,工业生产回升但消费回落,投资放缓,服务业生产增速下行。外需带动工业增长,但内需不足,尤其是消费端受国补退坡影响,居民支出意愿下降。投资方面,地产基建下行趋缓,制造业投资延续回落,但重心向无形资产倾斜。服务业生产增速继续放缓,就业端失业率回升。总体看经济仍处回落态势,7-8月GDP同比增速约4.3%,低于目标区间,政策加码必要性上升,但短期仍以落实既定政策为主,后续增量政策或“及时谋划”而非强刺激。
消费行业未来趋势怎样?
8月消费延续回落,社零同比0.4%低于预期,背后是国补退坡和居民支出意愿不足。结构上,金银珠宝、中西药品、化妆品等消费增速回落较多,通讯器材、烟酒、家电、建材等商品消费增速回升。餐饮收入和服务零售增速也均有所回落。高频数据显示乘用车销量同比-19%。未来消费趋势需关注居民收入预期、政策刺激效果及消费结构变化,短期内消费复苏或仍需时间。
投资领域哪些方向值得关注?
8月投资端显示地产基建下行趋缓,制造业投资延续回落,但投资重心正转向无形资产,知识产权产品投资增长较快。地产销售面积、投资累计跌幅扩大,新开工、施工、竣工面积跌幅均有所扩大。基建投资当月跌幅收窄,但1-8月广义基建投资仍累计同比-4.0%。制造业投资1-8月累计同比-2.3%,8月当月同比-6.1%。未来投资方向需关注低基数效应消退后的真实增长动力,以及政策对无形资产投资的扶持力度。
当前经济整体状况如何判断?
8月经济总体延续偏弱态势,核心矛盾仍是“供给强于需求、外需强于内需、生产强于消费”,尤其是内需不足。消费端明显承压,投资端结构性分化,工业生产相对较好但服务业持续放缓。就业端失业率连续回升,8月城镇调查失业率为5.3%。GDP同比增速约4.3%,低于5.5%的目标区间。经济复苏基础尚不牢固,政策加码必要性上升,但短期仍以强化落实现有政策为主,后续政策节奏或将“边走边看”。
研报提示哪些潜在风险?
研报提示需关注美伊局势、油价走势、美联储议息会议、中美最高层会晤、二十届五中全会等宏观变量变化对经济的潜在影响。消费端需警惕国补退坡的长期效应和居民收入预期修复的缓慢。投资端需关注地产销售持续疲软对基建投资的拖累,以及制造业投资能否企稳。就业端失业率回升可能预示经济下行压力加大。政策端需关注后续增量政策出台的时点和力度,强刺激可能性较低,节奏或将谨慎。