猜你想问
这份研报主要讲了什么内容?
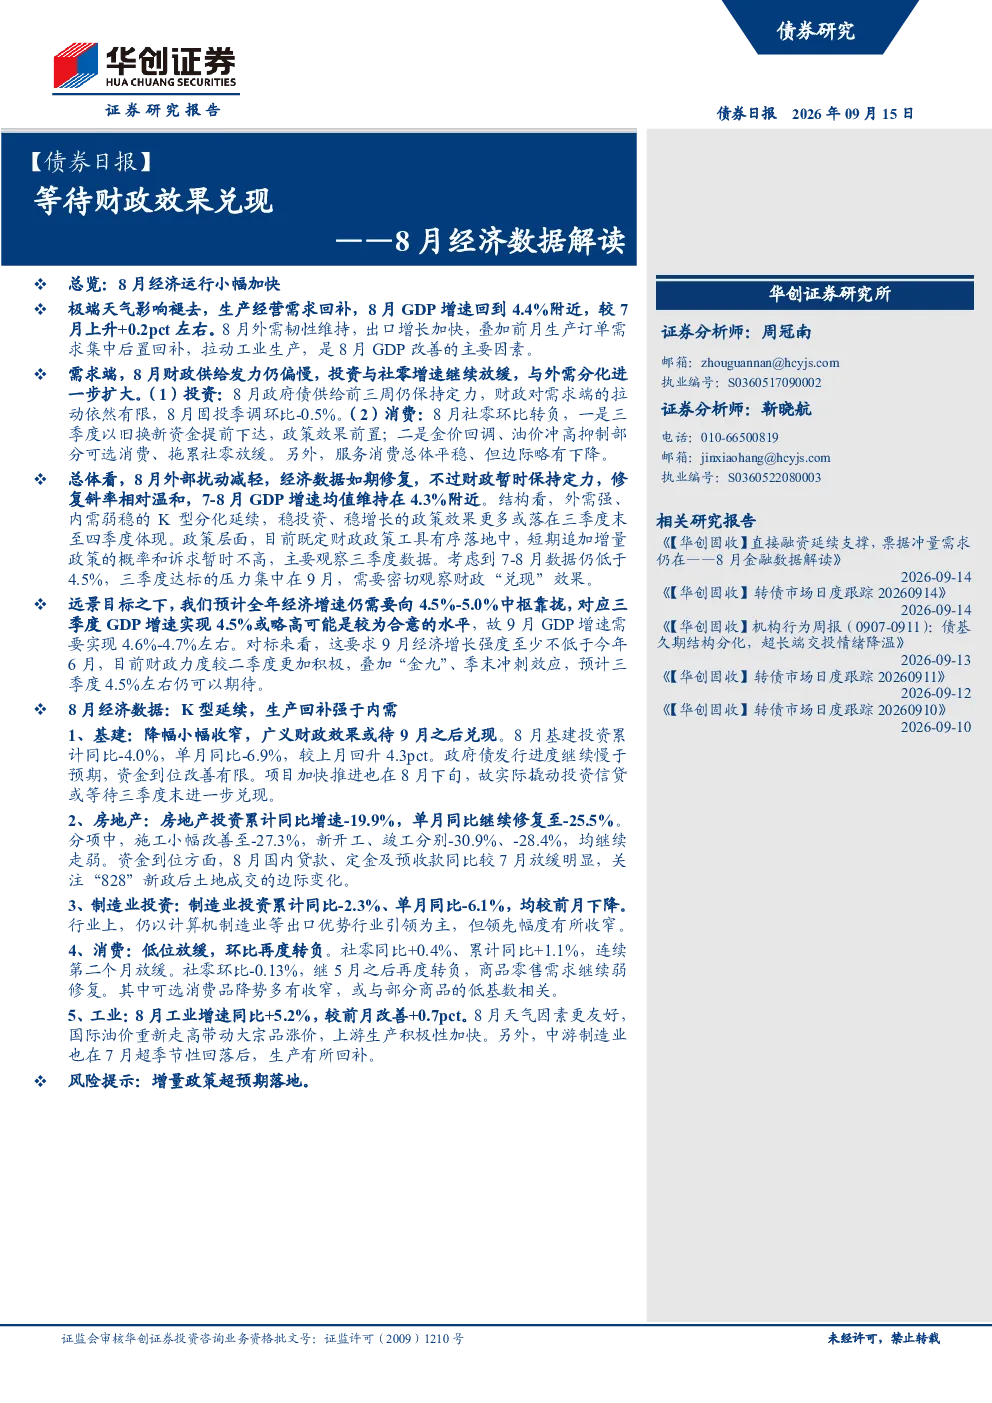
这份研报主要解读了8月中国经济的运行情况。报告指出,8月GDP增速小幅回升至4.4%附近,主要得益于外需韧性、出口增长加快以及前月生产订单回补拉动。然而,需求端财政供给发力偏慢,投资与社零增速继续放缓,外需与内需分化进一步扩大。具体来看,固投季调环比下降0.5%,社零环比转负,受政策效果前置、金价回调、油价冲高等因素影响。报告认为,7-8月GDP增速均值维持在4.3%附近,财政政策效果温和,K型分化延续,稳投资、稳增长政策效果或落在四季度。基建投资降幅收窄,但广义财政效果待9月后兑现;房地产投资继续走弱,施工小幅改善,但到位资金放缓;制造业投资仍以出口优势行业引领,但幅度趋缓;消费低位放缓,环比转负,可选消费品降势收窄,服务消费总体平稳但边际下降;工业生产显著提速,受外需强韧、天气因素及大宗品涨价带动。总体看,全年经济增速仍需向4.5%-5.0%中枢靠拢,三季度GDP增速实现4.5%或略高较为合意,需密切观察财政‘兑现’效果。
报告对行业发展趋势有何分析?
报告对行业发展趋势的分析主要集中在几个方面。首先,外需韧性为出口优势行业带来机遇,但制造业投资增幅趋缓,显示出口优势行业面临一定压力。其次,基建投资降幅收窄,但广义财政效果尚未完全显现,未来基建投资能否持续发力有待观察。房地产投资继续走弱,但施工小幅改善,显示市场底部企稳迹象,但到位资金放缓仍需警惕。消费方面,可选消费品降势收窄,服务消费总体平稳但边际下降,显示消费复苏基础尚不牢固,未来消费能否持续回暖取决于政策刺激效果和经济预期改善程度。工业生产显著提速,但受天气因素及大宗品涨价带动,未来工业生产能否保持高位增长仍需关注。总体看,各行业发展趋势分化明显,经济复苏基础尚不稳固,未来需关注政策刺激效果和经济预期改善情况。
报告重点分析了哪些方向?
报告重点分析了以下几个方面:一是8月经济运行情况,包括GDP增速、投资、消费、工业生产等关键数据,以及外需韧性、出口增长加快等因素对经济拉动作用。二是财政政策效果,报告指出财政供给发力偏慢,政策效果温和,K型分化延续,稳投资、稳增长政策效果或落在四季度。三是行业发展趋势,包括出口优势行业、基建投资、房地产投资、消费、工业生产等行业的运行情况和未来趋势。四是政策展望,报告认为既定财政政策工具有序落地,短期追加增量政策概率不高,需观察三季度数据,特别是9月GDP增速需达到4.6%-4.7%左右。五是全年经济增速预测,报告认为全年经济增速仍需向4.5%-5.0%中枢靠拢,三季度GDP增速实现4.5%或略高较为合意。通过对这些方面的分析,报告为投资者提供了全面的经济形势解读和投资方向建议。
当前市场现状如何判断?
当前市场现状呈现以下几个特点:一是经济复苏基础尚不稳固,8月GDP增速虽小幅回升,但主要受外需拉动,内需复苏仍显乏力,投资与社零增速继续放缓,外需与内需分化进一步扩大。二是财政政策效果温和,既定财政政策工具有序落地,但短期追加增量政策概率不高,政策刺激力度有限。三是行业发展趋势分化明显,出口优势行业面临机遇,但制造业投资增幅趋缓;基建投资降幅收窄,但广义财政效果尚未完全显现;房地产投资继续走弱,但施工底部企稳;消费复苏基础尚不牢固,可选消费品降势收窄,服务消费总体平稳但边际下降;工业生产显著提速,但受天气因素及大宗品涨价带动。四是政策展望谨慎,报告认为稳投资、稳增长政策效果或落在四季度,全年经济增速仍需向4.5%-5.0%中枢靠拢,三季度GDP增速实现4.5%或略高较为合意。总体看,当前市场现状经济复苏基础尚不稳固,政策刺激力度有限,行业发展趋势分化明显,未来经济走势仍需密切观察政策刺激效果和经济预期改善情况。
研报提示哪些风险?
研报提示以下几个风险:一是政策刺激力度有限,既定财政政策工具有序落地,短期追加增量政策概率不高,政策刺激力度有限可能影响经济复苏进程。二是行业发展趋势分化,各行业复苏步伐不一,可能导致经济复苏基础不稳固,增加经济复苏的不确定性。三是外部环境不确定性,外需韧性虽为经济带来机遇,但外部环境不确定性增加可能导致外需波动,影响经济复苏进程。四是经济预期改善缓慢,消费复苏基础尚不牢固,服务消费总体平稳但边际下降,显示经济预期改善缓慢可能影响内需复苏进程。五是行业风险,如房地产投资继续走弱,到位资金放缓可能加剧行业风险;制造业投资增幅趋缓可能影响行业增长动力。总体看,当前经济复苏面临多重风险,未来需密切观察政策刺激效果、行业发展趋势、外部环境变化以及经济预期改善情况,以防范和化解潜在风险。