猜你想问
英飞凌和意法半导体的核心优势是什么?
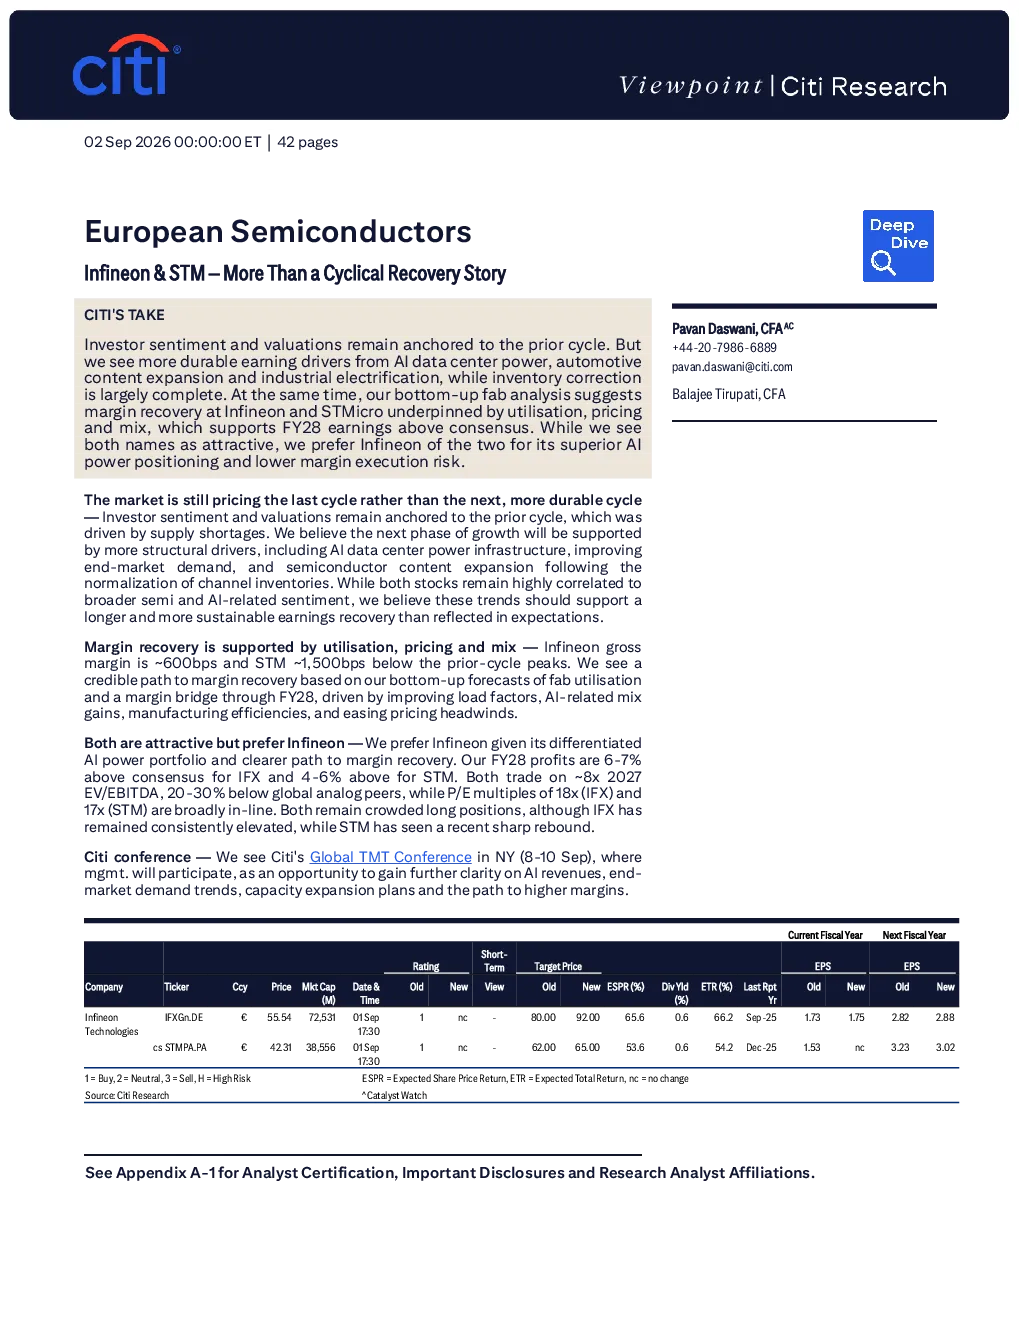
英飞凌在AI电力领域定位优越,拥有“电网到核心”产品组合,能参与AI数据中心电源架构多个层级,且在工业电气化趋势中杠杆作用大,利润恢复路径清晰。意法半导体则在电源和连接性AI定位,边缘人工智能和航天业务创造长期增长动力。两家公司利润率复苏得益于利用率、定价和产品组合优化。
AI对半导体行业的发展趋势有何影响?
AI推动半导体行业结构性增长,数据中心电力需求激增催生新投资周期。AI渗透率预计从3-5%升至2028年18-20%,每辆纯电动汽车半导体含量是内燃机的3-4倍。英飞凌预计2026财年AI相关收入超16亿欧元,意法半导体2026年AI数据中心收入将超10亿美元,2027年远超20亿美元。AI发展将支撑下一阶段半导体行业增长。
报告主要分析了英飞凌和意法半导体的哪些方面?
报告分析了英飞凌和意法半导体的核心优势、利润恢复路径及市场定位。英飞凌在AI电力和工业电气化领域优势明显,意法半导体在电源和连接性AI及边缘计算领域有特色。两家公司利润率复苏得益于利用率提升、费用降低、定价环境改善及高利润率AI数据中心电源应用。报告还对比了估值和市场情绪。
当前半导体市场的现状如何?
当前市场情绪和估值仍锚定上一周期,由供应短缺驱动。尽管英飞凌和意法半导体受益于AI、汽车和工业电气化的持久盈利驱动因素,但投资者情绪尚未完全转向下一轮持久周期。市场仍在为供应短缺时期定价,而非考虑AI数据中心电源、终端市场需求改善等结构性增长因素。
投资欧洲半导体需要关注哪些风险?
投资欧洲半导体需关注多重风险:中国竞争加剧可能影响市场份额;汽车和工业需求复苏放缓会拖累业绩;AI基础设施需求发展速度慢于预期;制造利用率和产能吸收低于预期;估值和定位风险已增加。这些因素可能影响英飞凌和意法半导体的盈利表现和估值水平。
你可能感兴趣
意法半导体:周期性复苏正在进行,但尚未开始定价
Jefferies2025-06-04
强瑞技术不止于半导体液冷商业航天期权可期250119
未知机构2026-01-20
强瑞技术不止于半导体液冷商业航天期权可期250119
未知机构2026-01-20
8月策略观点与金股推荐:不止于政策底,小贝塔行情继续
国盛证券2023-08-01
8月策略观点与金股推荐:不止于政策底,小贝塔行情继续
国盛证券2023-07-31
新能源与汽车行业专题:引领“蔚来”,不止于销量
交运设备华安证券2021-01-10
2016年报点评:激励机制强效,业绩增长与估值提升不止于2017
商贸零售国泰君安证券2017-04-24
2024年报点评:半导体市场复苏呈现结构性分化,下游市场周期性波动
东吴证券2025-04-22
半导体行业8月投资策略:看好本土制造产业链和周期性复苏的模拟芯片
电子设备国信证券2025-08-07
产业经济周报:关注半导体的周期性与成长性共振
德邦证券2023-04-10