猜你想问
2026年8月社融数据具体表现如何?
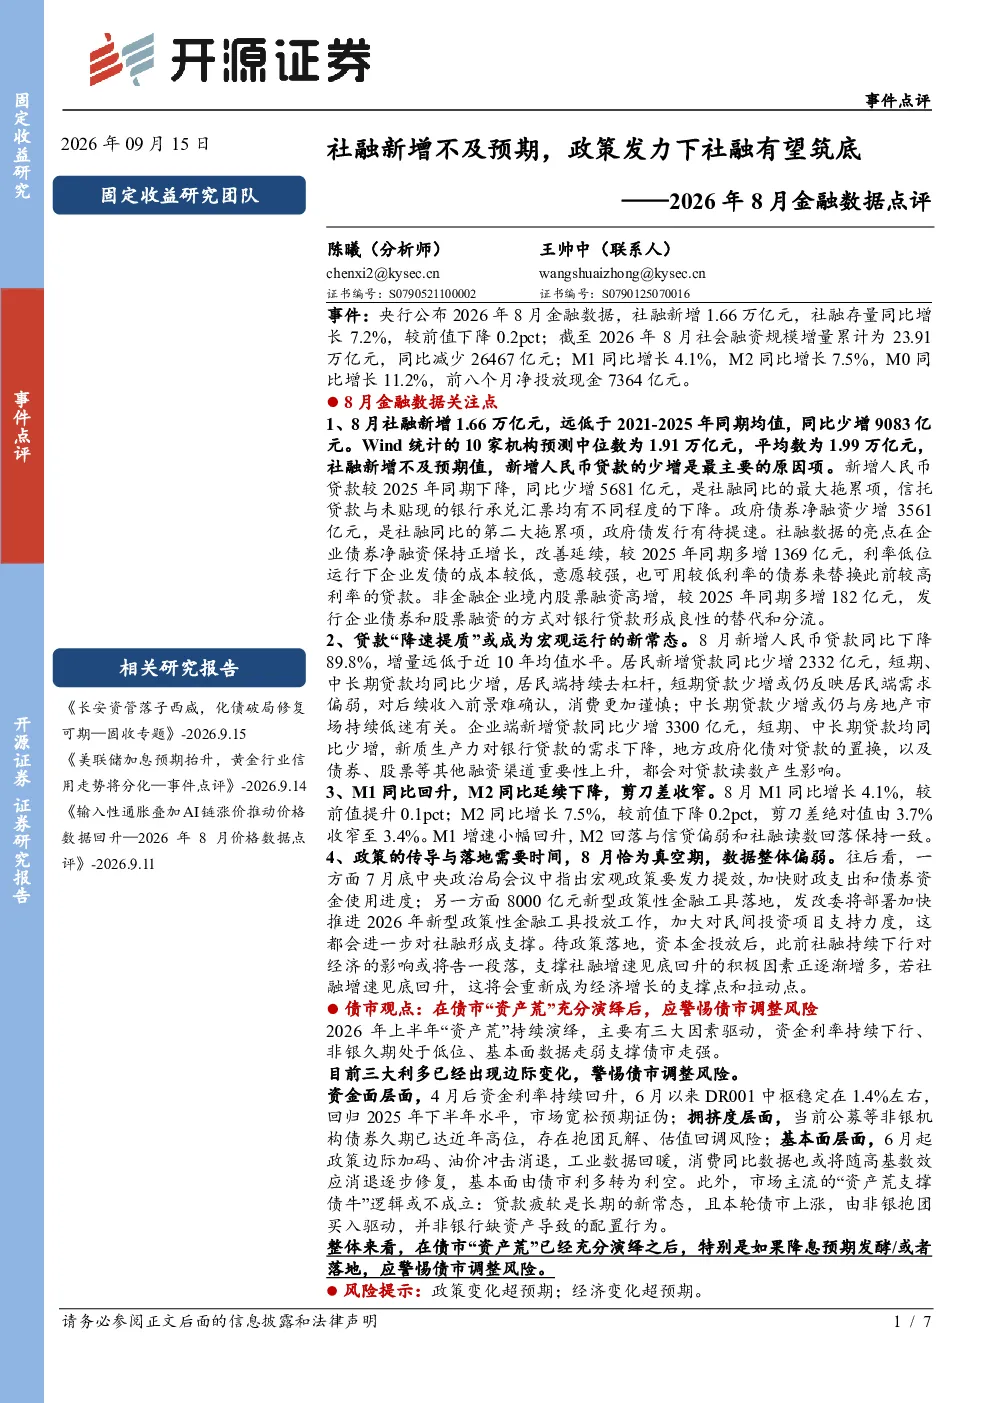
2026年8月社融新增1.66万亿元,远低于预期,同比少增9083亿元。主要原因是新增人民币贷款同比少增5681亿元,信托贷款与未贴现的银行承兑汇票也均有下降。政府债券净融资少增3561亿元。企业债券净融资保持正增长,非金融企业境内股票融资高增。M1同比增长4.1%,M2同比增长7.5%
当前金融行业发展趋势如何?
当前金融行业呈现社融增速放缓但结构优化趋势。企业债券净融资保持正增长,非金融企业境内股票融资高增,显示资本市场融资活力。同时M1增速提升,M2增速下降,剪刀差收窄,反映经济活力与流动性传导效率变化。政策性金融工具落地将逐步支撑社融增速见底回升。
报告重点分析了哪些方面?
报告重点分析了社融新增不及预期的原因,包括人民币贷款、信托贷款、政府债券净融资的下降。同时关注了企业债券和非金融企业境内股票融资的亮点,以及贷款‘降速提质’的特征。此外,报告还分析了M1与M2增速变化及其经济含义,以及政策传导对社融的支撑作用。
当前市场现状如何判断?
当前市场整体偏弱,社融数据不及预期反映出经济活力不足。债市在‘资产荒’后面临调整风险,资金利率回升、非银久期处于高位、基本面数据走弱等因素制约债市持续走强。政策发力提效是关键,8000亿元新型政策性金融工具将对社融形成支撑,但效果显现需要时间。
研报提示了哪些风险?
研报提示的主要风险包括政策变化超预期和经济变化超预期。政策落地效果存在不确定性,经济复苏进程也可能不及预期,这些因素都将影响社融增速和金融市场表现。需密切关注宏观政策动向和经济数据变化。
你可能感兴趣
2026年8月金融数据点评:社融新增不及预期,政策发力下社融有望筑底
开源证券2026-09-15
社融新增不及预期,政策发力下社融有望筑底——2026年8月金融数据点评
开源证券2026-09-15
2022年9月金融数据点评:政策发力叠加经济修复,9月新增信贷、社融远超市场预期
东方金诚2022-10-12
快评号外第473期-2022年8月经济数据点评:政策发力,经济筑底
招商银行2022-09-17
2023年7月物价数据点评:7月CPI暂入通缩区间,稳增长政策发力下PPI同比筑底回升
东方金诚2023-08-09
2022年6月货币金融数据点评:社融信贷超预期,政策发力激发经济活力
太平洋证券2022-07-13
2022年5月货币金融数据点评:政策发力明显 社融信贷超预期
太平洋证券2022-06-13
2022年5月货币金融数据点评:政策发力明显,社融信贷超预期
太平洋证券2022-06-10
7月金融数据点评:社融下滑超预期,亟待政策发力
万和证券2021-08-13
4月金融数据点评:社融走弱,有待政策发力
首创宏观2023-05-12