猜你想问
沪指和科创50今日表现如何?
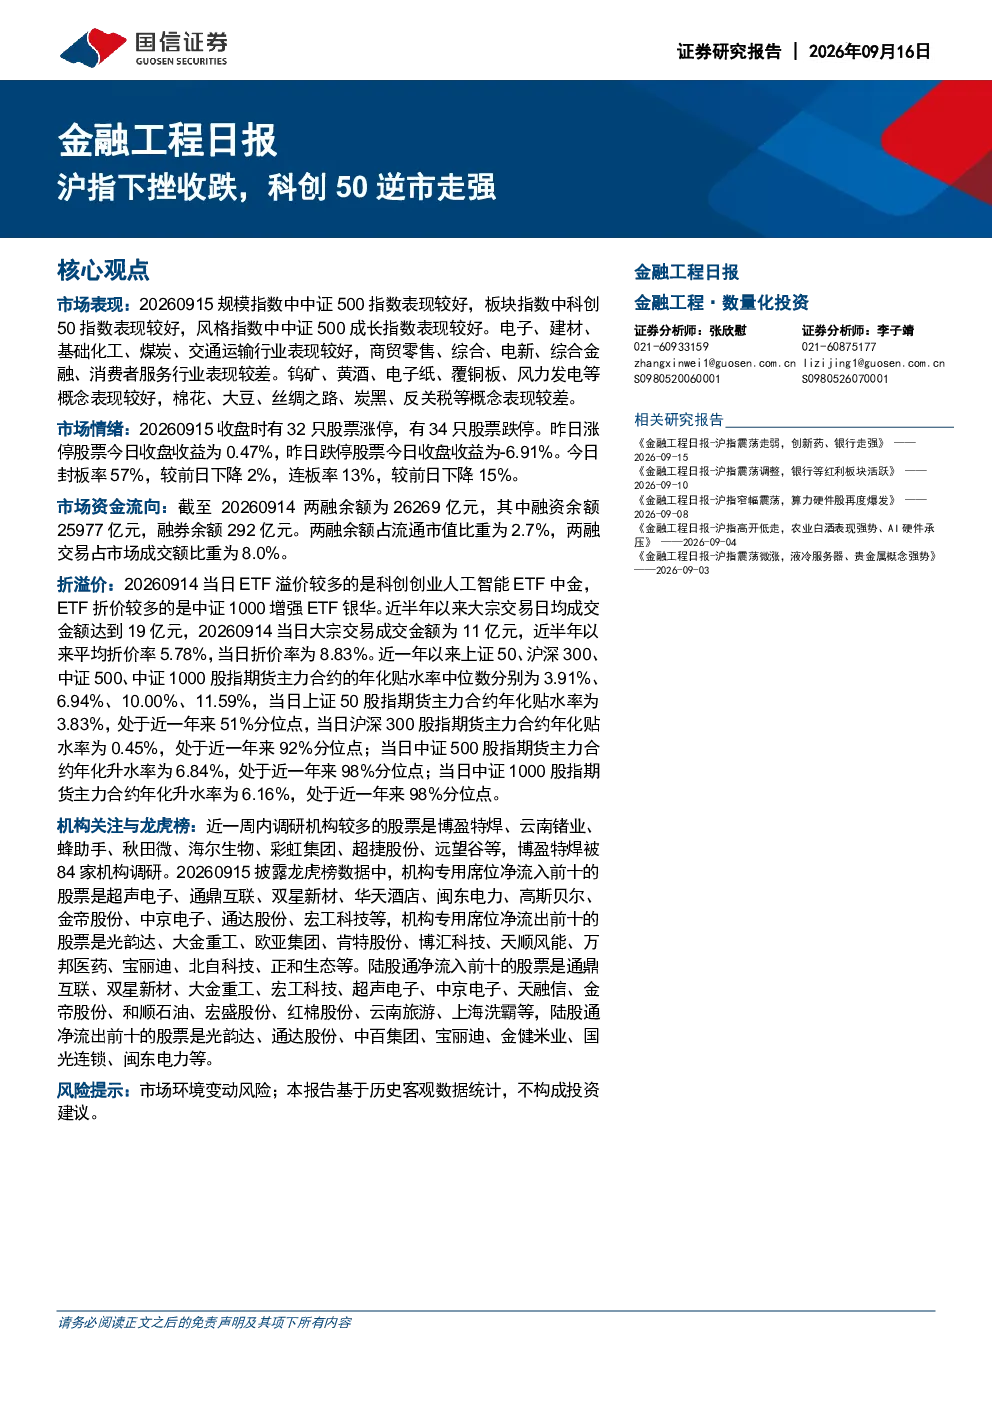
今日沪指下挫收跌,而科创50指数逆市走强。规模指数中中证500表现较好,板块指数中科创50表现突出,风格指数中中证500成长指数也表现良好。这表明市场内部存在结构性分化,成长板块相对抗跌。电子、建材、基础化工等行业表现较好,而商贸零售、综合等行业表现较差,显示出行业轮动特征。
哪些行业和概念今日表现较好?
今日电子、建材、基础化工、煤炭、交通运输行业表现较好,钨矿、黄酒、电子纸、覆铜板、风力发电等概念也表现活跃。这些行业的上涨可能与产业政策支持、基本面改善或市场情绪修复有关。相比之下,棉花、大豆、丝绸之路、炭黑、反关税等概念表现较差,反映了市场对某些风险因素的担忧。投资者可关注上述强势行业的后续持续性。
市场情绪和资金流向有何特点?
今日市场情绪方面,有32只股票涨停,34只股票跌停,昨日涨停股今日收益为0.47%,昨日跌停股今日收益为-6.91%。封板率57%,较前日下降2%;连板率13%,较前日下降15%。资金流向显示,两融余额为26269亿元,融资余额25977亿元,显示市场杠杆水平稳定。两融交易占市场成交额比重为8.0%,机构专用席位净流入通鼎互联、双星新材等,显示部分机构对科技成长板块的配置意愿。
报告对当前市场有何判断?
报告显示市场内部存在明显分化,沪指下跌与科创50上涨形成对比,表明市场风险偏好有所下降,但成长板块仍具韧性。行业层面,中证500和科创50等规模指数表现分化,反映不同市值风格受市场情绪影响程度不同。资金流向方面,两融余额稳定,机构资金对科技股有一定配置,但市场整体情绪偏谨慎,封板率和连板率均有所回落。这表明市场在调整中寻找结构性机会。
研报提示哪些风险需要注意?
报告提示的主要风险是市场环境变动风险。当前全球经济不确定性增加,国内经济复苏进程面临挑战,可能影响市场风险偏好。行业层面,部分前期强势行业可能出现获利回吐压力,如商贸零售、综合金融等。资金流向方面,两融余额虽稳定但仍有波动空间,机构资金流入强度需持续观察。投资者应关注宏观政策变化、行业竞争格局演变以及市场情绪波动,做好风险管理。