猜你想问
临期转债的估值新维度是什么?
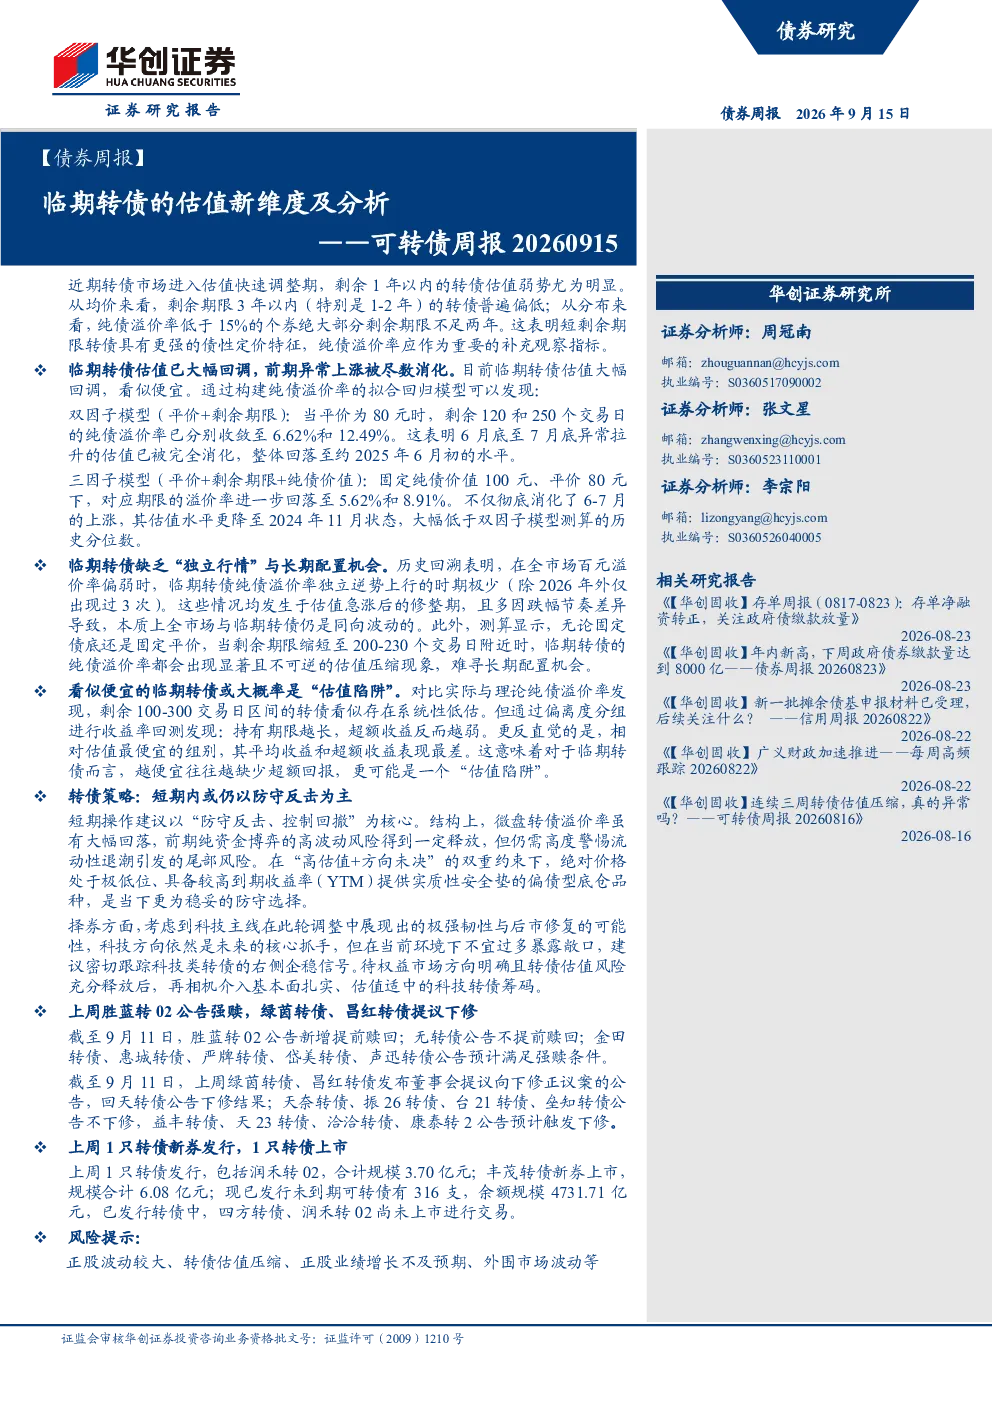
研报通过构建纯债溢价率的拟合回归模型,分析了临期转债的估值新维度。双因子模型显示,当平价为80元时,剩余120和250个交易日的纯债溢价率已分别收敛至6.62%和12.49%,表明前期异常上涨的估值已被消化。三因子模型进一步显示,固定纯债价值100元、平价80元下,对应期限的溢价率降至5.62%和8.91%,远低于历史分位数。这些模型表明临期转债估值已大幅回调至约2025年6月初的水平,甚至降至2024年11月状态。
临期转债是否适合长期配置?
研报分析显示,临期转债缺乏独立行情与长期配置机会。历史回溯表明,在全市场百元溢价率偏弱时,临期转债纯债溢价率极少独立逆势上行,且多发生于估值急涨后的修整期。测算显示,当剩余期限缩短至200-230个交易日附近时,临期转债的纯债溢价率会出现显著且不可逆的估值压缩现象,难寻长期配置机会。
为什么临期转债看似便宜可能是陷阱?
研报指出,临期转债看似便宜的区间(剩余100-300交易日)可能存在系统性低估,但收益率回测显示,持有期限越长,超额收益反而越弱。相对估值最便宜的组别,其平均收益和超额收益表现最差,这意味着越便宜往往越缺少超额回报,更可能是估值陷阱。这提示投资者需警惕临期转债的低估值陷阱风险。
当前转债市场现状如何?
研报分析当前转债市场现状,临期转债估值已大幅回调,前期异常上涨被消化。微盘转债溢价率虽有大幅回落,但前期纯资金博弈的高波动风险仍需警惕。整体市场处于防守反击阶段,建议关注绝对价格极低位、具备较高到期收益率提供安全垫的偏债型底仓品种。科技方向仍是核心抓手,但不宜过多暴露敞口,需密切跟踪右侧企稳信号。
研报提示哪些风险?
研报提示的主要风险包括:正股波动较大可能导致转债价格受影响;转债估值压缩可能导致溢价率持续下降;业绩增长不及预期可能影响转债正股表现;外围市场波动可能传导至国内市场。这些风险需引起投资者关注,建议谨慎评估投资决策。
你可能感兴趣
临期转债的估值新维度及分析——可转债周报20260915
金融华创证券2026-09-15
【债券月报】4月可转债月报:4月建议关注资金切换及临期转债的重估机会
金融华创证券2025-04-01
可转债周报:临期转债的“回旋之路”与下修博弈
民生证券2024-01-21
量化分析报告:权益急跌中的转债韧性及估值代价——七月可转债量化月报
国盛证券2026-07-27
可转债周报:转债临期前下修,有何看点?
民生证券2024-03-03
可转债周报:犹豫的转债估值修复及年底机构行为观察
华创证券2023-11-19
可转债每周交易分析:疫情冲击,转债或遭平价及估值双重打压
财通证券2020-02-01
可转债每周交易分析:转债平价及估值均小幅震荡
财通证券2020-11-18
华创债券可转债周报:转债打新不再美好,估值持续压缩
华创证券2017-12-05
转债市场周报:弱资质及临期个券出现扰动
国信证券2025-12-21