猜你想问
中泰期货晨会纪要主要分析了哪些内容?
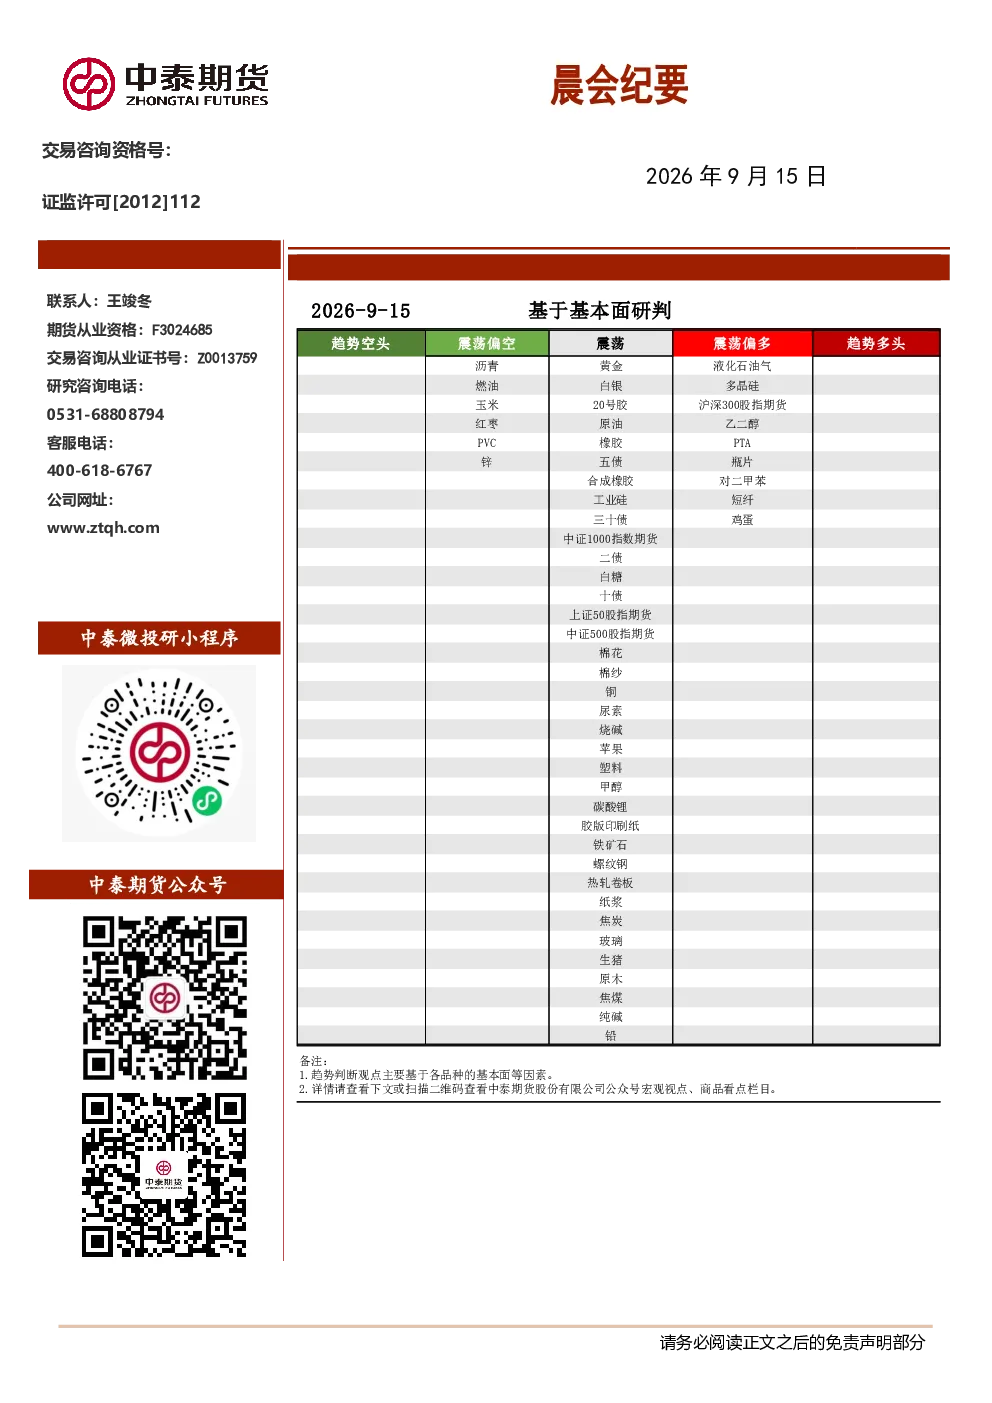
本次晨会纪要主要分析了央行宏观经济动态、工业硅和多晶硅的波动原因及未来看法、棉花的市场逻辑与观点、白糖的波动原因及未来看法,以及红枣的销区情况、仓单情况、市场分析、新季预期和未来关注。内容涵盖了宏观经济政策、多个商品赛道的供需情况、价格走势及市场情绪等多维度信息。
工业硅和多晶硅未来发展趋势如何?
工业硅方面,多晶硅减产预期限制其高度,未来供需有望改善,但去库幅度可能收窄。多晶硅方面,减产计划落地可能性加强,政策端对过剩产能的出清强度不及预期,10月若执行联合减产有望开启去库。两者估值中性,成本端支撑偏强,需关注焦煤高度和多晶硅完全成本对价格的影响。
棉花和白糖市场目前处于什么阶段?
棉花市场短期震荡转弱,受国储棉成交放缓、天气扰动和新棉套保等因素影响。未来需关注USDA供需报告、巴西棉花产量增加供给、原油价格波动等因素。白糖市场震荡回落,受高价套盘压力和国内现货需求放缓影响。下一榨季供给收缩带来的全球产需缺口忧虑仍在,但市场已有所消化,需关注印度政策、巴西生产高峰期和国内库存水平等因素。
红枣市场当前面临的主要问题是什么?
红枣市场供强需弱格局凸显,旧季库存处于高位,货源充足但消化周期偏长,持续压制现货价格。需求端表现疲软,临近中秋备货窗口,商超和零售采购力度依旧偏弱,贸易商谨慎观望。新季红枣整体长势平稳,产量大概率回归常年水平,但需关注产区天气与裂果情况、库存去化进度、新季开秤定价及中秋备货落地节奏等因素。
本次研报提示了哪些风险?
本次研报提示的风险包括宏观经济政策变动可能对商品市场产生影响、工业硅和多晶硅减产计划执行不及预期可能导致供需失衡、棉花和白糖市场受国际国内供需变化及政策调控影响存在不确定性、红枣市场高库存和弱需求叠加新季稳产可能持续压制价格,以及各赛道需关注天气、库存、定价和备货等多重因素变化带来的市场波动风险。
你可能感兴趣
2026年9月11日中泰期货晨会纪要
中泰期货2026-09-11
2026年7月28日中泰期货晨会纪要
中泰期货2026-07-28
2026年6月25日中泰期货晨会纪要
中泰期货2026-06-25
2026年9月15日冠通期货原油产业链周度数据
冠通期货2026-09-15
宝城期货铁矿石早报(2026年9月15日)
宝城期货2026-09-15
2026年9月15日期货及大宗商品市场资讯速递
金石期货2026-09-15
2026年07月15日晨会纪要
国信证券2026-07-15
2026年7月15日晨会纪要
国信证券2026-07-15
2026年09月15日晨会纪要
国信证券2026-09-15
2026年9月14日期货晨会纪要
中泰期货2026-09-14