猜你想问
宝城期货铁矿石早报核心内容是什么?
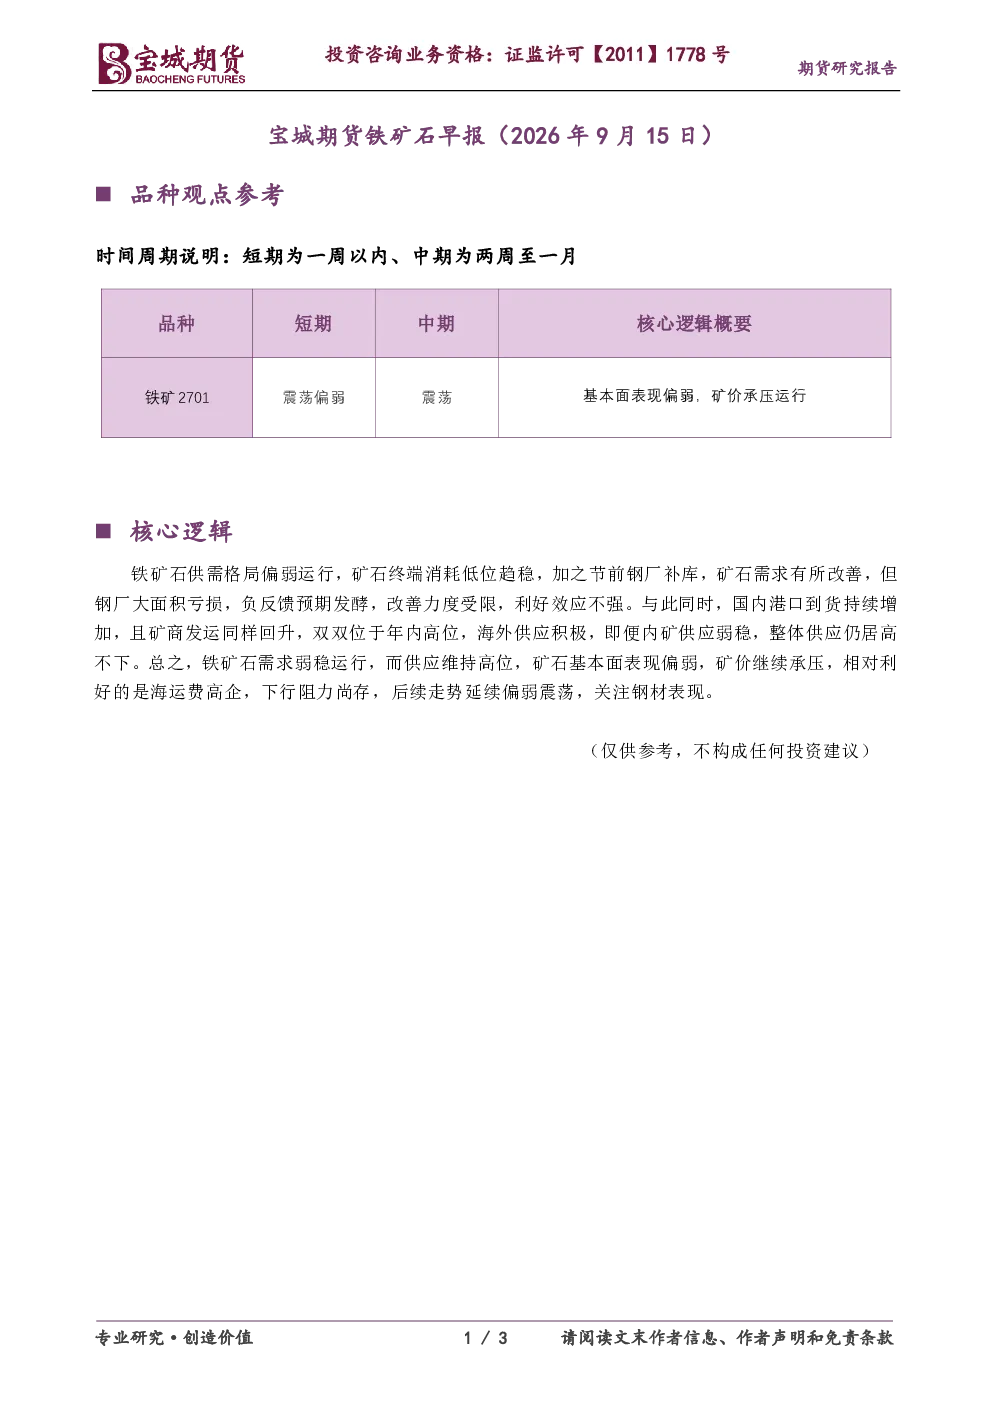
本报告分析铁矿石供需格局偏弱运行。需求端显示终端消耗低位趋稳,钢厂补库改善力度受限;供应端国内港口到货和矿商发运均处于高位,海外供应积极,整体供应居高不下。报告指出基本面偏弱,矿价承压,但海运费高企提供下行阻力。后续走势预计偏弱震荡,需关注钢材市场表现。
铁矿石行业未来发展趋势如何?
铁矿石行业未来供需格局仍偏弱。需求端受钢厂亏损影响,负反馈预期发酵,改善动力不足;供应端国内外矿商发运和港口到货持续处于高位,整体供应压力较大。海运费高企暂时缓解下行压力,但行业基本面仍显疲软。未来走势或延续偏弱震荡格局,钢材市场表现是关键变量。
本报告重点分析了哪些方向?
本报告重点分析了铁矿石供需两端的核心矛盾。需求端关注终端消耗和钢厂补库行为,指出低位趋稳但改善受限;供应端聚焦国内港口到货、矿商发运及海外供应,强调整体高位压力。报告还评估了海运费对价格的影响,并预测后续走势为偏弱震荡,需持续关注钢材市场动态。
当前铁矿石市场现状如何判断?
当前铁矿石市场基本面表现偏弱。需求端虽钢厂补库带来短期改善,但亏损预期压制消费意愿;供应端国内外矿商发运和港口到货均处于年内高位,叠加海外供应积极,整体供应压力巨大。海运费高企为价格提供一定支撑,但基本面疲软仍是主基调,价格承压运行。
本报告有哪些风险提示需要注意?
本报告提示铁矿石市场面临多重风险。首先基本面偏弱,供需失衡导致价格承压;其次钢材需求疲软可能传导至铁矿石市场;再者海运费波动可能影响成本端支撑力度;此外政策变化或突发事件也可能对市场造成冲击。投资者需关注供需变化、钢材表现及成本支撑等多重因素,谨慎评估市场风险。
你可能感兴趣
宝城期货铁矿石早报(2026年9月8日)
宝城期货2026-09-08
宝城期货铁矿石早报(2026年9月16日)
宝城期货2026-09-16
宝城期货铁矿石早报(2026年9月10日)
宝城期货2026-09-10
2026年9月11日:宝城期货铁矿石早报
宝城期货2026-09-11
宝城期货螺纹钢早报(2025年9月15日)
钢铁宝城期货2025-09-15
宝城期货铁矿石早报(2025年5月15日)
钢铁宝城期货2025-05-15
宝城期货国债期货早报(2026年4月15日)
宝城期货2026-04-15
宝城期货螺纹钢早报(2026年7月15日)
宝城期货2026-07-15
宝城期货国债期货早报(2026年7月15日)
宝城期货2026-07-15