猜你想问
这份研报主要分析了什么内容?
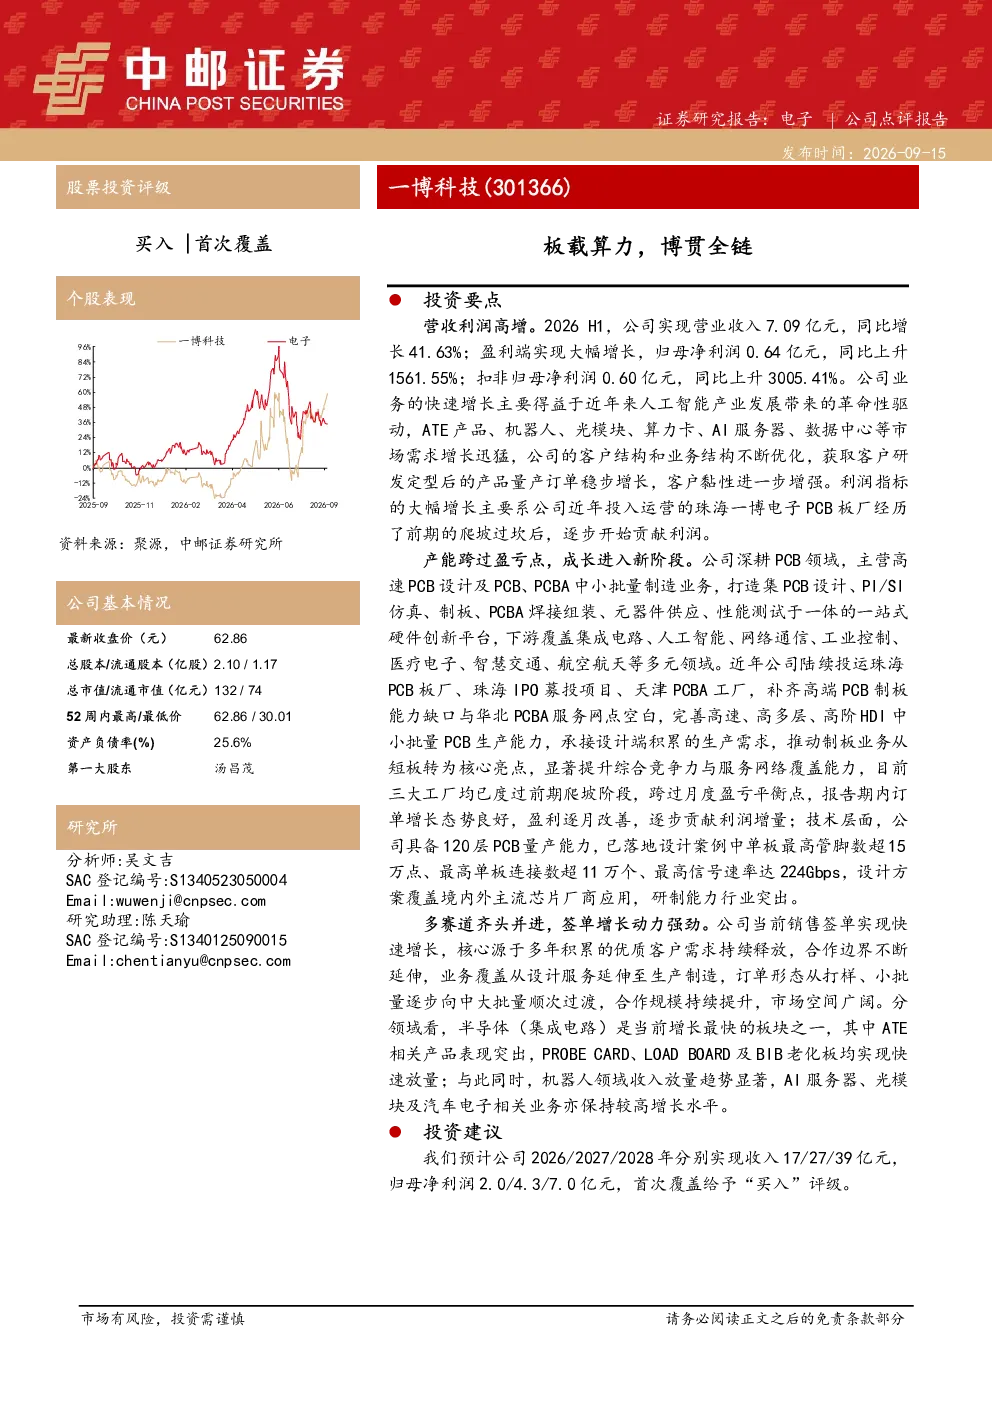
这份研报主要分析了301366一博科技的营收利润增长情况,指出2026 H1公司实现营业收入7.09亿元(同比增长41.63%),归母净利润0.64亿元(同比增长1561.55%),扣非归母净利润0.60亿元(同比增长3005.41%)。增长主要得益于人工智能产业发展驱动市场需求增长,客户结构和业务结构优化,客户黏性增强,其中利润主要来自珠海一博电子PCB板厂贡献。研报还分析了公司产能跨过盈亏点进入新成长阶段,通过投运珠海PCB板厂、珠海IPO募投项目、天津PCBA工厂等提升综合竞争力,目前三大工厂均过盈亏平衡点,订单增长,盈利逐月改善。此外,研报探讨了公司在半导体、机器人、AI服务器、光模块及汽车电子等领域的多赛道齐头并进,签单增长动力强劲,预计公司2026/2027/2028年收入分别为17/27/39亿元,归母净利润分别为2.0/4.3/7.0亿元,首次覆盖给予“买入”评级。
当前PCB行业发展趋势如何?
当前PCB行业发展趋势向好,随着人工智能、半导体、机器人等领域的快速发展,市场需求持续增长。一博科技通过深耕PCB领域,打造一站式硬件创新平台,覆盖多元领域,近年投运珠海PCB板厂、珠海IPO募投项目、天津PCBA工厂,补齐高端PCB制板能力,提升综合竞争力。公司具备120层PCB量产能力,研制能力行业突出,目前三大工厂均过盈亏平衡点,订单增长,盈利逐月改善。行业整体受益于技术迭代和市场需求释放,客户结构和业务结构优化,客户黏性增强,为PCB企业带来新的成长机遇。
研报重点分析了哪些业务方向?
研报重点分析了301366一博科技在PCB领域的业务发展,公司通过投运珠海PCB板厂、珠海IPO募投项目、天津PCBA工厂,补齐高端PCB制板能力,提升综合竞争力。此外,研报还关注了公司在多赛道的齐头并进,包括半导体(集成电路)增长最快,ATE产品表现突出;机器人领域收入放量显著,AI服务器、光模块及汽车电子业务保持高增长。公司通过深耕PCB领域,打造一站式硬件创新平台,覆盖多元领域,实现订单形态从打样、小批量向中大批量过渡,推动公司进入新成长阶段。
当前市场对一博科技有何评价?
当前市场对301366一博科技评价积极,公司营收利润高增,2026 H1实现营业收入7.09亿元(同比增长41.63%),归母净利润0.64亿元(同比增长1561.55%),扣非归母净利润0.60亿元(同比增长3005.41%)。公司产能跨过盈亏点,进入新成长阶段,三大工厂均过盈亏平衡点,订单增长,盈利逐月改善。公司在半导体、机器人、AI服务器、光模块及汽车电子等领域多赛道齐头并进,签单增长动力强劲。市场认为公司通过技术迭代和业务结构优化,提升综合竞争力,未来发展潜力较大。
研报提示了哪些风险因素?
研报提示了301366一博科技面临的风险因素,包括市场竞争加剧、技术迭代、原材料价格波动、存货跌价、汇率波动、募集资金投资项目收益不及预期等。市场竞争加剧可能导致公司市场份额下降,技术迭代要求公司持续投入研发以保持竞争力,原材料价格波动可能影响公司盈利能力,存货跌价风险需关注,汇率波动可能影响公司跨境业务,募集资金投资项目收益不及预期可能影响公司未来发展。这些风险因素需投资者关注。