猜你想问
这份研报主要分析了云迹的哪些核心业务?
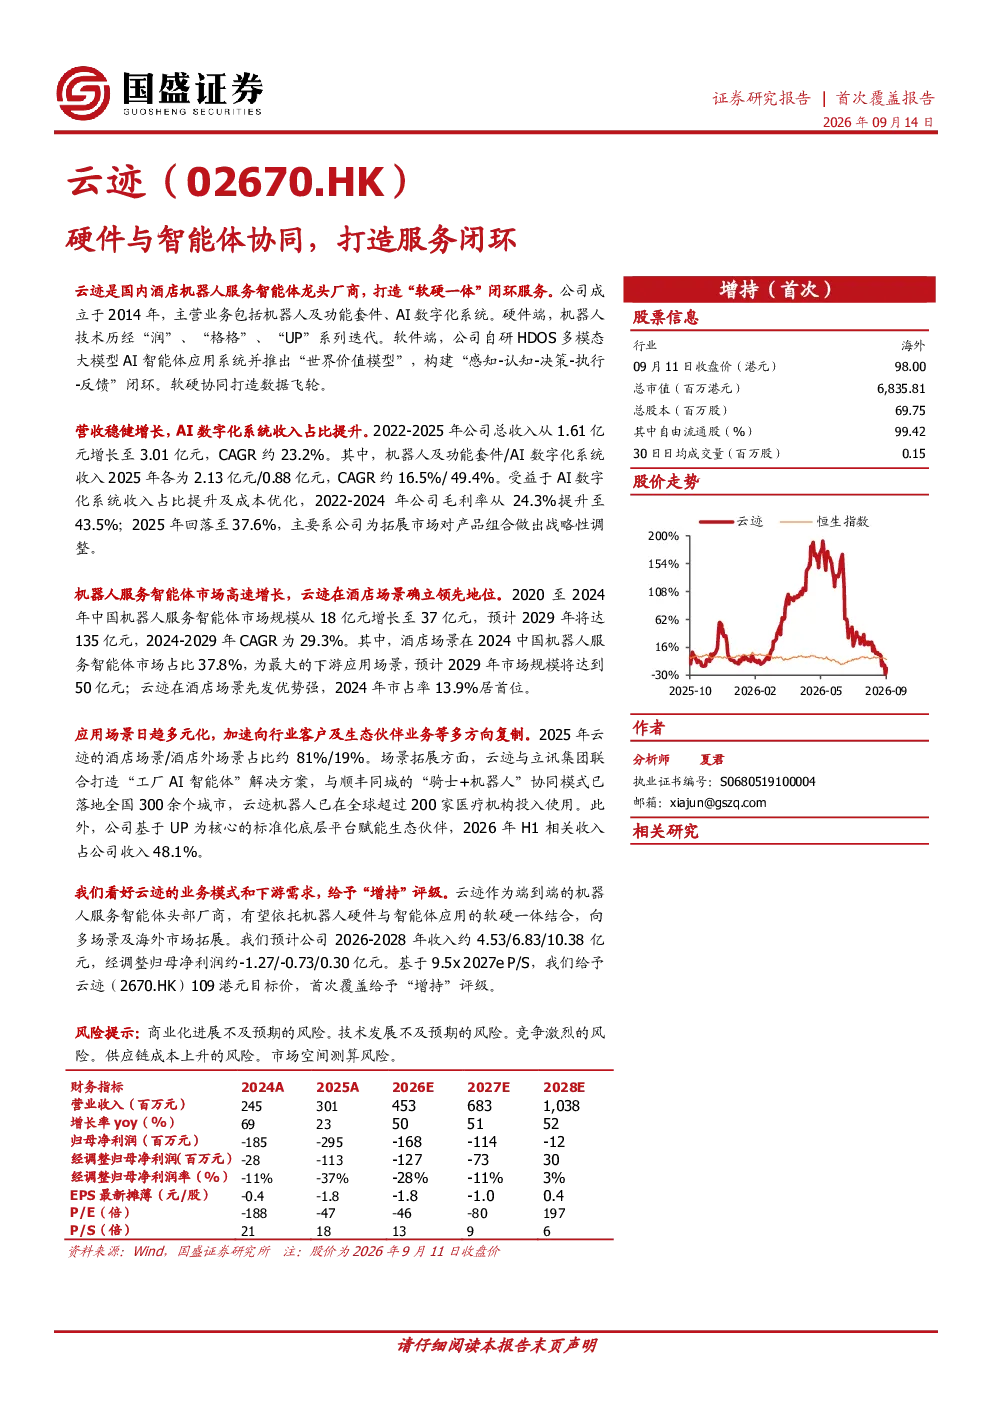
这份研报主要分析了云迹的核心业务,包括其提供的机器人及功能套件、AI数字化系统。硬件端涵盖历经多代迭代的机器人技术,特别是UP系列,其采用通用底盘和可快速更换功能舱体的设计理念,有效拓宽了应用场景。功能套件则包括YJ-AIoT组件、YJ-万物工具仓模块和智能控制模组。软件端则聚焦于AI驱动的机器人基础服务和智能体应用,如HDOS2.0数字化系统和数字人Yuni,其中HDOS具备复杂意图理解、多机群体调度、多模态任务分解等核心能力。
中国服务智能体行业的发展趋势如何?
中国服务智能体行业正处于快速发展阶段,根据研报数据,2020-2024年市场规模从18亿元增长至37亿元,CAGR为19.8%,预计到2029年将达到135亿元,CAGR高达29.3%。酒店场景作为最大应用板块,2024年占比37.8%,预计2029年市场规模将达到50亿元。其他应用场景如医疗、工厂、最后一公里配送等也展现出良好的增长潜力,预计2029年市场规模将分别达到7亿元、6亿元和2亿元。整体来看,中国服务智能体市场前景广阔,发展迅速。
研报重点分析了云迹的哪些方面?
研报重点分析了云迹的商业模式、应用场景拓展和全球化布局。在商业模式方面,云迹通过HDOS智能操作系统与机器人硬件深度融合,打造了“软硬一体”的服务闭环,有效提升了客户粘性。应用场景拓展方面,云迹依托UP模块化设计,成功拓展了酒店、工厂、楼宇配送和医疗等多个场景,并与行业龙头合作打造标杆案例。全球化布局方面,云迹以中国香港为支点,重点拓展日本及东南亚市场,已实现海外收入同比增长92%。
当前中国机器人服务智能体市场的竞争格局如何?
当前中国机器人服务智能体市场玩家众多,竞争格局相对分散。根据研报数据,2024年中国机器人服务智能体市场及酒店细分场景前五大参与者合计市占率不足30%。云迹作为行业龙头,在整体市场和酒店场景细分市场均位居第一,确立了明显的领先地位。这种竞争格局为云迹提供了良好的发展空间,但也意味着需要持续保持技术领先和市场份额优势。
研报提到了哪些主要风险?
研报提示了几个主要风险,包括商业化进展不及预期的风险。由于服务智能体行业仍处于发展初期,市场需求和商业模式仍在不断验证中,商业化进程可能面临不确定性。技术发展不及预期的风险也不容忽视,服务智能体涉及人工智能、机器人等多领域技术,技术迭代速度较快,若云迹的技术研发跟不上行业步伐,可能影响其市场竞争力。此外,市场竞争激烈、供应链成本上升以及市场空间测算风险也是需要关注的因素。