猜你想问
第二次刘易斯拐点对A股有何影响?
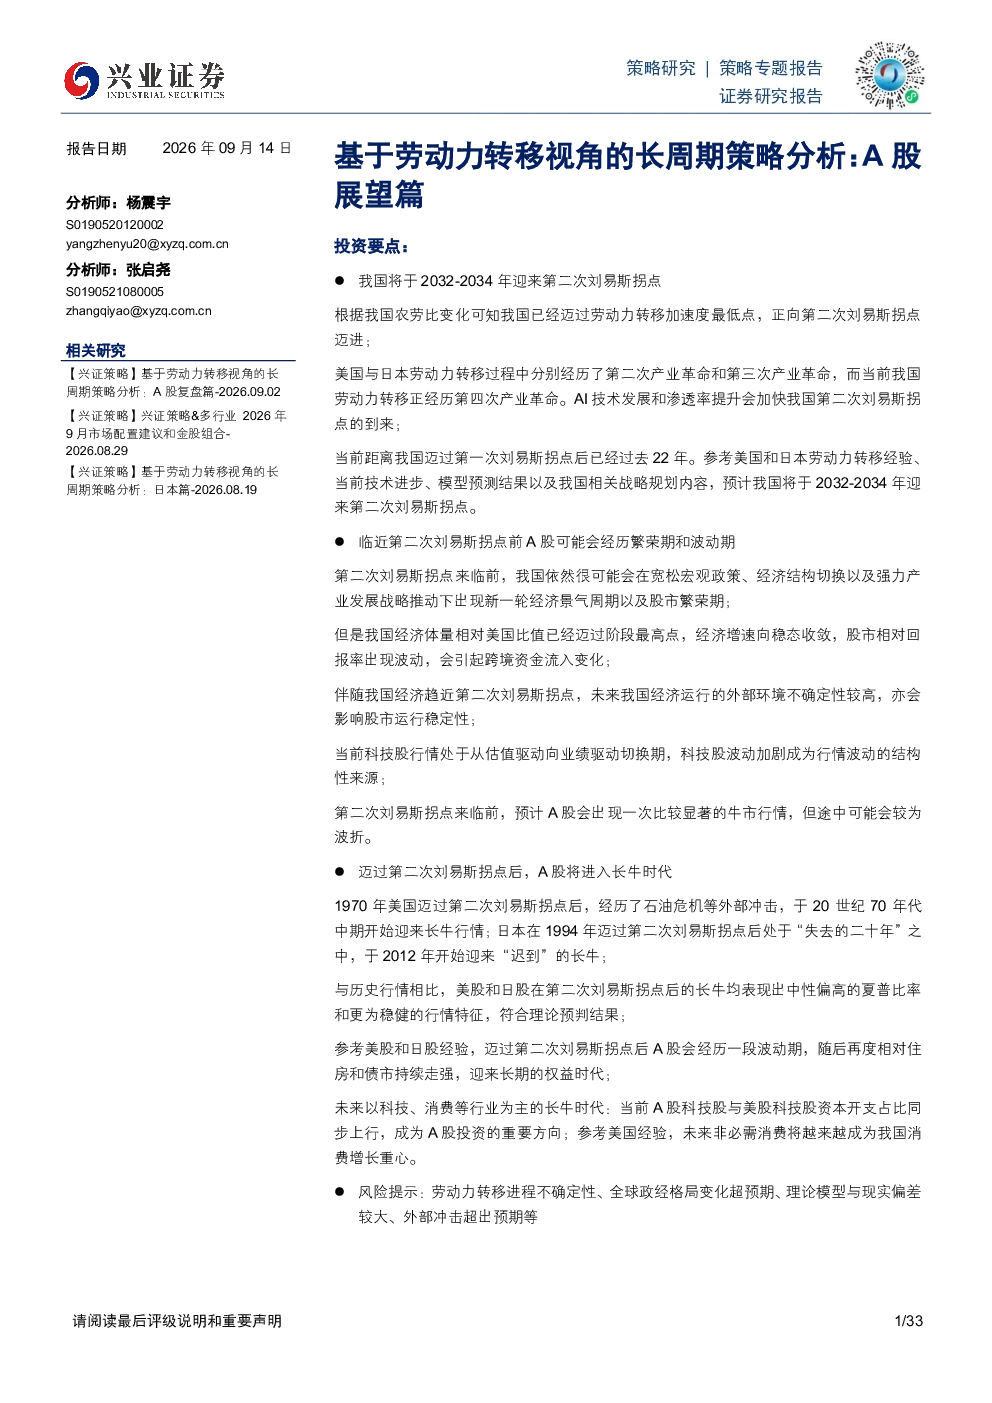
研报指出,我国可能于2032-2034年迎来第二次刘易斯拐点,临近拐点前A股或经历繁荣期和波动期,迈过拐点后A股将迎来长牛时代。参考美日经验,我国最晚于2034年达到拐点,劳动力转移将在2030-2035年完成。拐点前,宽松宏观政策、经济结构切换及产业发展战略或推动新一轮经济景气周期和股市繁荣。拐点后,A股有望相对其他大类资产持续走强。
未来A股哪些赛道值得关注?
研报分析,未来A股将以科技与消费股为主导的长牛时代。我国城镇化率67.9%,农劳比21.68%,距离美日稳态水平尚有差距,劳动力转移将影响市场结构。同时,我国AI模型数量与美国相当,每十万居民授权AI专利数量居世界第三,数据中心数量达449个,位居世界第四,显示科技领域发展潜力。
报告如何分析A股市场风格演变?
报告回顾,2016年以来A股经历几轮市场风格切换,最终完成从消费金融向成长风格的切换。2012年以来A股成长股资本开支占比持续上升,显示成长风格成为市场主流。参考美股经验,1997年以来美股非必需消费品净利润占比中枢始终保持在10%水平,而必需消费品利润占比下降到不足5%,反映消费结构升级趋势。
当前A股市场处于什么阶段?
研报判断,A股市场正临近第二次刘易斯拐点,可能经历繁荣期和波动期。1978年以来我国全要素生产率向美国水平不断收敛,显示经济转型趋势。2016年以来市场风格从消费金融向成长切换,2012年以来成长股资本开支占比持续上升,均反映市场处于结构性变化阶段。
投资该报告需注意哪些风险?
研报提示,投资需关注第二次刘易斯拐点带来的不确定性。拐点前后市场可能经历波动,需警惕政策变化及经济结构转型风险。同时,科技与消费赛道虽具潜力,但需关注行业竞争加剧及技术迭代风险。此外,我国城镇化率及农劳比与美日稳态水平尚有差距,劳动力成本上升或影响产业布局,需综合评估各类风险。
你可能感兴趣
暨A股中期策略展望:基于A股不同投资者类型和对应方法论的策略视角
民生证券2019-07-01
行内偕作·资本市场专题:基于择时能力和业绩稳定性的分析-信用周期视角下“固收+”的策略解析和配置建议
招商银行2022-06-20
【联讯策略-策略专题】海外金融市场研究之印度篇——基于孟买30指数的视角
联讯证券2018-08-30
潜龙蓄锐,待势乘时:成本与产能视角下的长周期展望
有色金属东证期货2025-08-26
建筑工程行业方法论之财务透视7,现金流合篇:基于货币信用周期现金流量表的业绩前瞻和股价传导分析框架
建筑建材国泰君安证券2018-08-12
基于预期:现实博弈视角下A股投资策略:交易的圣杯
安信证券2023-02-01
A股策略专题:基于风险溢价视角,防守与反击,制造业中的TMT
国泰君安证券2018-08-13
基于行为金融视角的A股市场月频动量效应失效原因与修正策略
中国建设银行2026-02-10
策略深度思考:长周期视角下的科技、经济与市场
国信证券2019-07-01
金属行业2022年年度策略系列报告之能源金属篇:再探供需的脉搏,拥抱能源革命的长周期增长机遇
有色金属民生证券2022-02-16