猜你想问
这份研报主要分析了什么内容?
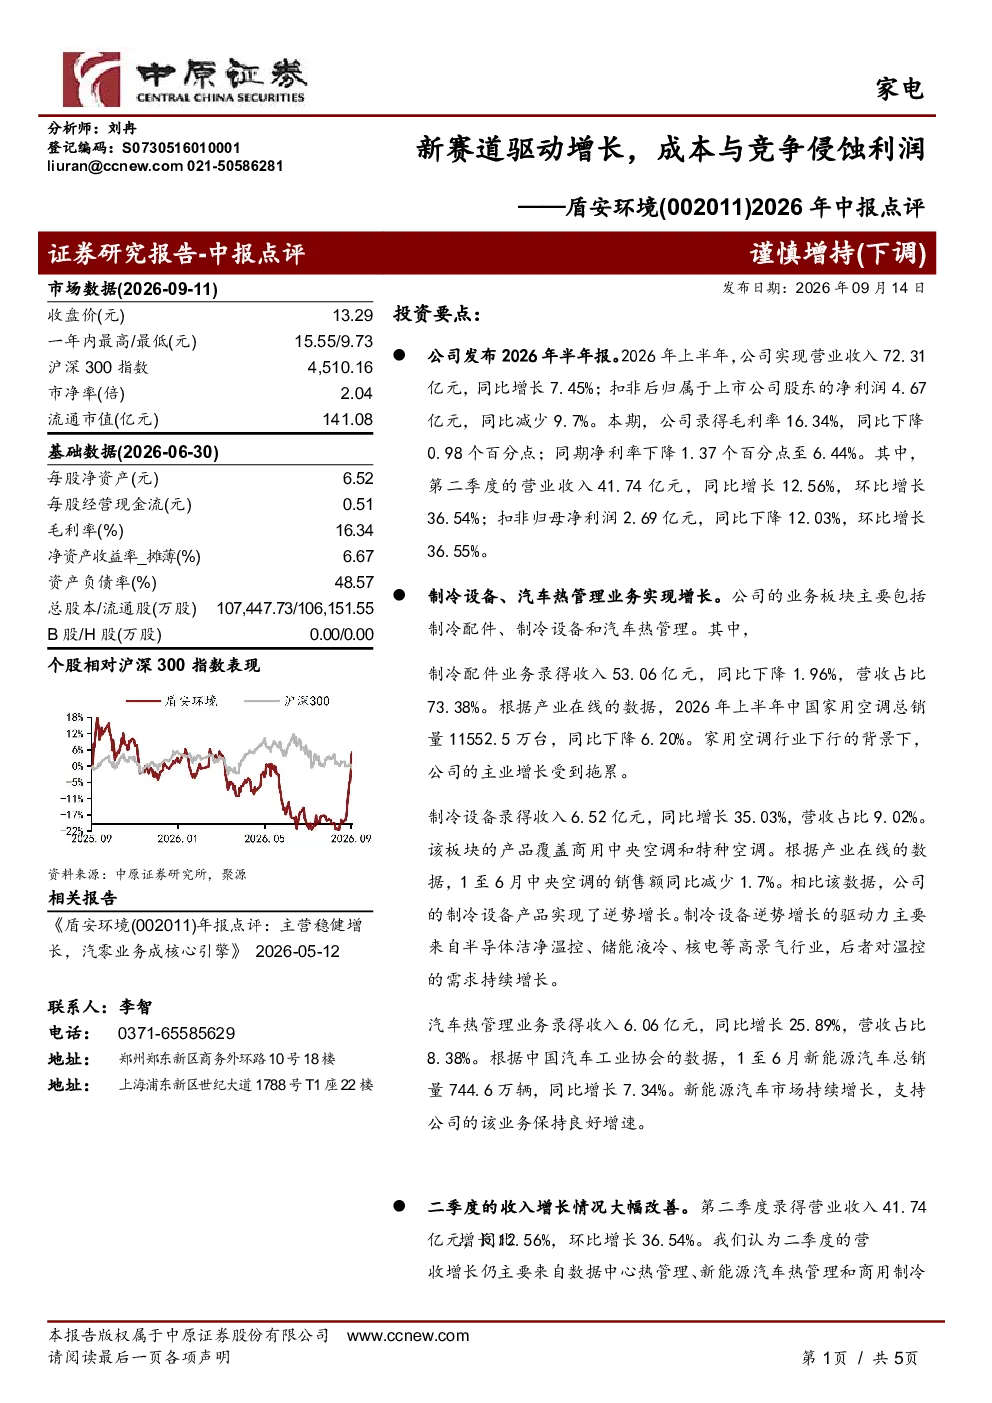
这份研报主要分析了盾安环境2026年上半年的经营情况。公司上半年实现营业收入72.31亿元,同比增长7.45%,但扣非净利润同比减少9.7%至4.67亿元,毛利率和净利率分别下降至16.34%和6.44%。业务板块方面,制冷配件受家用空调行业下滑影响收入下降1.96%,制冷设备因半导体、储能、核电等高景气行业需求同比增长35.03%,汽车热管理收入同比增长25.89%。第二季度收入增长改善主要来自数据中心热管理、新能源汽车热管理和商用制冷设备等下游市场。
报告关注的赛道/行业发展趋势有哪些?
报告关注的赛道/行业发展趋势包括制冷设备应用场景的延伸、数据中心温控需求的增长以及汽车热管理的海外拓展。制冷设备在高景气行业需求下增长显著,数据中心热管理市场潜力巨大,汽车热管理市场受益于新能源汽车增长,同时海外拓展是未来增长潜力之一。
报告重点分析了哪些方向?
报告重点分析了盾安环境各业务板块的经营情况及盈利能力变化。制冷配件受下游需求下滑影响,制冷设备受益于高景气行业需求增长,汽车热管理市场增长迅速。同时,报告分析了行业竞争加剧和原料成本上涨对盈利能力的影响,以及国内市场毛利率显著低于海外市场的现状。
当前市场对盾安环境的判断是怎样的?
当前市场对盾安环境的判断显示公司在新赛道驱动下实现增长,但盈利能力受成本和竞争压力影响有所下滑。公司业务板块中,制冷设备和高景气行业需求相关领域表现较好,但制冷配件受家用空调行业下滑影响。未来增长潜力在于制冷设备应用场景延伸、数据中心温控需求增长及汽车热管理海外拓展,但需关注原材料价格、毛利率修复、海外业务拓展及新业务订单转化情况。
研报中提示了哪些风险?
研报提示的风险包括原材料成本上行、海外市场拓展风险及新业务不确定性。盈利下滑主要受行业竞争加剧和原料成本上涨影响,财务费用因汇兑损失激增。未来需关注原材料价格波动、毛利率能否修复、海外业务拓展的进展以及新业务订单的转化情况,这些因素可能对公司经营和盈利能力产生影响。