猜你想问
这份研报主要分析了甲醇市场的哪些核心内容?
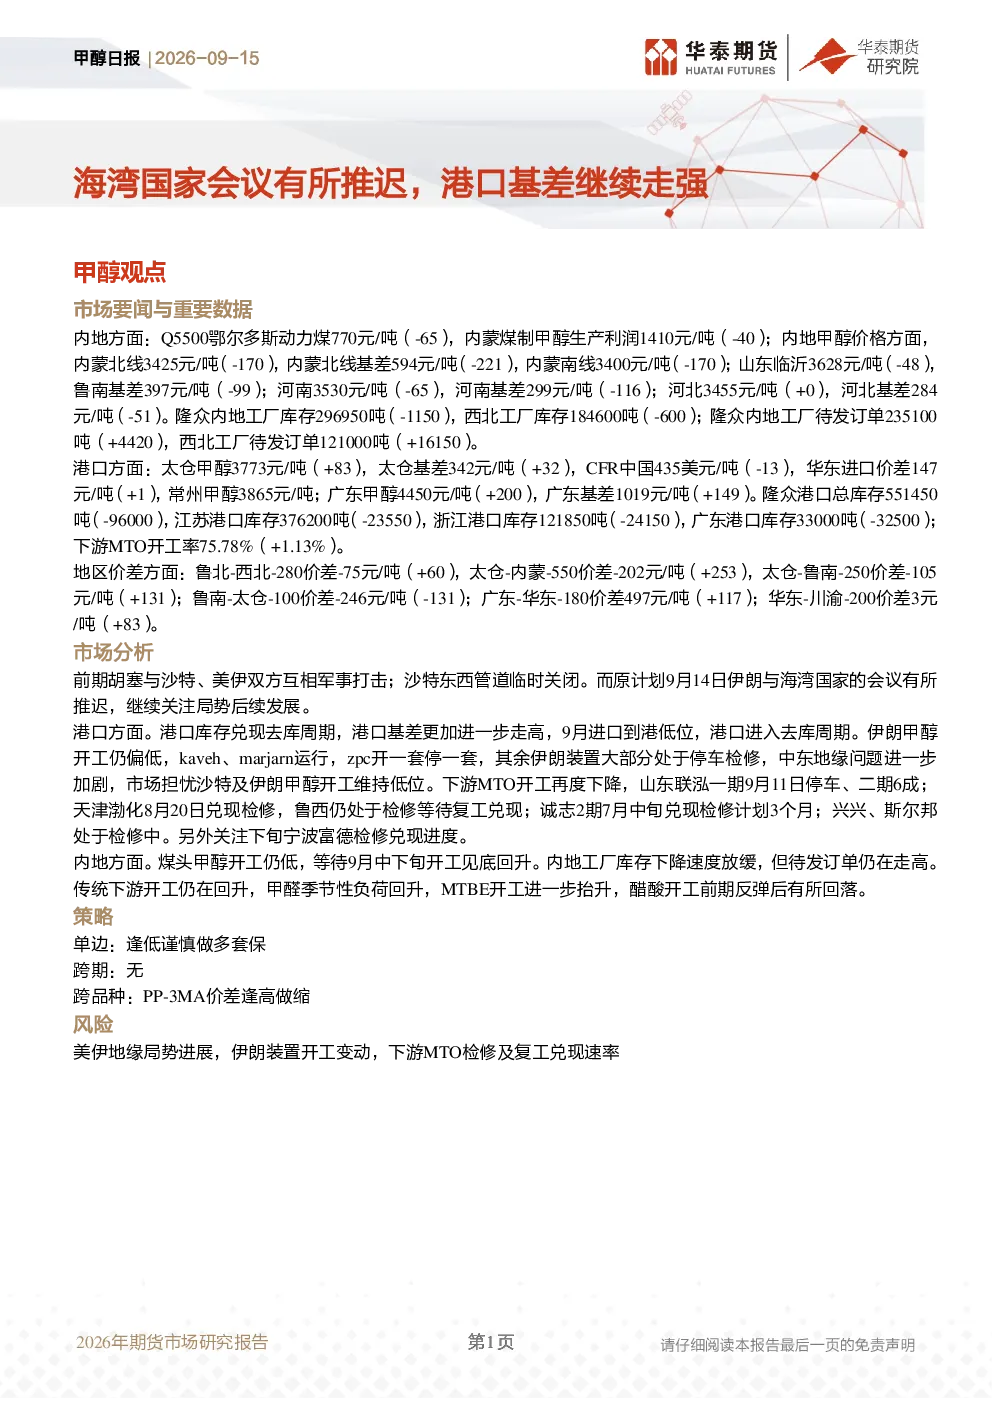
本报告重点分析了甲醇市场的供需关系、价格走势及产业链上下游动态。报告指出,内地甲醇价格普遍下跌,基差走弱,而港口甲醇价格上涨,基差走高。港口库存大幅下降,广东港口库存降幅显著,显示去库周期特征。同时,中东局势紧张引发市场对沙特及伊朗甲醇开工的担忧,伊朗部分装置检修也对供应端产生影响。下游MTO开工率略有上升,但传统下游如甲醛、MTBE开工率回升,醋酸开工率有所回落。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势需关注多个维度。从供应端看,伊朗装置开工率偏低且部分检修,内地煤头甲醇开工率低但等待9月中下旬回升,整体供应存在不确定性。需求端,MTO开工率虽有上升但部分装置检修,传统下游开工率变化不一。地缘政治风险是重要变量,中东紧张局势可能影响供应。此外,港口库存去库周期和基差走强趋势,以及地区价差扩大现象,都暗示市场结构性变化。
研报重点分析了甲醇市场的哪些方面?
研报重点分析了内地与港口甲醇市场的价格差异及驱动因素,包括库存变化、基差走势和地区价差。报告详细解读了港口库存大幅下降、广东港口库存降幅显著的去库周期特征,以及太仓甲醇价格上涨、基差走强的港口市场表现。同时,报告也关注了地缘政治对供应端的影响,如中东局势紧张引发对沙特及伊朗甲醇开工的担忧,以及伊朗部分装置检修带来的供应限制。此外,报告还分析了下游MTO和传统下游开工率的变化对市场的影响。
当前甲醇市场处于什么状态?
当前甲醇市场呈现区域分化态势。内地市场方面,鄂尔多斯动力煤价格下降导致煤制甲醇生产利润微降,内地甲醇价格普遍下跌,基差走弱,但隆众内地工厂库存下降,待发订单增加,显示需求有所回暖。港口市场方面,太仓甲醇价格上涨,基差走高,港口库存大幅下降,尤其广东港口库存降幅显著,进口价差略有扩大。整体来看,市场处于库存去库周期,价格结构性分化明显,但需关注地缘政治等外部风险因素。
研报提示了哪些主要风险?
研报提示了几个主要风险点。首先是美伊地缘局势进展,中东紧张局势可能进一步升级,影响沙特及伊朗甲醇开工,对全球供应端造成不确定性。其次是伊朗装置开工变动,部分装置检修可能持续,进一步限制供应。最后是下游MTO检修及复工兑现速率,山东联泓、天津渤化、诚志等装置检修可能影响需求端表现,而复工进度则需持续跟踪。这些因素都可能对甲醇市场产生显著影响。