猜你想问
这份研报的核心内容是什么?
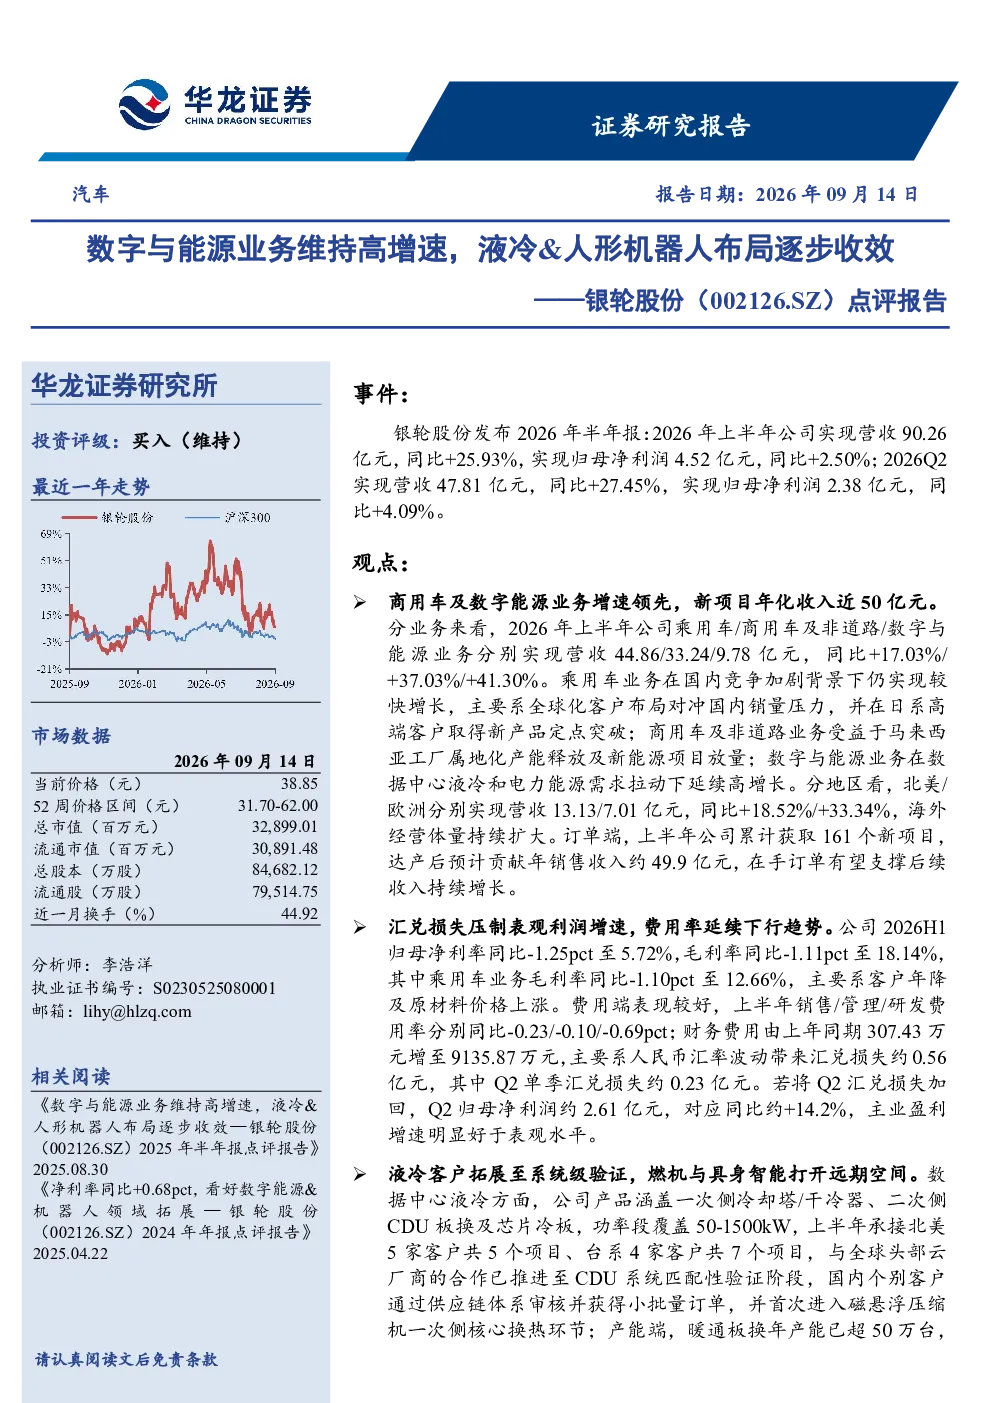
这份研报指出,2026年上半年公司营收90.26亿元同比增长25.93%,归母净利润4.52亿元同比增长2.50%。商用车及数字能源业务增速领先,乘用车业务在全球化客户布局下保持增长,商用车及非道路业务受益于马来西亚工厂产能释放及新能源项目放量,数字与能源业务在数据中心液冷和电力能源需求拉动下延续高增长。海外市场表现强劲,北美和欧洲营收分别同比增长18.52%和33.34%,上半年累计获取161个新项目预计贡献年销售收入约49.9亿元。新业务方面,数据中心液冷业务已覆盖多个功率段并与全球头部云厂商合作推进至CDU系统匹配性验证阶段;电力能源业务获得全球发电机头部客户燃气发电机尾气排放处理系统项目定点;具身智能业务相关产品已实现小批量生产。
交运设备赛道的发展趋势如何?
交运设备赛道中,公司商用车及数字能源业务表现突出,展现出高增长潜力。数据中心液冷和电力能源需求持续拉动数字与能源业务增长,商用车及非道路业务受益于产能释放和新能源项目放量。海外市场扩张明显,北美和欧洲营收增速显著,新项目获取能力强。未来,随着数据中心算力需求提升和电力能源转型,液冷技术及人形机器人等新业务有望迎来更广阔的市场空间。行业竞争加剧和原材料价格波动是主要挑战,但公司新业务布局逐步收效,成长逻辑清晰。
研报重点分析了哪些方向?
研报重点分析了公司业务表现、海外市场拓展及新业务进展。业务表现方面,聚焦商用车、乘用车、数字与能源三大板块增长情况,特别是数字与能源业务的高增速。海外市场方面,详细解读了北美和欧洲营收增长及新项目贡献。新业务进展方面,深入探讨了数据中心液冷、电力能源及具身智能业务的研发和商业化情况,如液冷产品与头部云厂商的匹配性验证、电力能源项目定点及具身智能产品的小批量生产等。这些分析展现了公司在传统业务和新业务上的双重增长动力。
当前市场对交运设备行业的现状如何判断?
当前市场对交运设备行业呈现积极判断,尤其关注公司在数字能源和液冷技术领域的布局。数据中心液冷需求旺盛,推动相关业务高增长;电力能源转型也为公司数字与能源业务带来机遇。海外市场持续扩张,显示公司全球化布局成效。但同时,行业竞争加剧、原材料价格上涨及汇率波动等因素带来挑战。公司通过新业务拓展和海外市场深耕,正逐步应对这些风险,展现出较强的市场适应能力和成长潜力。
研报提到了哪些风险提示?
研报提示了多项风险,包括行业竞争加剧可能导致市场份额下降,定点项目需求不及预期会影响新业务收入,关税变动可能增加海外经营成本,上游原材料价格波动会挤压利润空间,人形机器人量产落地存在不确定性,以及数据中心算力需求可能不及预期。这些风险需关注,但公司已在液冷、人形机器人等领域取得进展,具备一定的风险抵御能力。未来需持续关注行业动态和公司新业务进展以评估潜在影响。