猜你想问
这份研报的核心内容是什么?
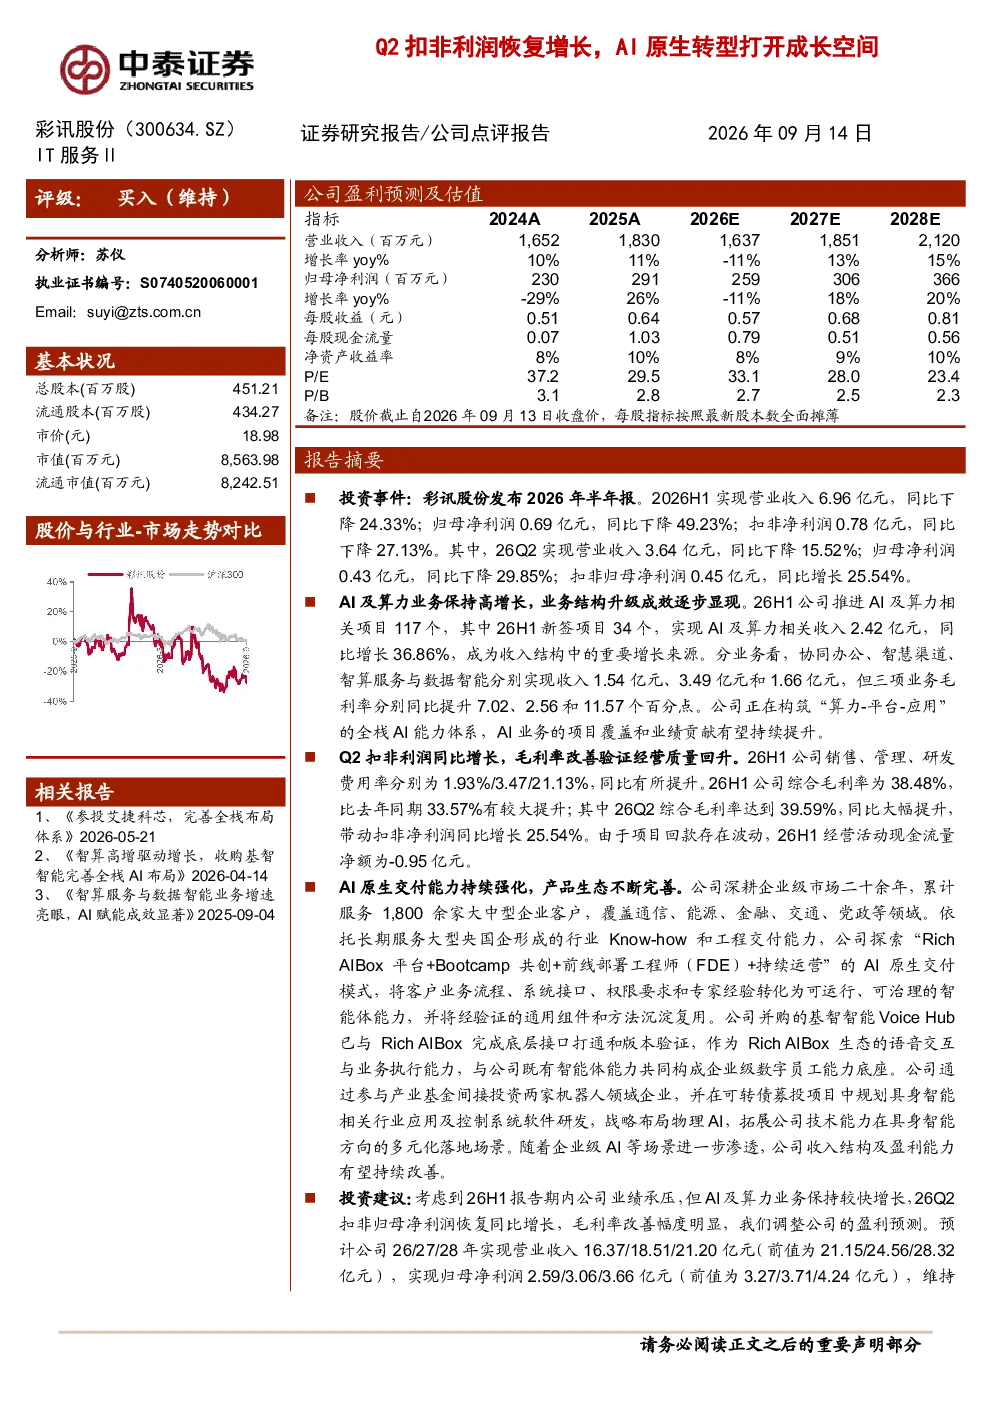
这份研报分析了彩讯股份2026年Q2的业绩表现,指出扣非净利润同比增长25.54%,毛利率显著改善,但2026H1整体业绩承压,营业收入和归母净利润同比下降。报告重点介绍了公司在AI及算力业务的增长,相关收入同比增长36.86%,成为重要增长来源。同时,公司正在构筑“算力-平台-应用”的全栈AI能力体系,并探索AI原生交付模式,战略布局物理AI和具身智能方向。
AI及算力赛道的发展趋势如何?
AI及算力赛道正经历快速发展,成为企业数字化转型的重要驱动力。随着AI技术的不断成熟和应用场景的拓展,AI及算力相关收入持续增长,毛利率提升明显。彩讯股份通过构筑全栈AI能力体系和探索AI原生交付模式,积极布局该赛道,未来有望在AI业务的项目覆盖和业绩贡献上持续提升。行业竞争加剧,但技术落地和下游需求增长为该赛道带来广阔的发展空间。
研报重点分析了彩讯股份的哪些方面?
研报重点分析了彩讯股份的业绩表现、AI及算力业务发展、业务结构升级以及AI原生交付能力。报告指出,尽管2026H1整体业绩承压,但Q2扣非净利润恢复增长,毛利率改善明显,AI及算力业务成为重要增长来源。公司通过构筑“算力-平台-应用”的全栈AI能力体系和探索AI原生交付模式,积极布局物理AI和具身智能方向,未来成长空间广阔。
当前AI及算力市场的现状如何?
当前AI及算力市场正处于快速发展阶段,市场需求持续增长,技术不断迭代更新。AI及算力相关收入成为企业增长的重要驱动力,毛利率提升明显。彩讯股份等企业在AI及算力业务上表现突出,通过构筑全栈AI能力体系和探索AI原生交付模式,积极布局该赛道。但市场也面临技术落地不及预期、行业竞争加剧以及下游预算波动等挑战。
研报提到了哪些风险提示?
研报提示了几个风险因素,包括技术落地不及预期,可能导致AI及算力业务发展受阻;行业竞争加剧,可能影响公司市场份额和盈利能力;下游预算波动,可能影响公司订单和收入增长。此外,技术更新迭代快,公司需要持续投入研发以保持竞争优势,也是需要注意的风险点。