猜你想问
这份研报主要分析了什么内容?
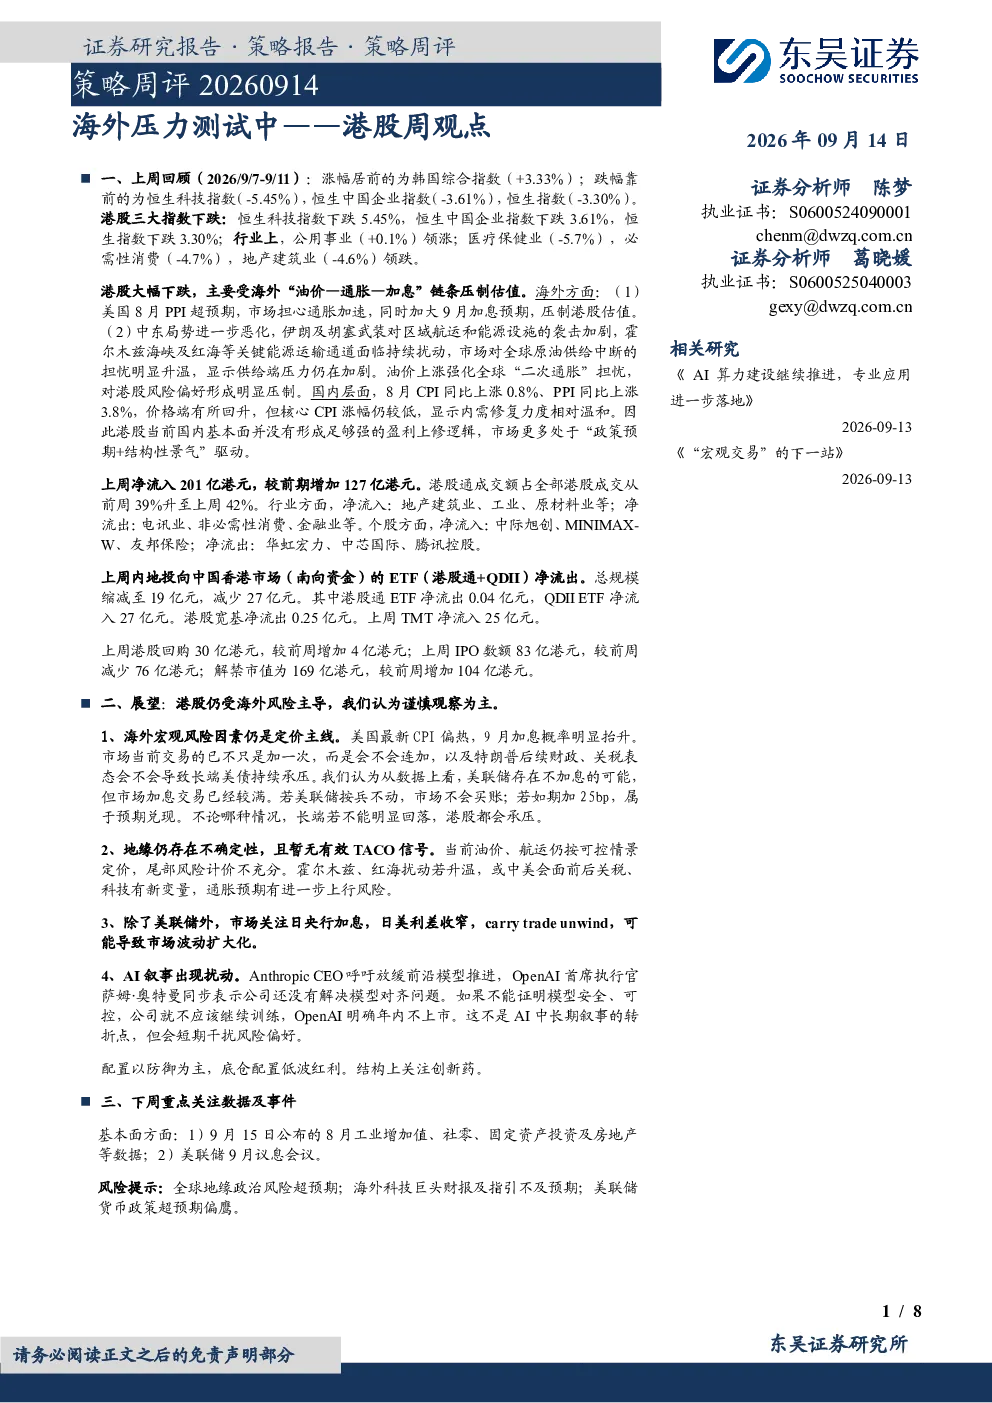
这份研报主要分析了港股上周的表现及未来一周的展望。上周,恒生科技指数、恒生中国企业指数和恒生指数均出现下跌,公用事业领涨,而医疗保健、必需性消费和地产建筑业领跌。海外因素如油价上涨、通胀加速和加息预期对港股估值造成压制,中东局势也加剧了全球通胀担忧。国内方面,8月CPI同比上涨0.8%,PPI同比上涨3.8%,核心CPI涨幅较低,显示内需修复力度温和。展望未来,海外宏观风险仍是市场关注焦点,美国9月加息概率上升,地缘政治不确定性也持续存在。报告建议配置以防御为主,关注低波红利和创新药领域。
报告对哪些行业的发展趋势进行了分析?
报告分析了多个行业的发展趋势。上周,地产建筑业、工业和原材料业等行业呈现净流入,而电讯业、非必需性消费和金融业等行业则呈现净流出。展望未来,海外宏观风险和地缘政治不确定性可能对行业造成影响,特别是能源运输通道的扰动可能加剧通胀预期。此外,日央行加息和日美利差收窄也可能导致市场波动扩大化。报告建议关注防御性板块和低波红利行业,同时结构性关注创新药领域的发展。
报告重点分析了哪些方向?
报告重点分析了港股上周的市场回顾和未来一周的展望。回顾方面,报告关注了恒生指数的下跌、行业涨跌幅、资金流向、ETF净流出情况、港股回购和IPO等数据。展望方面,报告重点关注了美国9月加息概率上升、地缘政治不确定性、日央行加息和AI叙事的扰动等因素对港股市场的影响。报告建议投资者以防御为主,配置低波红利,并结构性关注创新药领域。
目前港股市场的现状如何?
目前港股市场面临多重压力,主要体现在以下几个方面:首先,恒生指数及主要成分指数均出现下跌,显示市场整体表现疲软;其次,海外“油价—通胀—加息”链条持续压制港股估值,美国8月PPI超预期加剧了加息预期;再次,中东局势恶化导致油价上涨,强化全球通胀担忧;此外,国内经济内需修复力度温和,8月CPI同比上涨0.8%,PPI同比上涨3.8%。资金流向方面,上周港股通成交额占比升至42%,行业净流入主要集中在地产建筑业、工业和原材料业等,而电讯业、非必需性消费和金融业等行业则呈现净流出。
研报提示了哪些风险?
研报提示了以下几个主要风险:首先,全球地缘政治风险可能超预期,中东局势的持续恶化可能进一步加剧通胀预期和能源供应担忧;其次,海外科技巨头财报及指引不及预期可能引发市场波动;此外,美联储货币政策超预期偏鹰也可能对港股市场造成压力。报告还指出,日央行加息和日美利差收窄可能导致市场波动扩大化,需要密切关注这些宏观因素的变化。