猜你想问
这份研报主要分析了哪些软商品?
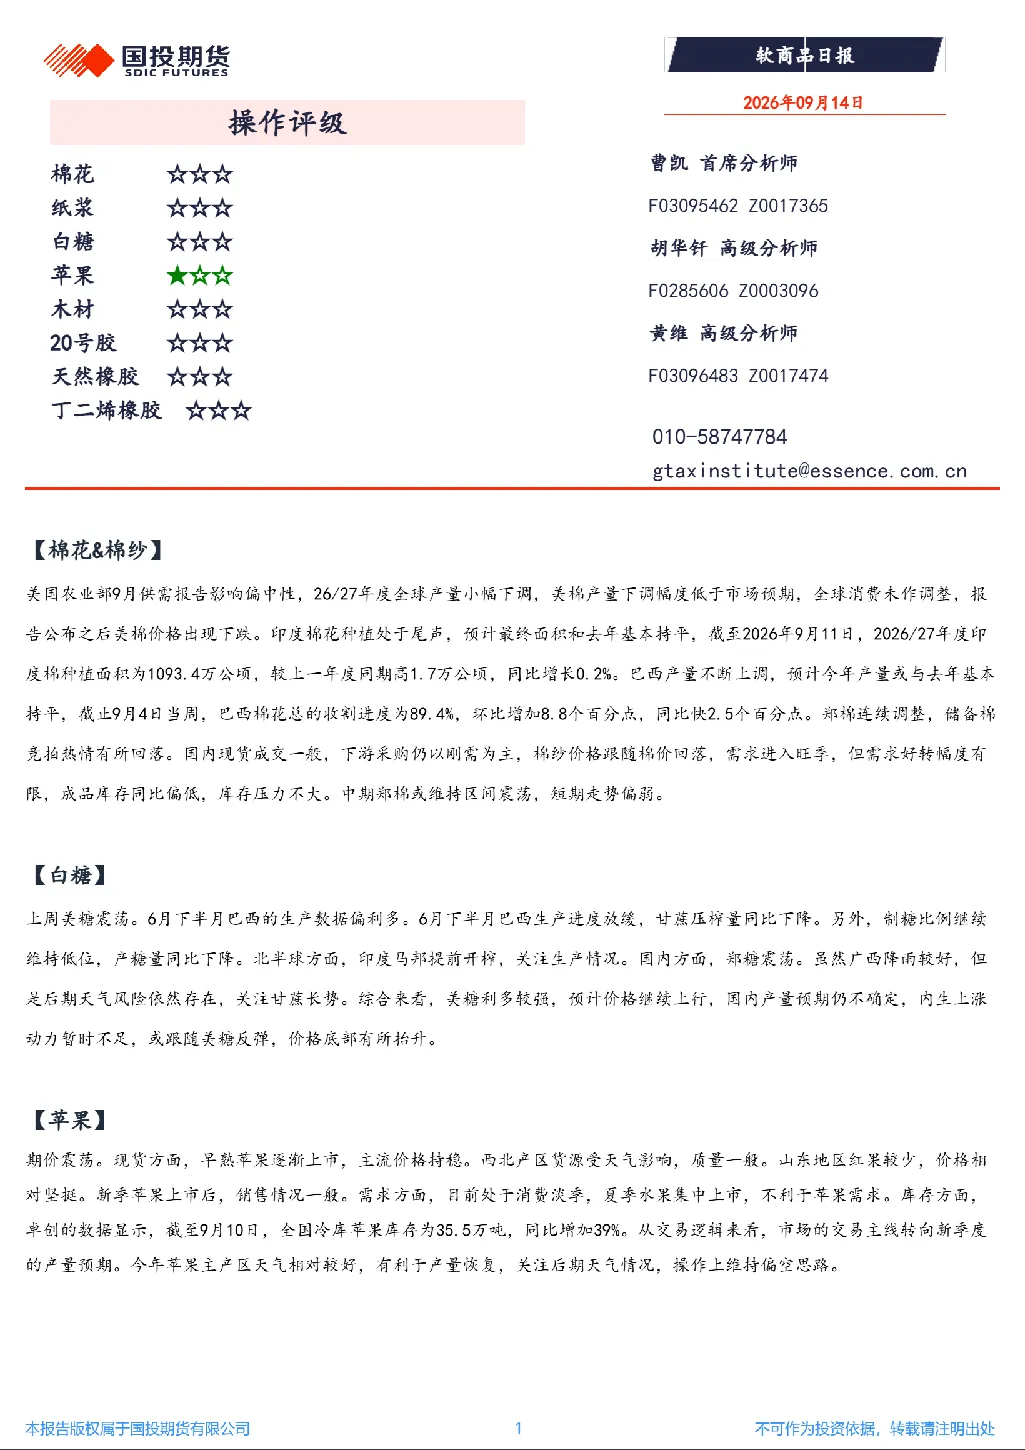
本研报分析了棉花、白糖、苹果、天然橡胶、丁二烯橡胶、纸浆和原木等软商品。对棉花,关注美国农业部供需报告及国内外产量消费情况;白糖,分析巴西生产数据及国内甘蔗长势;苹果,评估新季产量预期及库存变化;天然橡胶和丁二烯橡胶,探讨供应需求及库存动态;纸浆,考察海外供给问题及国内库存水平;原木,关注港口库存及需求季节性变化。
棉花和白糖的市场现状如何?
棉花方面,美棉产量下调幅度低于预期,全球消费未作调整导致美棉价格下跌,郑棉连续调整,储备棉竞拍热情回落,国内现货成交一般,下游采购以刚需为主,棉纱价格跟随棉价回落,需求好转幅度有限,成品库存同比偏低,中期郑棉或维持区间震荡,短期走势偏弱。白糖方面,美糖震荡,巴西6月下半月生产数据偏利多,甘蔗压榨量和产糖量同比下降,制糖比例维持低位,印度马邦提前开榨需关注,国内郑糖震荡,广西降雨较好但后期天气风险存在,关注甘蔗长势,预计美糖继续上行,国内产量预期仍不确定,内生上涨动力暂时不足,或跟随美糖反弹,价格底部有所抬升。
苹果和原木的行业发展趋势是什么?
苹果行业,早熟苹果逐渐上市,主流价格持稳,西北产区质量一般,山东地区红果较少价格坚挺,新季苹果上币后销售情况一般,需求处于消费淡季,夏季水果集中上币不利于苹果需求,库存方面,截至9月10日,全国冷库苹果库存为35.5万吨,同比增加39%,市场交易主线转向新季产量预期,今年主产区天气较好有利于产量恢复,关注后期天气情况。原木行业,期价震荡,现货主流报价持稳,供应方面,外盘报价上涨,外商发货意愿增加,预计后期到货量或有所增加,需求方面,全国13个港口原木日均出库量为5.84万方,同比下降7.15%,需求逐渐进入旺季,出库量有所增加但同比依然偏低,库存方面,截至9月11日,全国港口原木总库存为237万方,同比下降21.52%,全国原木库存总量偏低,库存压力相对较小,低库存对价格存在一定支撑。
研报对天然橡胶和纸浆的市场现状有何判断?
天然橡胶市场,RU和NR期货价格大幅下跌,BR期货价格小幅下跌,国内天然橡胶现货价格下跌,合成橡胶现货价格稳定,外盘丁二烯港口价格稳定,泰国原料市场价格涨跌不一,供应方面,全球天然橡胶供应进入高产期,关注产区天气状况;需求方面,超高油价冲击汽车和轮胎行业,影响轮胎配套和替换需求;库存方面,青岛地区天然橡胶总库存继续下降,中国顺丁橡胶社会库存继续下降,上游中国丁二烯港口库存继续下降,综合来看,下游需求趋降,天胶供应预增,合成供应续降,橡胶缓慢去库,中东局势动荡,成本驱动为主,市场情绪谨慎。纸浆市场,期货仍在低位震荡,海外供给问题频发是支撑价格的重要因素,但基本面偏弱限制价格高度,截至2026年9月10日,中国纸浆主流港口样本库存量为226.3万吨,较上期减少2.9万吨,库存同比仍在高位,下游原纸企业采购需求一般,纸浆供给延续平稳;总体下游纸厂订单不佳,原纸需求总体稳定,纸浆期货低点或已经出现,短期上涨空间或相对受限,短期纸浆走势偏震荡。
研报提示哪些相关风险?
本研报提示软商品市场需关注多重风险,如天然橡胶和纸浆,需警惕中东局势动荡带来的成本波动及市场情绪变化;棉花和白糖,需关注美国农业部报告更新及国内外产量消费变化带来的价格波动;苹果,需关注新季产量预期变化及天气状况影响;原木,需关注外盘报价上涨及港口库存变动。此外,各商品下游需求受宏观经济及行业景气度影响较大,需持续跟踪相关数据变化。