猜你想问
这份研报主要分析了什么内容?
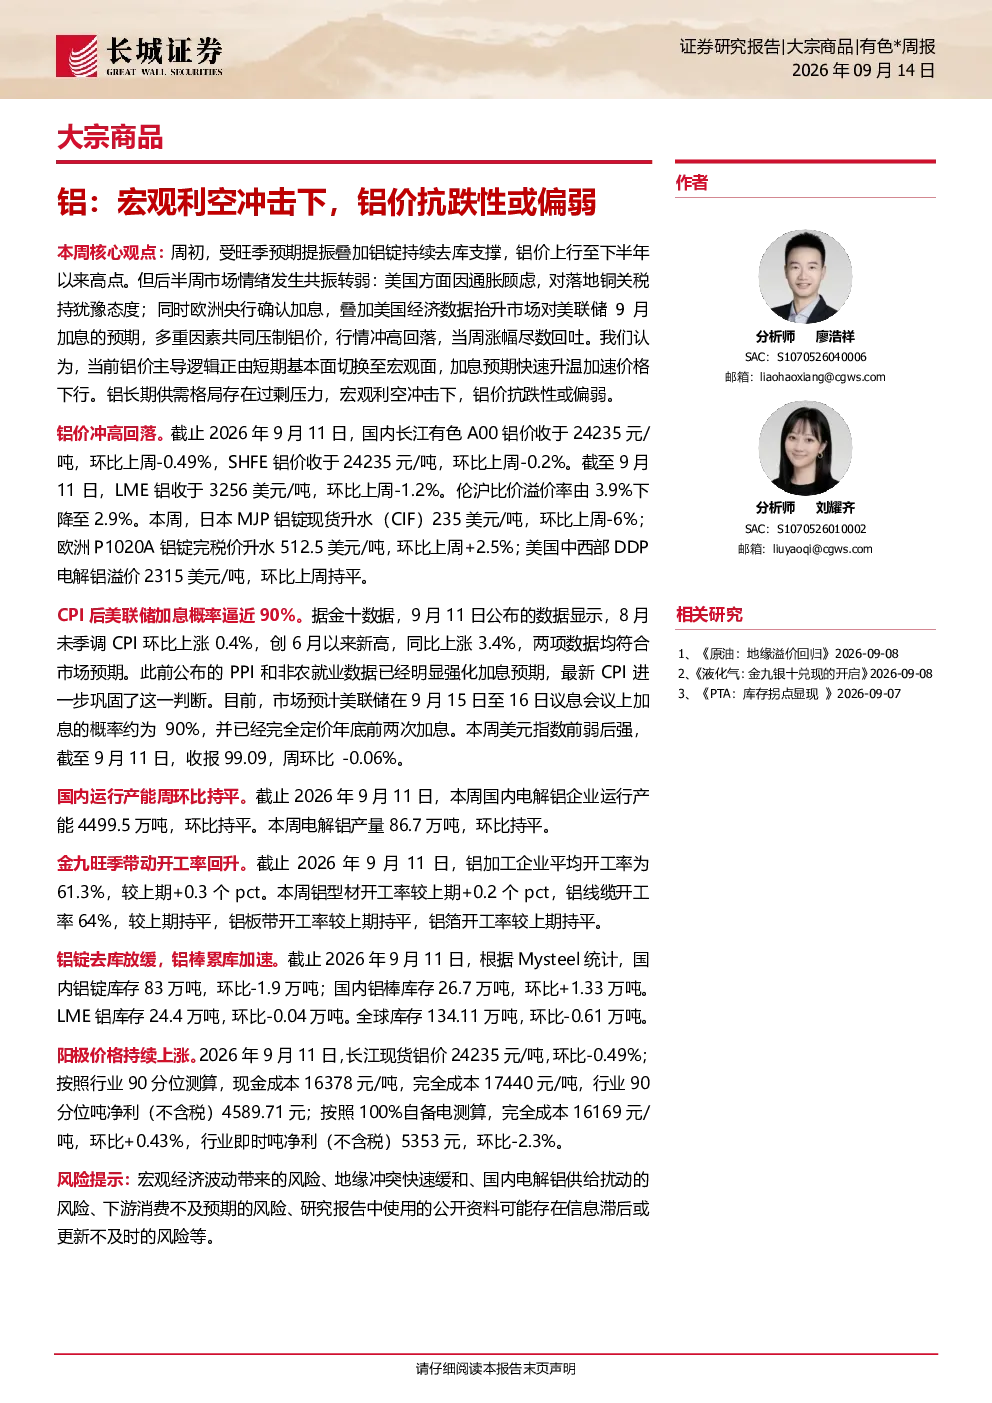
这份研报分析了宏观利空因素对铝价的影响,指出美国通胀顾虑、欧洲央行加息及美联储加息预期升温等多重因素导致铝价冲高回落。报告指出铝价主导逻辑已由短期基本面切换至宏观面,并分析了铝长期供需格局存在过剩压力,因此铝价抗跌性或偏弱。研报还提供了铝价、宏观数据、供给、需求、库存、盈利及进出口等关键数据支持其观点。
铝行业未来发展趋势如何?
从全年供需角度看,报告预计2027、2028年电解铝供需或将从短缺转为过剩,主要原因是考虑到海外复产预期提升。当前铝价受宏观利空因素影响较大,加息预期快速升温加速价格下行。长期来看,供需过剩压力仍是铝价的主要影响因素,市场情绪和宏观政策变化将对价格产生显著影响。
研报重点分析了哪些方面?
研报重点分析了宏观利空因素对铝价的影响,包括美国通胀数据、欧洲央行及美联储的加息预期等。同时,报告也分析了铝的供需格局,指出长期存在过剩压力。此外,报告还提供了铝价、供给、需求、库存、盈利及进出口等关键数据,并基于这些数据得出了铝价短期承压、长期抗跌性偏弱的结论。
当前铝市场现状如何判断?
当前铝市场现状表现为铝价受宏观利空因素影响显著,市场情绪转弱,铝价冲高回落。从基本面看,铝锭去库支撑一度上行,但宏观因素占据主导地位。供给端国内电解铝产能和产量持平,需求端铝加工企业开工率有所提升但变化不大,库存方面国内铝锭库存下降,LME铝库存也略有下降。整体来看,铝价短期承压,长期受供需过剩压力影响。
这份研报提示了哪些风险?
这份研报提示的主要风险在于宏观利空因素可能持续影响铝价,特别是美联储加息预期升温可能加速价格下行。此外,长期来看,铝行业面临供需过剩的压力,海外复产预期提升可能加剧过剩状况。这些因素都可能导致铝价承压,投资者需关注宏观政策变化和供需格局动态,谨慎评估市场风险。
你可能感兴趣
招期基本金属铝产业链:氧化铝:短期供需错配和远期供应过剩博弈,价格或宽幅震荡 电解铝:低库存支撑有限,宏观与需求压制下铝价或高位震荡 铸造铝合金:成本有支撑但需求疲软,价格或震荡偏弱
招商期货2025-07-11
铜铝月度报告:宏观系统冲击下,铜铝抗跌性凸显
国信期货2018-06-24
有色金属产业链日报:宏观面利空冲击,消费偏弱,但低库存仍支撑铜价
东海期货2023-01-06
铝周报:多重利空因素来袭,短期铝价或仍难改偏弱走势
北京中期期货经纪有限公司2013-02-25
铅锌日评:宏观扰动,铅价或跟随回落;基本面偏弱+宏观利空,沪锌偏弱运行
宏源期货2025-04-07
招期基本金属铝产业链:氧化铝:几内亚雨季扰动与供应过剩博弈,价格短期震荡运行 电解铝:宏观预期转,消费淡季下价格或震荡偏弱 铸造铝合金:成本支撑较强但消费疲软,价格或震荡运行
招商期货2025-07-04
有色(铜铝)周报:宏观利空压制,铜铝凸显抗跌性
国信期货2019-05-12
铝市场周报:宏观利空+积压库存冲击担忧,铝价低位震荡
迈科期货2026-06-29