猜你想问
甲醇港口库存近期变化趋势如何?
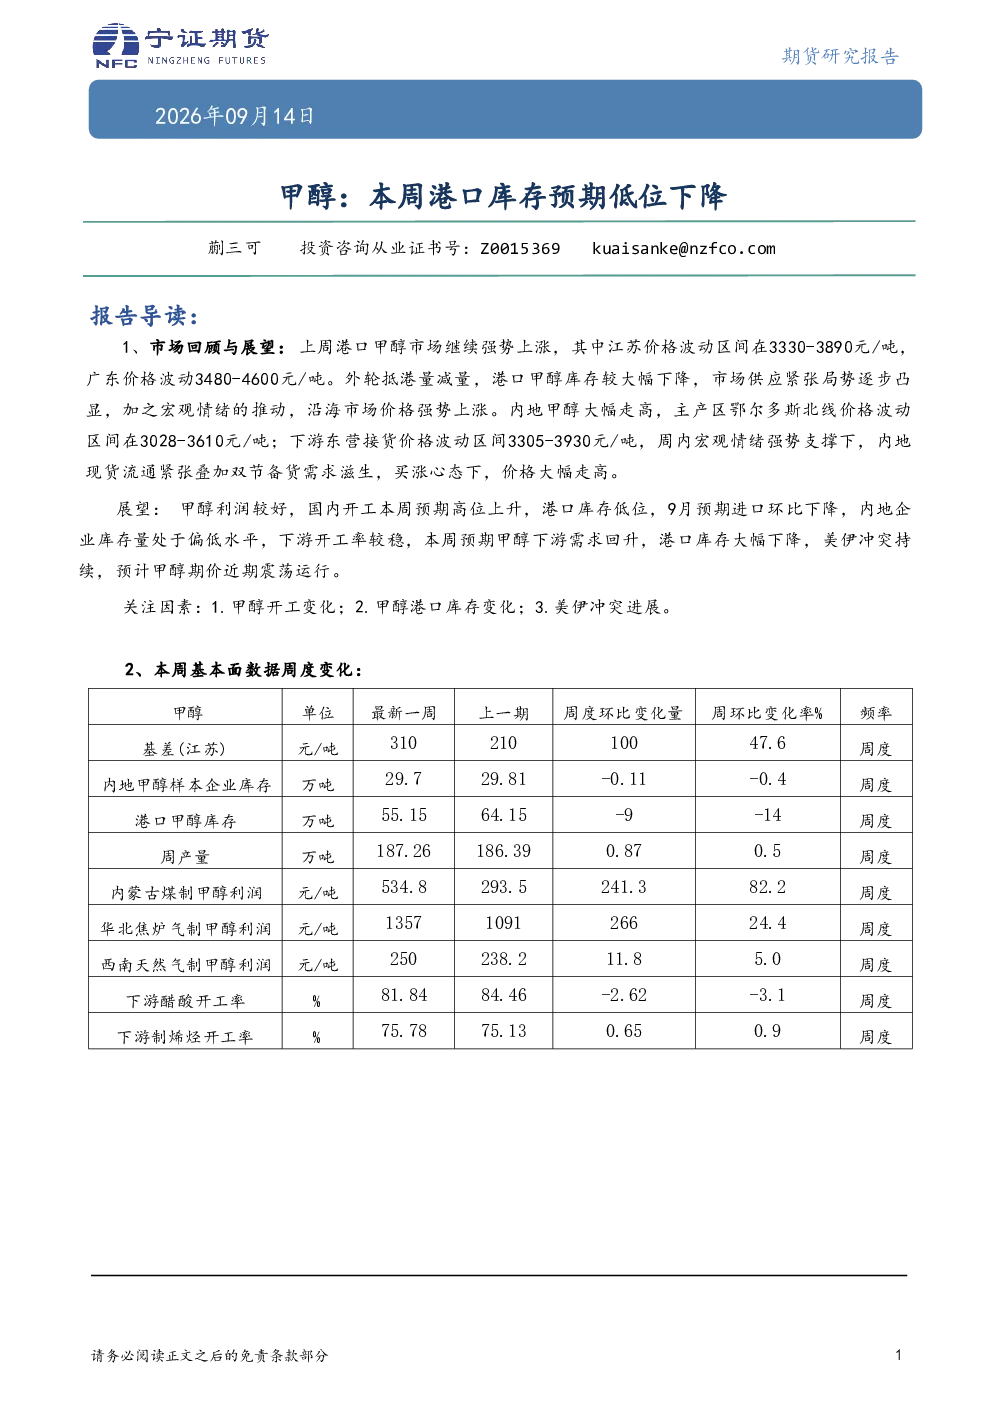
根据最新研报,上周外轮抵港量减量导致港口甲醇库存大幅下降,江苏和广东价格波动区间分别达到3330-3890元/吨和3480-4600元/吨。未来港口库存预计将维持低位,但需关注国内开工预期高位上升及9月进口环比下降等因素对库存的影响。
甲醇行业未来发展趋势是什么?
甲醇行业未来利润较好,国内开工预期高位上升,同时港口库存低位,内地企业库存偏低,下游开工率稳定。这些因素共同支撑甲醇期价近期可能震荡运行,但需持续关注甲醇开工变化、港口库存变化及美伊冲突进展等关键因素。
本报告重点分析了甲醇的哪些方面?
本报告重点分析了甲醇的市场回顾与展望、供应情况、需求情况、库存及持仓情况。报告指出上周港口甲醇市场强势上涨,内地价格同样大幅走高,主要受供应紧张和宏观情绪推动。未来需关注甲醇开工、港口库存及美伊冲突等变化。
当前甲醇市场现状如何判断?
当前甲醇市场呈现供应紧张、价格上涨的特点。上周港口库存大幅下降,江苏和广东价格波动区间分别达到3330-3890元/吨和3480-4600元/吨。内地甲醇价格同样走高,鄂尔多斯北线价格波动3028-3610元/吨,东营接货价格波动3305-3930元/吨。宏观情绪和双节备货需求支撑价格,但需警惕市场波动风险。
本报告有哪些需要关注的风险提示?
本报告提示需关注甲醇开工变化、港口库存变化及美伊冲突进展等关键风险因素。甲醇开工高位上升可能增加供应压力,港口库存低位可能支撑价格,而美伊冲突等地缘政治事件可能引发市场波动。此外,报告中的信息均来源于公开可获得资料,但准确性、完整性、及时性或可靠性不作保证,不构成投资建议。
你可能感兴趣
甲醇:本周港口库存预期下降
宁证期货2026-06-29
甲醇:本周港口库存预期下降
宁证期货2026-08-10
甲醇:本周港口库存预期下降
宁证期货2026-06-22
甲醇:本周港口库存预期大幅下降
宁证期货2026-09-07
甲醇日报:港口库存本周小幅下降,甲醇尾盘跳水
中原期货2020-06-11
甲醇日报:本周港口库存继续下降,甲醇继续回调
中原期货2020-01-15
甲醇周报:港口库存低位但需求下降,近期预计震荡走弱
中财期货2018-05-27
甲醇日报:本周港口库存再度累积,然而后续到港预报超预期下滑
华泰期货2020-09-04
甲醇:本周港口库存预期大幅上升
宁证期货2026-08-17
甲醇:港口库存预期低位回升
宁证期货2026-06-15